开源证券 医药生物行业点评报告:创新药行业进入快速成长期,关注BD出海价值兑现机会
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
开源证券维持医药生物行业"看好"评级,认为中国创新药行业已进入收入高增长、盈利兑现与研发创新协同驱动的新阶段。 2026H1 39家中国Biotech上市企业合计营收666.38亿元,同比增长33.81%,归母净利润由2025H1的-19.37亿元大幅提升至81.19亿元,板块整体扭亏为盈;销售费用率同比下降3.25个百分点至25.27%,而研发费用仍保持双位数增长。 License-out出海延续高景气:2022-2025年交易数量由54笔增至154笔,交易总额由279.76亿美元增至1,423亿美元,2026H1实现103笔、总额1,001.13亿美元。 除已在美国获批上市的药物外,已达成出海合作的国产创新药中有27款处于临床后期,其中2款在美国申请上市、21款处于临床III期。 报告建议未来6-12个月重点关注海外关键临床数据、申报上市及商业化进展带来的投资机会,推荐科伦博泰、信达生物、百利天恒、三生制药、君实生物、泽璟制药、和黄医药、康诺亚等,受益标的包括康方生物、复宏汉霖、荣昌生物、映恩生物、迈威生物等。
主要观点
- 2026H1 39家中国Biotech上市企业合计营收666.38亿元,同比增长33.81%,较2025H1的497.99亿元明显提升;百济神州、信达生物营收分别为222.20亿元和86.18亿元,同比增长26.84%和44.76%,荣昌生物、泽璟制药营收同比分别增长433.11%和220.88%。
- 板块盈利拐点确立:2026H1归母净利润合计81.19亿元,较2025H1的-19.37亿元和2025H2的-19.19亿元大幅改善519.13%,实现整体扭亏为盈;百济神州归母净利润达32.71亿元,同比+627.15%。
- 费用结构优化:2026H1销售费用合计168.41亿元,同比增长18.58%(低于2025H1的20.84%和2025H2的30.78%),销售费用率25.27%,同比下降3.25个百分点;研发费用合计230.51亿元,同比增长15.06%,研发费用率34.59%,投入规模明显高于销售费用。
- License-out出海高景气:交易数量由2022年54笔增至2025年154笔,交易总额由279.76亿美元增至1,423亿美元,2026H1实现103笔、总额1,001.13亿美元;2026H1首付款总额566.79亿美元。
- 大额BD交易频现且合作模式升级:石药集团与阿斯利康达成总额185亿美元合作(首付款12亿美元),恒瑞医药与百时美施贵宝达成152亿美元合作(首付款6亿美元),合作由单一产品授权向多靶点、多技术平台及联合药物发现拓展。
- 2026H1其他重点交易:信达生物与辉瑞达成105亿美元合作、与礼来达成88.5亿美元合作;荣昌生物与艾伯维达成56亿美元合作。
- 已获批美国上市的国产创新药商业化兑现:西达基奥仑赛2025年全球净销售额约19亿美元;呋喹替尼授权武田已实现首付款、里程碑及销售分成收入;舒沃替尼2025年获FDA加速批准,2026年与阿斯利康达成全球授权合作。
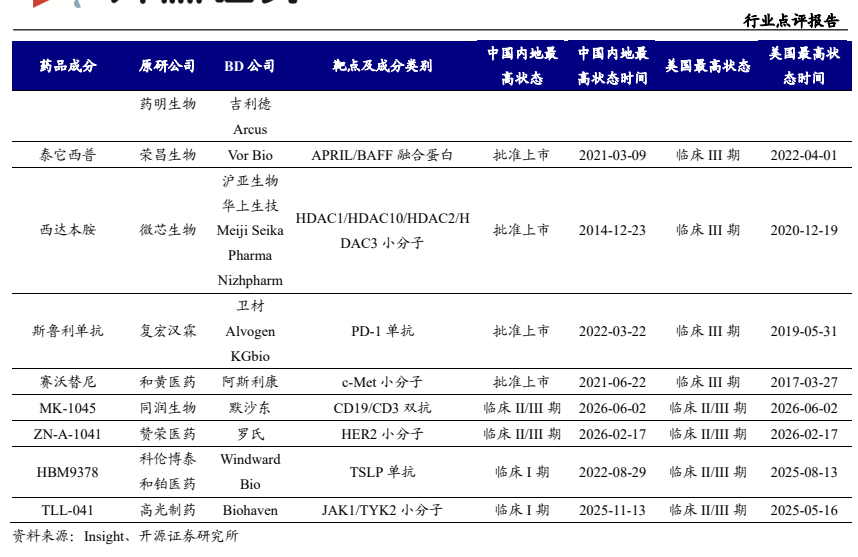
- 除已在美国获批上市的药物外,已达成出海合作的国产创新药中有27款处于临床后期(美国临床进度统计):2款申请上市、21款临床III期、4款临床II/III期;依沃西单抗、匹米替尼已在美国申请上市,芦康沙妥珠单抗、伦康依隆妥单抗、SSGJ-707等处于临床III期。
- 核心产品获批上市后有望形成销售里程碑及销售分成收入,出海由授权收入贡献向商业化收益兑现延伸。
- 行业维持"看好(维持)"评级;风险提示包括药物临床研发失败、药物安全性风险、行业竞争格局恶化等。
论述逻辑
- 2026H1 39家Biotech营收同比+33.81%、归母净利润由-19.37亿元转正至81.19亿元 → 商业化放量叠加License-out首付款及里程碑收入推动行业收入扩张,盈利拐点确立 → 销售费用率降至25.27%而研发投入保持双位数增长,费用结构优化、经营效率提升 → 行业从"研发投入与管线价值"阶段迈向"收入增长、盈利兑现与研发创新"协同驱动阶段 → 出海端:License-out交易数量与总额持续攀升(2026H1达103笔、1,001.13亿美元),石药/阿斯利康185亿美元、恒瑞/BMS 152亿美元等大额交易印证全球MNC对中国创新资产的认可 → 已出海资产中27款进入美国临床后期,2款申请上市 → 随合作方推进临床与注册申报,BD出海将由授权收入向销售里程碑及销售分成等商业化收益兑现延伸 → 未来6-12个月关注海外关键临床数据、申报上市及商业化进展,具备全球竞争力管线与持续BD能力的创新药企有望价值重估
关键展望
- 未来6-12个月建议重点关注海外关键临床数据、申报上市及商业化进展带来的投资机会。
- 海外合作方推进临床开发及注册申报后,核心产品获批上市有望形成销售里程碑及销售分成收入,BD出海逐步向商业化收益兑现延伸。
- 创新药出海有望由单点BD交易向常态化、平台化合作演进,具备全球竞争力管线、差异化技术平台及持续BD能力的创新药企有望迎来价值重估。
- 风险提示:药物临床研发失败、药物安全性风险、行业竞争格局恶化。
推荐标的
- 推荐标的:科伦博泰、信达生物、百利天恒、三生制药、君实生物、泽璟制药、和黄医药、康诺亚等。
- 受益标的:康方生物、复宏汉霖、荣昌生物、映恩生物、迈威生物等。
- 行业投资评级:看好(维持)。报告未给出个股评级与目标价。
关键图表
图1. 表 1: 2026H1 中国 Biotech 上市企业整体营收增长较 2025H1 明显提升
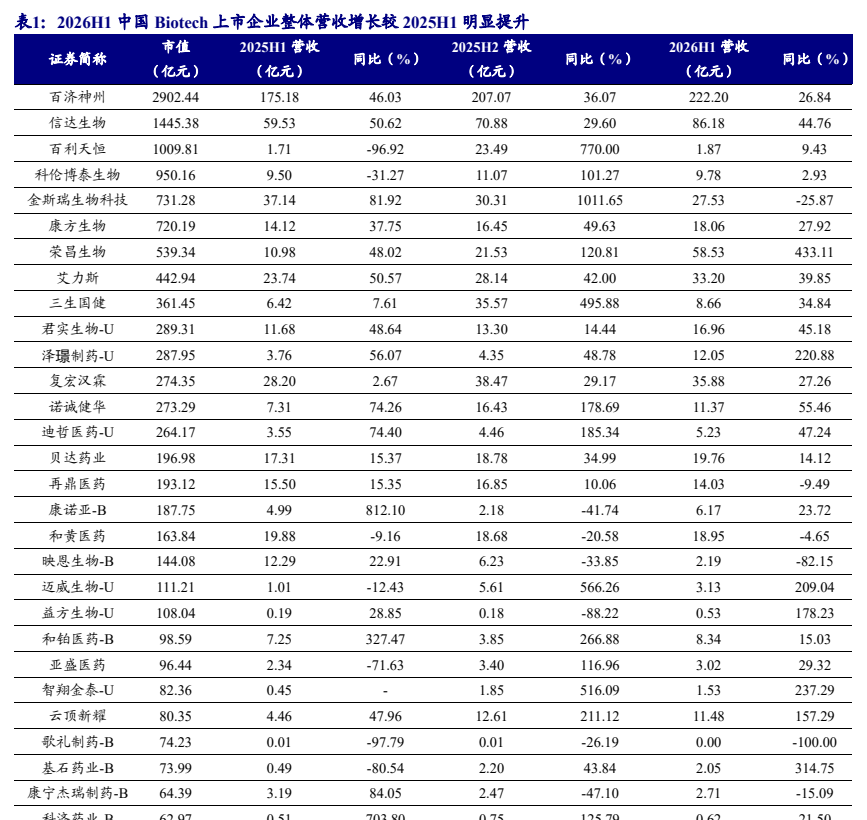
图2. 表 2: 2026H1 中国 Biotech 上市企业盈利能力显著改善,行业整体由亏损逐步迈向盈利
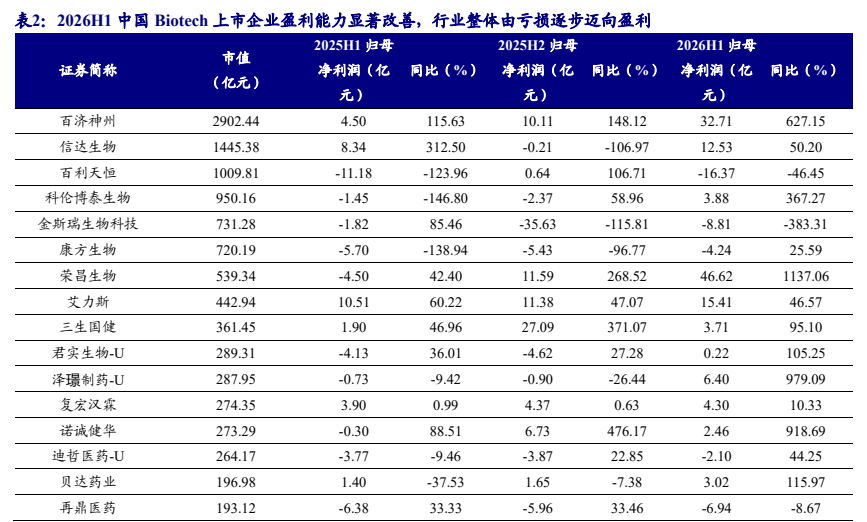
图3. 表 3: 2026H1 年中国 Biotech 上市企业销售费用增长趋缓
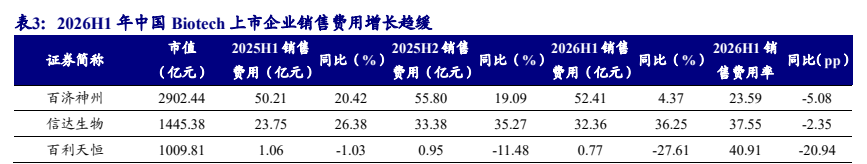
图4. 2026H1 中国创新药企创新资产出海授权延续高景气
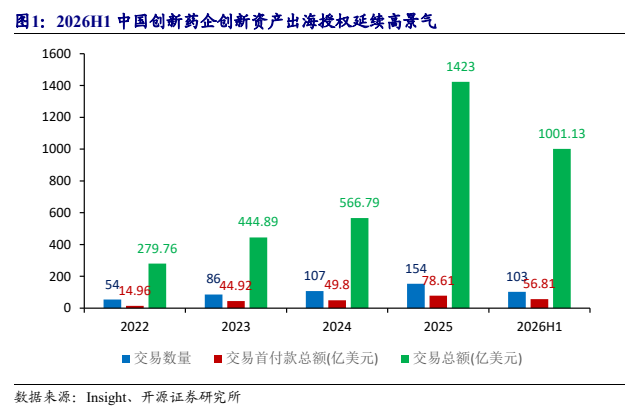
图5. 表 6: 国产创新药海外后期临床管线持续积累
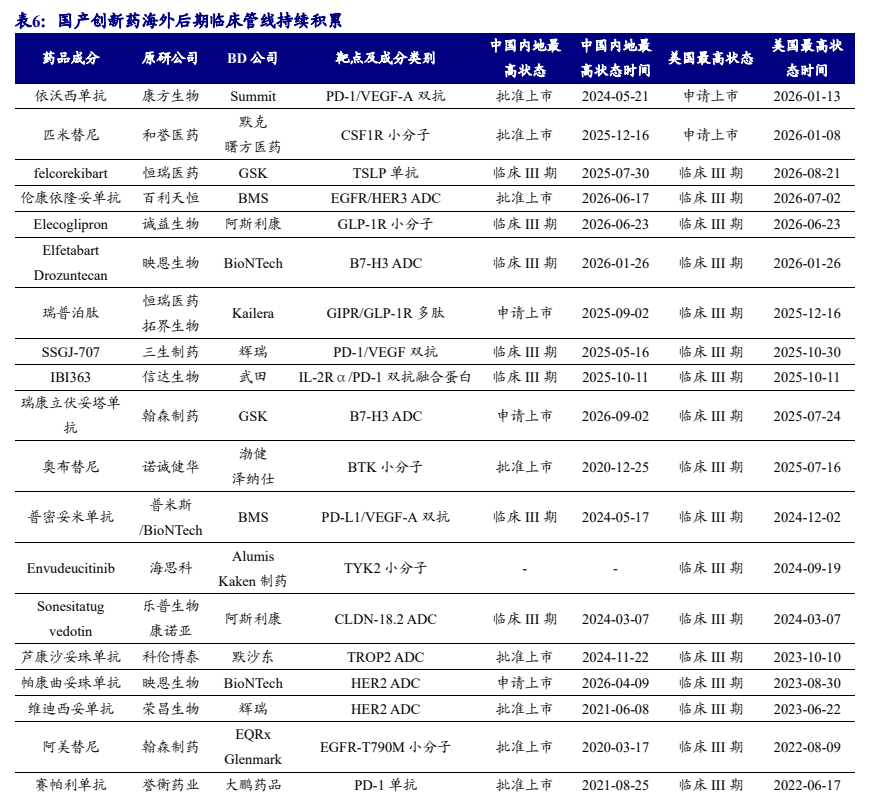
图6. 2? 开 兰 证 券
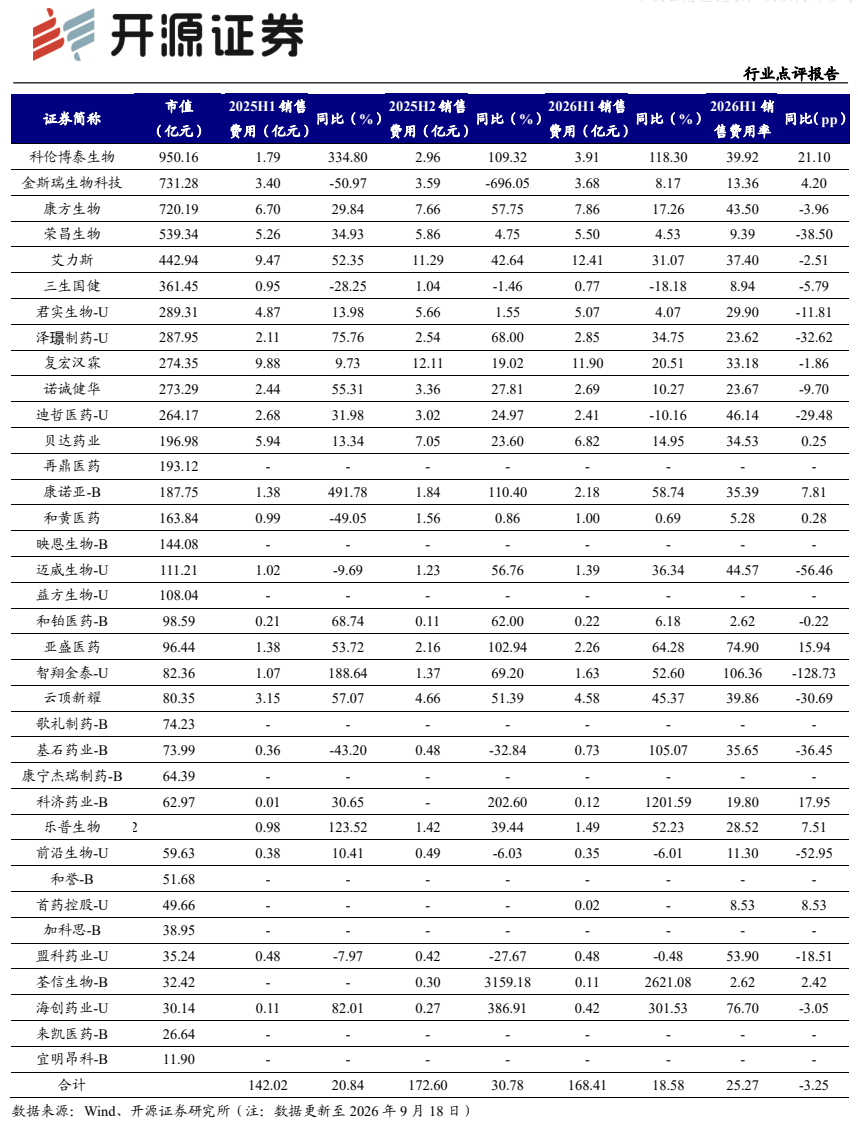
图7. 转让 方 爱 让 方 交易 类 型 。。 关联 新 药 项 成 分 类别 交易 时 间 (亿美 元 ) 《亿美 元 ) 《亿美 元 )
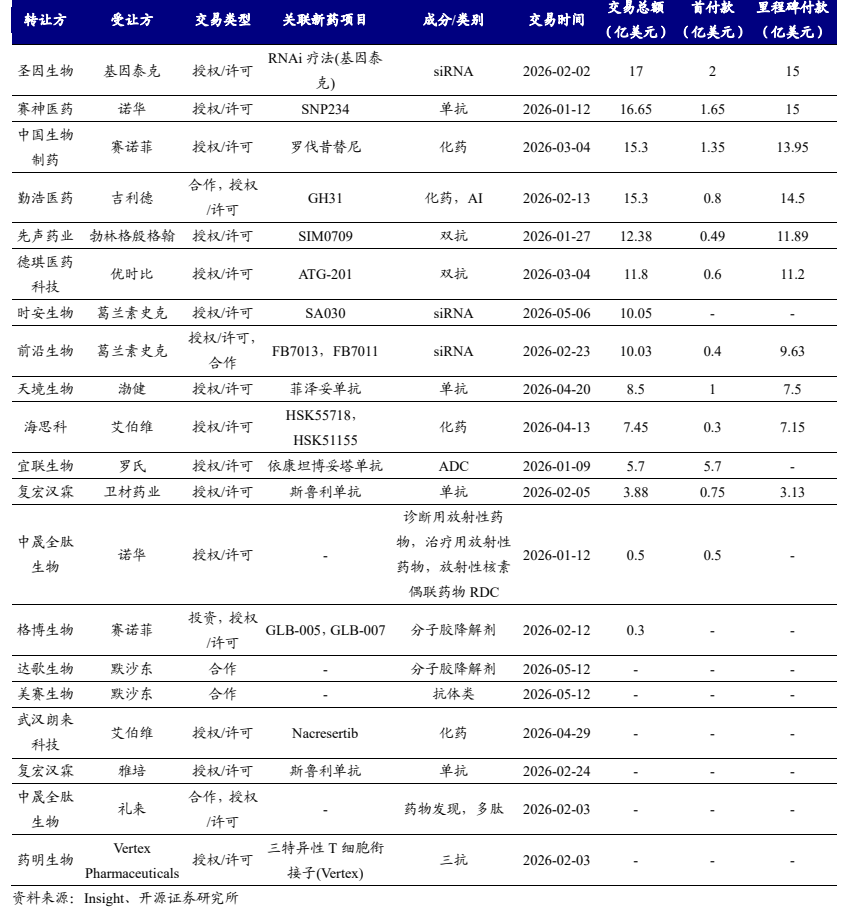
图8. 行业 点 评 报告