摩根大通基金经理雷达:知道何时离开,知道何时奔跑……
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
本报告通过分析基金经理的持仓变化和风险敞口,探讨市场拐点的识别信号。报告指出,当基金现金水平升至极端高位或降至极端低位时,往往预示着市场转折。当前数据显示,全球股票基金现金比例已降至3.2%,接近历史低位,暗示市场情绪过度乐观,可能面临回调风险。报告建议投资者关注基金仓位极端化信号,并采取逆向操作策略。
主要观点
- 全球股票基金现金比例降至3.2%,为2011年以来最低水平,接近2007年牛市顶点时的2.9%。
- 当基金现金比例低于3.5%时,未来6个月市场平均回报率为负。
- 新兴市场基金现金比例降至4.1%,同样处于历史低位,表明资金过度涌入。
- 科技行业基金仓位达到历史最高,占全球股票基金的28%,超过2000年互联网泡沫时期的27%。
- 基金经理对债券的配置降至历史低点,仅为25%,而股票配置升至62%。
- 报告通过历史回测显示,在基金现金比例极端低位后的12个月内,市场下跌概率超过70%。
- 当前对冲基金净杠杆率升至78%,接近2018年高点,增加市场脆弱性。
- 报告强调,并非每次极端仓位都立即引发反转,但风险回报比已显著恶化。
论述逻辑
报告首先展示全球基金现金比例降至历史低位(3.2%)→ 然后通过历史数据证明低现金比例后市场回报为负 → 接着分析各行业和地区基金仓位极端化(科技股超配、债券低配)→ 再结合对冲基金杠杆率上升 → 最终得出结论:市场情绪过度乐观,短期回调风险加大,投资者应考虑减仓或对冲。
关键展望
报告未明确给出未来时间窗口或具体价格目标,但指出若基金现金比例进一步降至3%以下,可能触发更剧烈的市场调整。风险点在于,若经济数据持续超预期,极端仓位可能维持更长时间。
推荐标的
报告未明确给出推荐标的。
关键图表
图1. 当前行业配置(5月26日)与防御性板块|相对6年均值的主动权重偏差

图2. 行业配置|月度主动变化对比TY均值|Z-45

图3. 所有普通股|投资者构成|3月26日与截至3月26日的3个月所有权份额变化
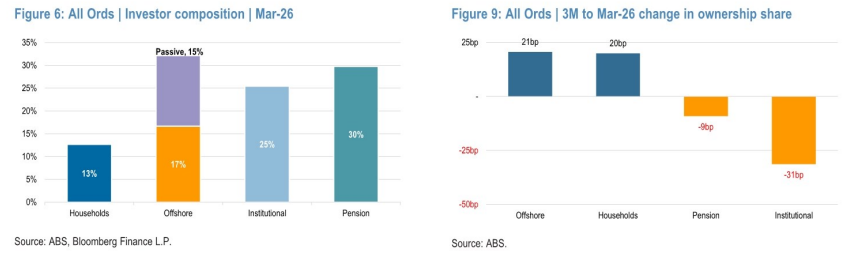
图4. 养老金、离岸和机构|在ASX所有普通股中的份额与ADI所有权百分比|养老金

图5. 家庭|在ASX所有普通股中的份额(11700)

图6. JPM Love指数与ASX排名(5月26日)及JPM Love指数与ASX排名(4月26日)

图7. 截至5月底,ASX 200中前50只股票(x轴)与它们在“Love指数”中的排名(y轴)的关系图

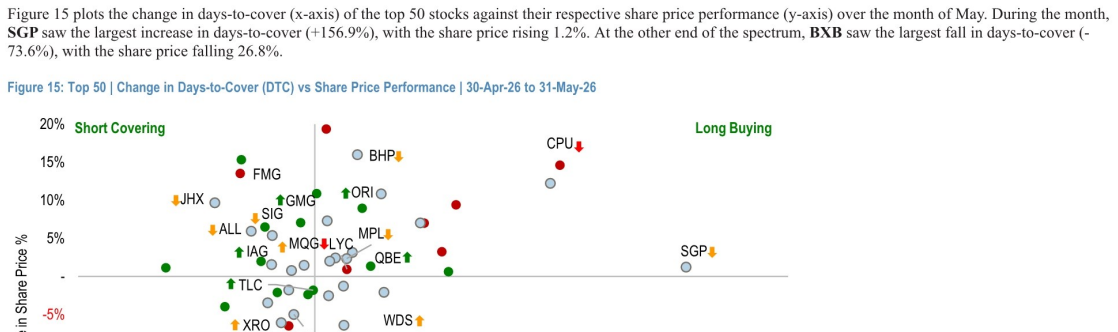
图8. 5月份前50只股票的覆盖天数变化(x轴)与各自股价表现(y轴)的关系图