[国内研报] 华泰证券 腔镜手术机器人:国产龙头逐鹿全球
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
手术机器人行业正处于临床价值、技术趋势、海外龙头示范、国内收费机制及国产龙头商业化共同验证的爆发期。 全球腔镜手术机器人市场规模在2024年达102亿美元,CAGR为16.7%。 随着人工智能、远程手术及降本普惠三大趋势演进,国产企业通过差异化竞争,在海外市场及国内收费新政下迎来替代窗口。 预计2035年国产腔镜机器人国内外合计收入空间约344.5亿元,2026-2035年CAGR约42%。
主要观点
- 手术机器人具备显著的临床与经济价值,包括降低中转开腹率、减少术后并发症及缩短住院周期。
- 人工智能与远程手术是行业长期技术边界,国产企业在远程手术领域已形成明确优势。
- 全球龙头直觉外科通过“装机-手术量-耗材复购-服务收入”的平台模式保持统治地位。
- 国内收费新政利于加速国产替代,按分档收费模式强化了国产系统的性价比优势。
- 国产厂商在招采格局中份额提升,已从示范装机进入多点导入阶段。
- 海外市场是国产机器人的核心增量空间,最优路径是进入达芬奇覆盖不足的区域。
论述逻辑
- 临床价值验证(患者/医生获益) -> 技术演进(AI/远程/降本) -> 商业模式成熟(直觉外科示范) -> 政策驱动(国内收费框架重塑) -> 国产龙头商业化兑现(海外出海+国内放量)
关键展望
- 2035年国产腔镜机器人国内外合计收入空间约344.5亿元,2026-2035年CAGR约42.4%。
- 国产龙头将持续通过海外准入、远程能力和装机放量进入兑现期。
推荐标的
- 精锋医疗:2025年收入4.6亿元(同比+185%),海外收入占比46%,累计装机突破100台。
- 微创机器人:2025年收入5.5亿元(同比+114%),海外收入4.0亿元,占比73%。
关键图表
图2. 表21. 原发性修补术和切口修补术的机器人手术Vs PEE RA
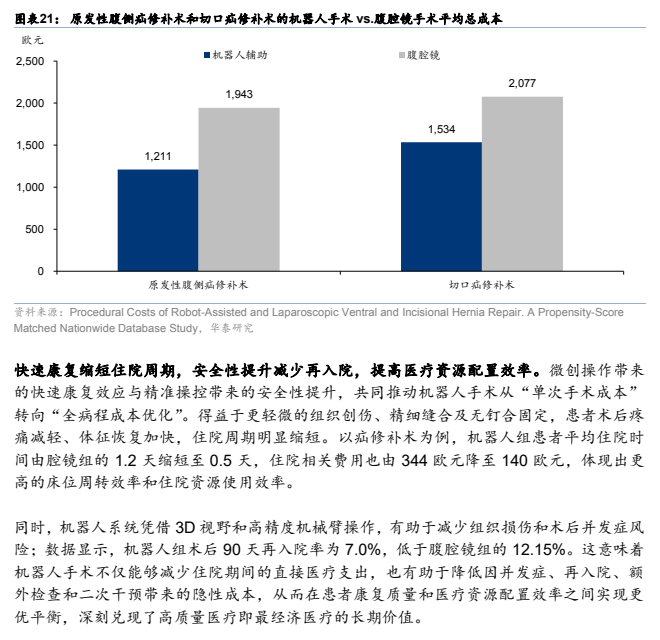
图3. 远程手术系统国内外获证及开展手术情况
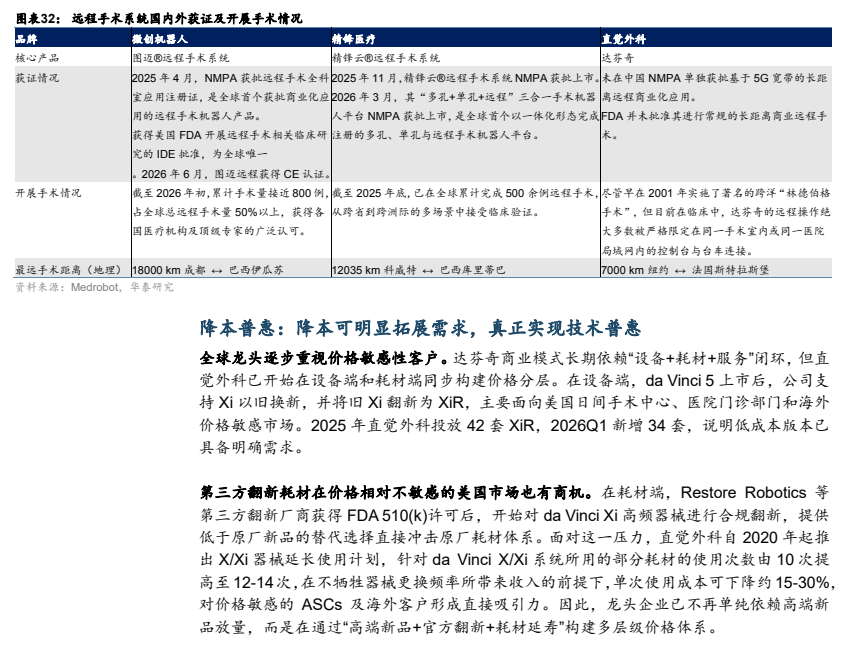
图4. 直觉外科忆到期的代表性基础专利
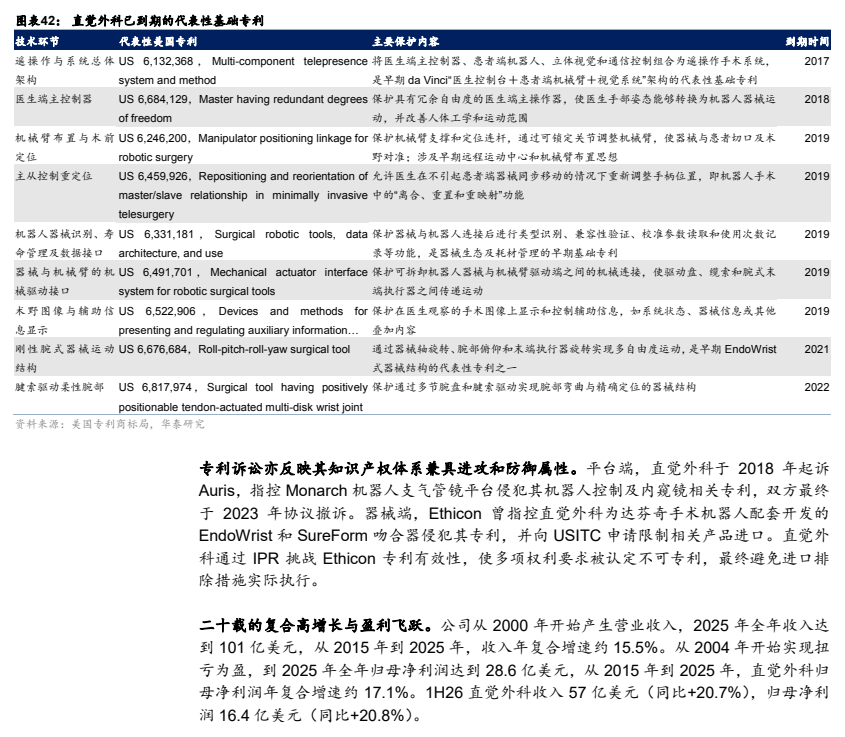
图5. ooo Leas 欧洲 sm 四其低地区合计 Tee ee |
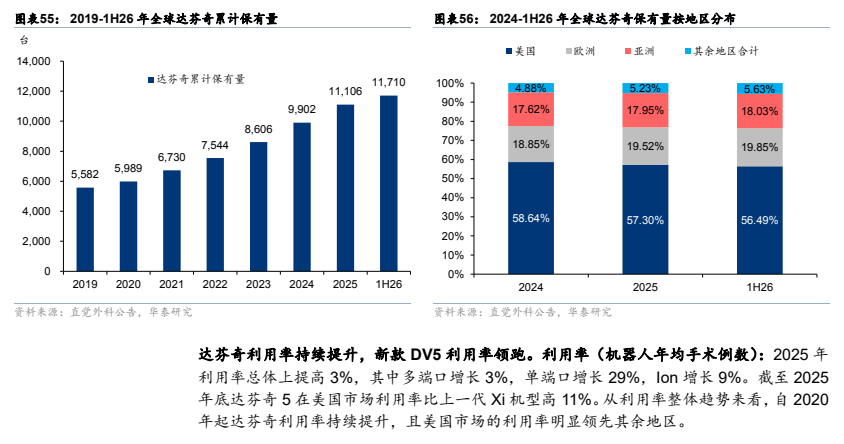
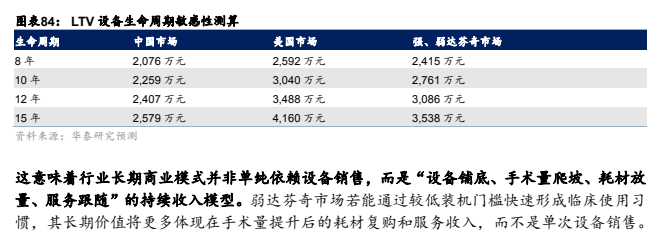
图7. LTV设备生全教感性测算 ae 2078 5%. 2.592万元 2415 5%