刘梦麟 谢少威 吴镇杰 公司研究 公司深度 优利德(688628):核心主业稳健护航,光电融合共启新局
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
东莞证券发布优利德(688628)深度报告,首次覆盖给予“买入”评级。 公司深耕测试测量二十三载,年产能超千万台,依托“UNI-T”自主品牌加速向半导体等硬科技场景渗透。 2025年由于越南基地产能爬坡,归母净利润同比下降17.54%至1.51亿元;但2026年一季度效益迅速提速,归母净利润同比增长31.68%至0.73亿元,主营业务毛利率显著回升达到46.59%。 公司2025年研发费用达1.46亿元,研发人员占比超23%,成功流片多款示波器前端自研芯片,8GHz高带宽示波器核心指标已达国内领先水平。 此外,公司于2026年3月公告拟以不超过8600万元控股信测通信,切入百亿光测蓝海,并于7月完成第一期收购,构筑“光电融合”第二增长引擎。 预计公司2026-2028年归母净利润分别为239.70/312.56/373.79亿元,对应PE分别为31.24/23.96/20.03倍。
主要观点
- 首次覆盖给予“买入”评级,预计2026-2028年归母净利润分别为239.70/312.56/373.79亿元。
- 随着越南基地完成产能爬坡,2026年一季度公司效益明显提速,归母净利润同比增长31.68%。
- 公司2025年研发费用达1.46亿元,研发人员占比超23%,成功流片多款示波器前端自研芯片,8GHz高带宽示波器核心指标达国内领先。
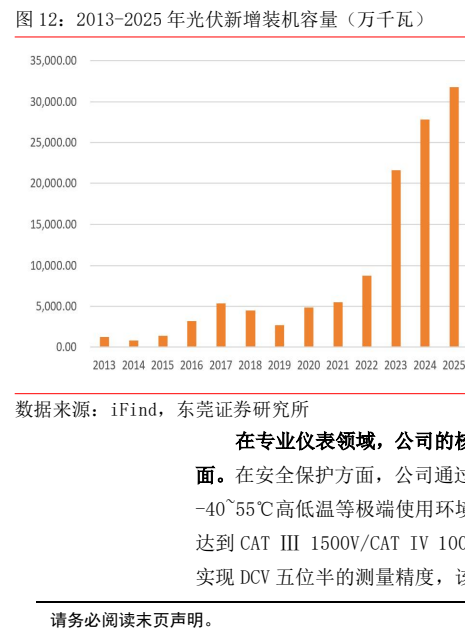
- 占比超55%的通用仪表业务具备强抗周期属性,光伏与新型电力系统催化下专业仪表业务持续增长。
- 公司2026年3月公告斥资不超过8600万元控股信测通信,切入百亿光测蓝海,并于7月完成第一部分收购。
- 2025年公司营业收入稳步增长至12.21亿元,归母净利润同比下降17.54%至1.51亿元。
- 2025年境外毛利率因产能投放阶段性承压至42.54%,2026年一季度境外业务盈利能力逐步向好。
- 2023年我国进口示波器均价高达85,499元,出口均价仅3,287元,高端示波器进口依赖度高。
- 海外企业占据2024年中国光通信测试仪器市场约84%份额,本土企业占比约16%。
论述逻辑
- 公司以通用仪表为基本盘提供稳定营收,并在专业仪表领域受益于光伏和电力需求实现高增。
- 叠加自研芯片突破实现高端测试仪器国产替代,公司内部毛利率结构有望持续优化。
- 外延并购信测通信切入光测蓝海,实现“光电融合”综合测试能力,构筑第二增长引擎。
关键展望
- 预计全球电子测量仪器市场规模将从2025年的1527.20亿元增长至2030年的2239.09亿元。
- 下游数据中心逐步向800G及1.6T/3.2T等更高规格演进,将推高单台测试设备的技术壁垒与附加值。
- 风险提示包括海外地缘政治扰动、下游行业需求波动以及高端仪器赛道竞争加剧等风险。
推荐标的
- 优利德(688628):首次覆盖给予“买入”评级。
关键图表
图1. 图表
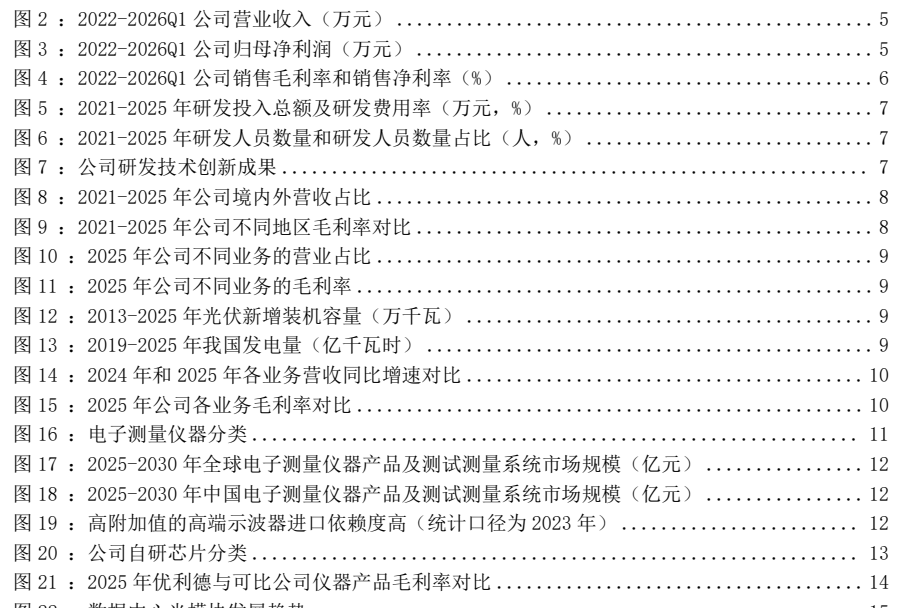
图2. 2021-2025年公司境内外营收占比
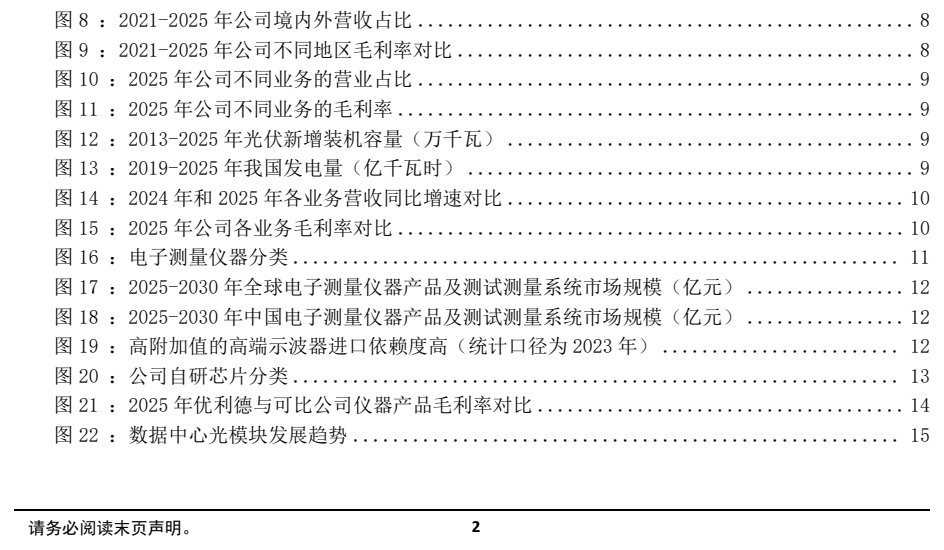
图3. 2024年和2025年各业务营收同比增速对比
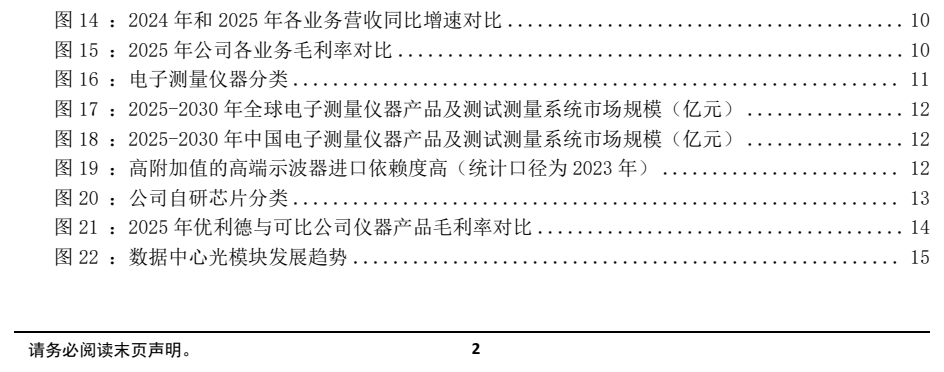
图4. 据心光展
图5. 图表
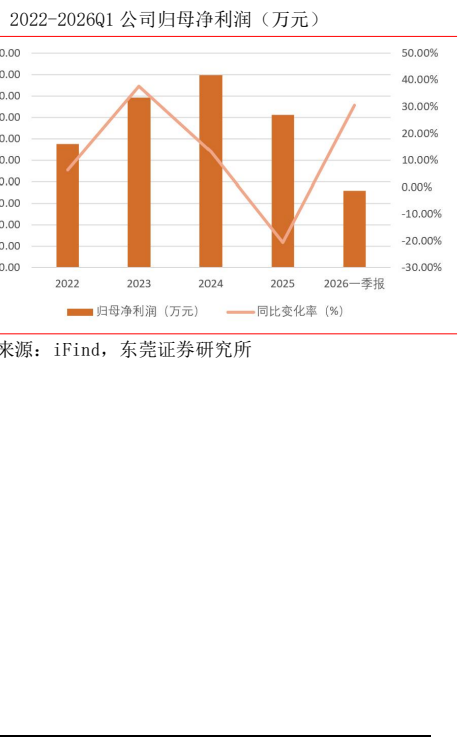
图6. 2013-2025年光伏新增装机容量(万千瓦)