半导体产品与半导体设备行业半导体基石系列之八:长牛逻辑显现,海外龙头营收与盈利全面加速
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
长江证券发布半导体产品与半导体设备行业深度报告,系统梳理海外设备与测试龙头的最新季度业绩与指引,核心结论是龙头公司营收与盈利全面加速、行业长牛逻辑正在显现。 应用材料(AMAT)2026Q2 营收 91.2 亿美元、同比增加 24.8%,毛利率与营业利润率分别为 50.3%和 33.0%,2025 财年底积压订单 150 亿美元,2026Q3 指引销售额 97.5-107.5 亿美元、中值同比增加 50.7%,并计划到 2028 年将季度半导体设备出货能力翻倍。 东京电子(TEL)2026CQ2 半导体设备收入 5,313 亿日元、同比增加 34.5%,在旺盛的 AI 服务器需求下上调 2027H1 营收预测至 16,200 亿日元、同比增加 37.3%。 Advantest 表示推理 AI 相关 ASIC、CPU 和 DRAM 测试机需求远超预期,2026CQ3 预期收入 4,345 亿日元、同比增长 65.3%。 Teradyne 2026Q2 销售额 13.3 亿美元、同比增加 103.8%,超过 11.5-12.5 亿美元的指引区间,半导体测试收入同比增加 128.0%。 区域结构上,AMAT 与 TEL 中国大陆收入占比分别回落至 28%和 30%,美国、中国台湾、韩国需求接力,DRAM、HBM、闪存等存储与 AI 计算相关需求是本轮加速的核心驱动。
主要观点
- 报告梳理 AMAT、KLA、TEL、DISCO、Advantest、Teradyne 六家海外龙头的最新季度业绩与指引,核心结论是海外龙头营收与盈利全面加速、长牛逻辑显现。
- AMAT 2026Q2 营收 91.2 亿美元、同比增加 24.8%,毛利率与营业利润率分别为 50.3%和 33.0%,2025 财年底积压订单 150 亿美元。
- AMAT 半导体设备收入 70.4 亿美元、同比增加 29.7%,其中晶圆代工/逻辑 47.2 亿美元(同比增加 26.0%)、DRAM 18.3 亿美元(同比增加 53.3%)、闪存 4.9 亿美元(环比增加 106.5%),三者占比分别为 67%、26%、7%。
- AMAT 中国大陆收入占比由 2023Q4 的 45%回落至 28%、对应收入 25.1 亿美元;美国收入 13.7 亿美元、同比增长 100.1%,占比由 9%提升至 15%。
- AMAT 2026Q3 指引销售额 97.5-107.5 亿美元,中值 102.5 亿美元对应同比增加 50.7%、环比增加 12.5%,毛利率预计 50.4%;公司计划到 2028 年将季度半导体设备出货能力从当前水平翻倍。
- TEL 2026CQ2 半导体设备收入 5,313 亿日元、同比增加 34.5%,DRAM、非易失性存储器、非存储占比分别为 32%、11%、57%,存储合计占比达 43%、较去年同期提升 7pct。
- TEL 中国大陆收入占比由 2024CQ2 的 50%回落至 30%;中国台湾收入 1,861 亿日元、同比增长 66.9%,韩国收入 1,524 亿日元、同比增长 72.6%,两地合计占比达 46%。
- 在旺盛的 AI 服务器需求下,TEL 客户提前交货及追加采购请求持续不断,公司上调 2027H1 预测:营收 16,200 亿日元、同比增加 37.3%,SPE 新设备 12,400 亿日元、同比增加 45.9%,毛利率 46.2%。
- Advantest 认为推理 AI 相关 ASIC、CPU 和 DRAM 的测试机需求远超预期,2026CQ3 预期收入 4,345 亿日元、同比增长 65.3%,营业利润率 51.7%;FY2026E 营收指引 1,714.0(十亿日元)、营业利润率指引 49.4%。
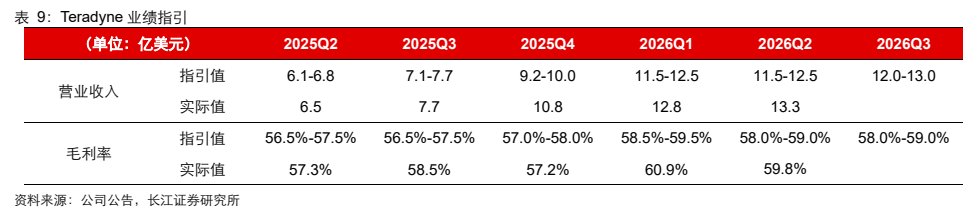
- Teradyne 2026Q2 销售额 13.3 亿美元、同比增加 103.8%,超过 11.5-12.5 亿美元的指引区间;半导体测试收入 11.2 亿美元、同比增加 128.0%,其中存储测试 2.1 亿美元、同比增加 248%,SoC 计算类收入占比达 70%、同比增长接近 600%。
- Teradyne 本季度完成与第二家 AI 云厂商的机型验证并交付商用 GPU 订单,存储测试收入连续三个季度超过 2 亿美元、HBM 和 DRAM 是主要驱动;毛利率 59.8%高于指引范围 58.0%-59.0%。
论述逻辑
- AI 服务器需求旺盛 → 客户提前交货与追加采购请求持续(TEL)、推理 AI 相关 ASIC/CPU/DRAM 测试机需求远超预期(Advantest)、AI 和高性能计算相关的 SoC 与 HBM、DRAM 测试需求增长较快(Teradyne)→ AMAT、TEL、Advantest、Teradyne 最新季度营收与盈利全面加速(AMAT 营收同比增加 24.8%、Teradyne 同比增加 103.8%)→ 收入结构上存储与 AI 计算占比提升,中国大陆收入占比回落(AMAT 28%、TEL 30%),美国、中国台湾、韩国需求接力 → 各公司指引继续高增(AMAT 2026Q3 中值同比增加 50.7%,TEL 上调 2027H1 营收至 16,200 亿日元,Advantest 2026CQ3 同比增长 65.3%)并扩产(AMAT 计划 2028 年季度出货能力翻倍)→ 报告由此判断海外龙头营收与盈利全面加速、长牛逻辑显现。
关键展望
- AMAT 2026Q3 销售额预计 97.5-107.5 亿美元(中值同比增加 50.7%、环比增加 12.5%),其中半导体设备预计 79.0 亿美元、同比增加 66.0%,毛利率预计 50.4%。
- AMAT 预计随着客户开始扩建无尘室,下半年 DRAM 营收将出现显著增长,并计划到 2028 年将季度半导体设备出货能力从当前水平翻倍。
- TEL 上调 2027H1(财报季)预测:营收 16,200 亿日元、同比增加 37.3%,SPE 新设备 12,400 亿日元、同比增加 45.9%,毛利率 46.2%,存储合计占比与 2026H2 基本持平。
- Advantest 2026CQ3 预期收入 4,345 亿日元、同比增长 65.3%,营业利润率 51.7%(同比增加 10.4pct);FY2026E 营收指引 1,714.0(十亿日元)、营业利润率指引 49.4%,公司将继续重点提升大规模稳定交付的能力。
- Teradyne 2024 年底积压订单 11.6 亿美元,本季度完成与第二家 AI 云厂商的机型验证并交付商用 GPU 订单,存储测试收入连续三个季度超过 2 亿美元、HBM 和 DRAM 是主要驱动。
推荐标的
- 应用材料(AMAT):报告重点覆盖标的,2026Q2 营收 91.2 亿美元、同比增加 24.8%,2026Q3 指引中值 102.5 亿美元、同比增加 50.7%。
- 东京电子(TEL):AI 服务器需求下上调 2027H1 业绩预测,营收预计 16,200 亿日元、同比增加 37.3%。
- Advantest(爱德万测试):推理 AI 相关 ASIC、CPU 和 DRAM 测试机需求远超预期,2026CQ3 预期收入 4,345 亿日元、同比增长 65.3%。
- Teradyne(泰瑞达):2026Q2 销售额 13.3 亿美元、同比增加 103.8%,超过指引区间,半导体测试是主要的超预期来源。
- KLA 与 DISCO 亦为报告覆盖公司,正文分别设有业绩指引表(表 5、表 7);所提供报告文本未显示各标的的具体评级与目标价。
关键图表
图1. 2028年全球半导体设备销售额有望提升至2,295亿美元
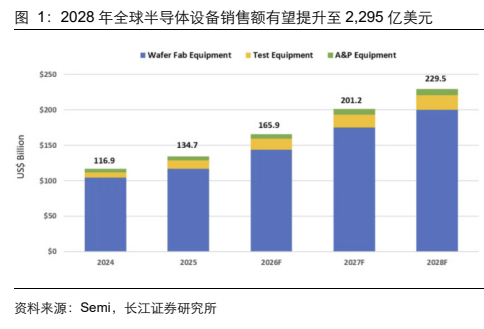
图2. 表 1: 海外龙头设备公司营收及指引(指引值取区间中位数)
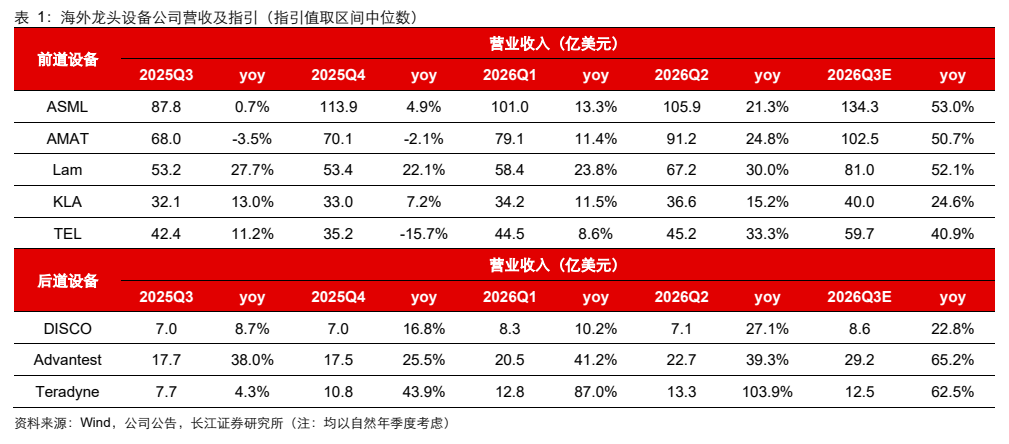
图3. 表 2: ASML 业绩指引
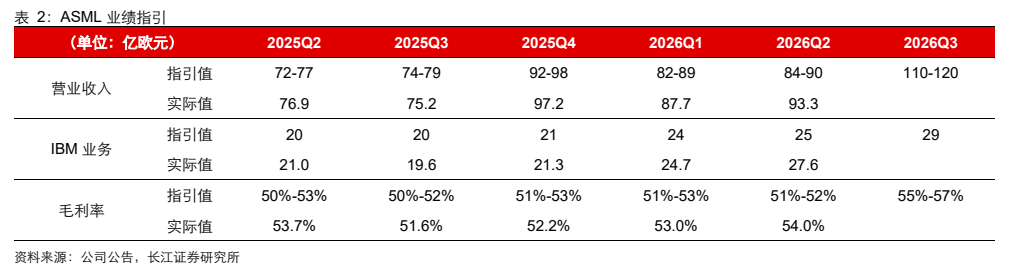
图4. 2026Q2 AMAT 中国大陆收入占比回落至 28%
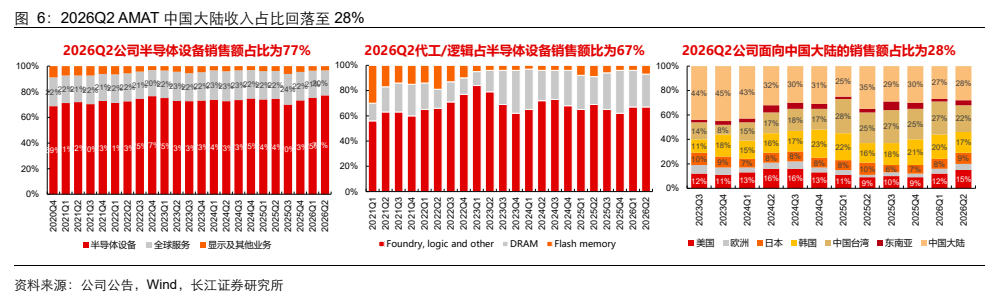
图5. 2026Q2 Lam Research 存储营收占比有所提升
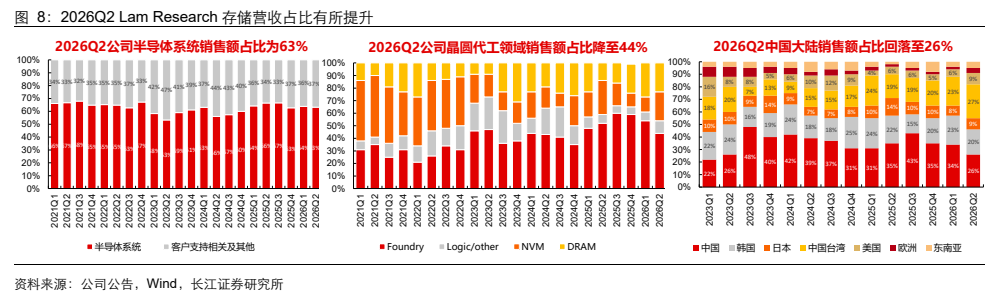
图6. 2026Q2 KLA 营收同比增长 15.2%,2026 年年中在手订单明显回升
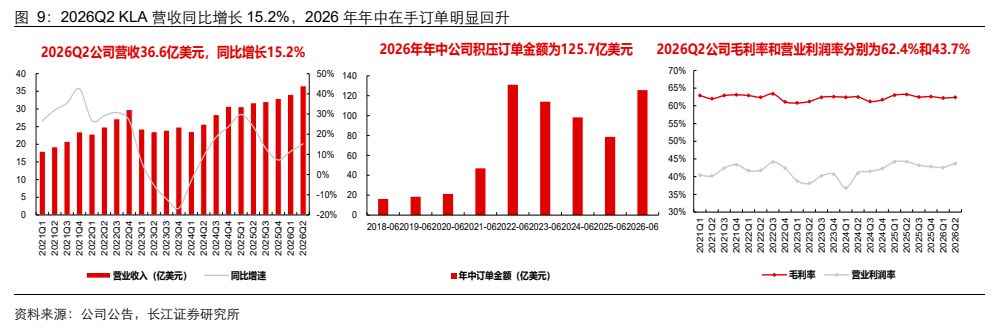
图7. 2026CQ2 TEL 营收 7,323 亿日元,同比增长 33.3%
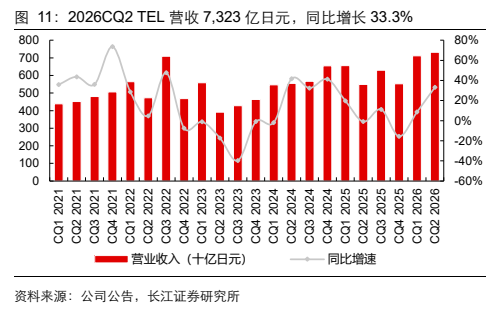
图8. 2026CQ2 TEL 存储领域销售额占比提升,中国台湾及韩国合计占比达 46%
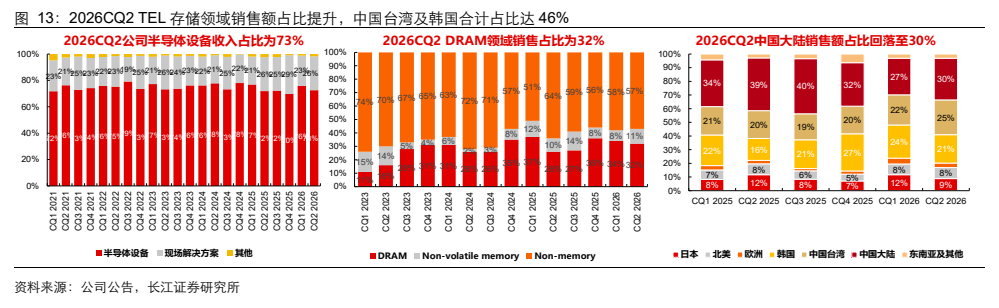
图9. 2026CQ2 DISCO 中国台湾销售额占比升至首位,中国大陆占比回落至 27%
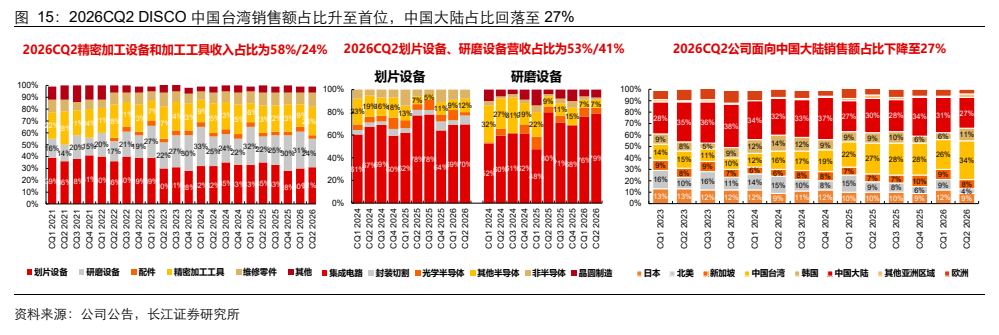
图10. 2026CQ2 Advantest 营收持续高增,CY2025 测试设备市场份额提升至 65%
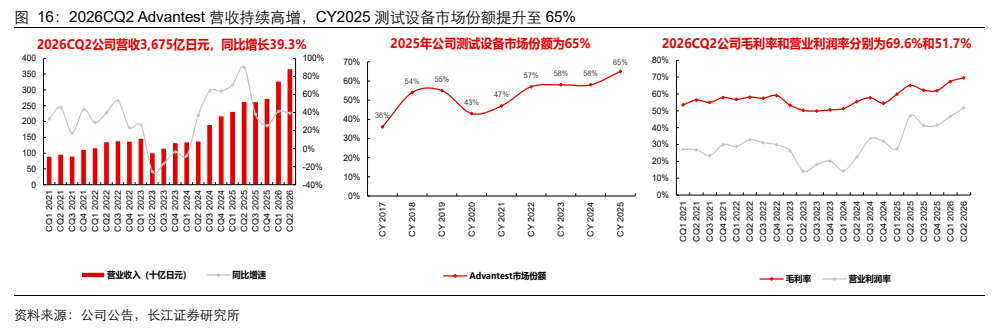
图11. 2026Q2 Teradyne 营收持续高增,半导体测试为主要驱动力
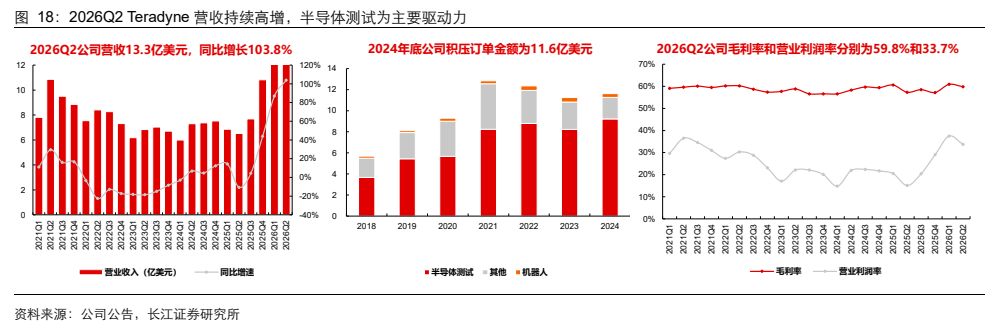
图12. 表 9: Teradyne 业绩指引