中信期货 权益及期权策略(股指)专题报告KOSPI200期货基差与韩国市场情绪研究
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
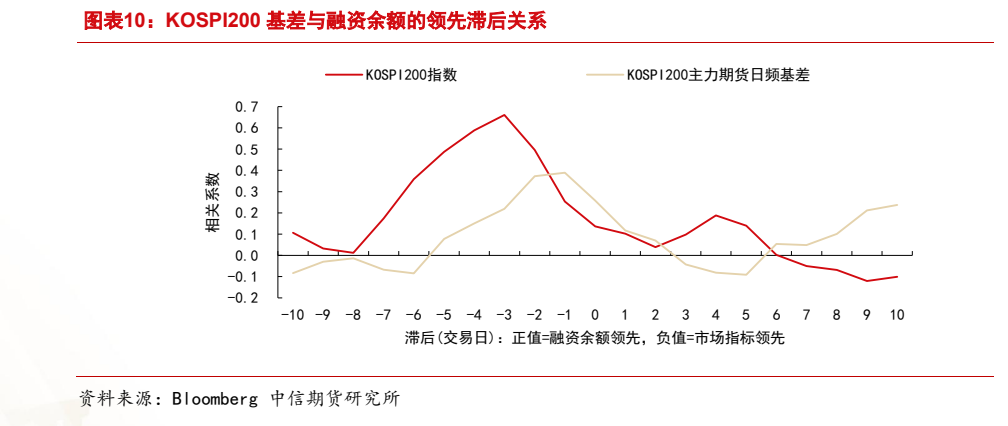
本报告通过分析KOSPI200期货基差及韩国衍生品指标,探讨其对韩国市场风险偏好及科技股情绪的指引价值。 研究发现,利率对基差解释力有限,日间基差受趋势力量驱动,日内基差则受Delta对冲等高抛低吸资金影响。 衍生品指标中,期货持仓量可识别尾部风险,PCR指标与指数同步性强,融资余额则适合作为中短周期趋势确认指标。 这些指标可辅助国内投资者观察海外科技股情绪及亚太市场风险偏好。
主要观点
- 利率对KOSPI200基差的解释力度有限
- 日间基差主要由趋势力量驱动,与指数正相关
- 日内基差与指数呈负相关,受Delta对冲等资金扰动
- 期货持仓量可辅助识别尾部风险
- 期权PCR指标是KOSPI200的同步指标
- 融资余额是滞后指标,适合确认中短周期趋势
论述逻辑
- 利率对基差解释力有限 -> 区分日间(趋势驱动)与日内(Delta对冲驱动)基差行为 -> 评估期货持仓、期权PCR及融资余额对市场情绪的指引作用 -> 总结各指标在识别风险偏好及趋势确认中的应用价值。
关键展望
- PCR指标极端位置暗示市场反转可能
- 融资余额适合确认两周左右的中短周期趋势
推荐标的
- 报告未明确给出推荐标的
关键图表
图1. 图表 1: KOSPI200 基差与韩国 10 年期国债收益率的关系
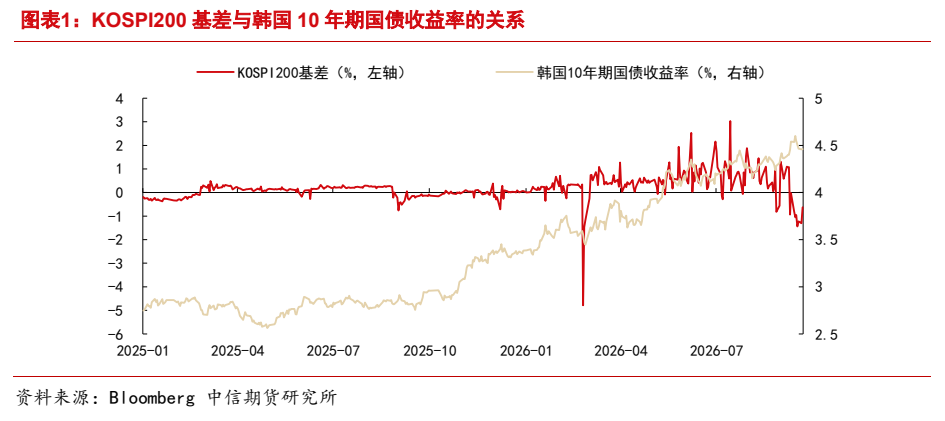
图2. 图表 2: KOSPI200 主力期货日频基差与指数的关系
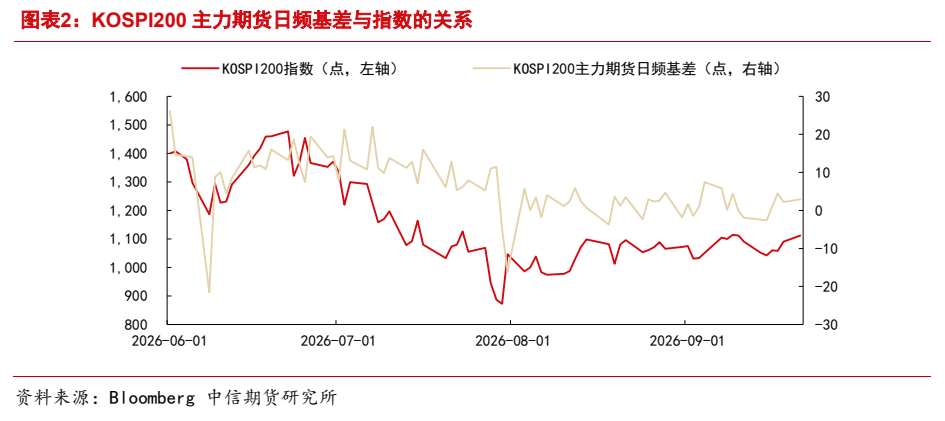
图3. 图表 3: KOSPI200 主力期货日内基差在上涨和下跌日时的平均变化
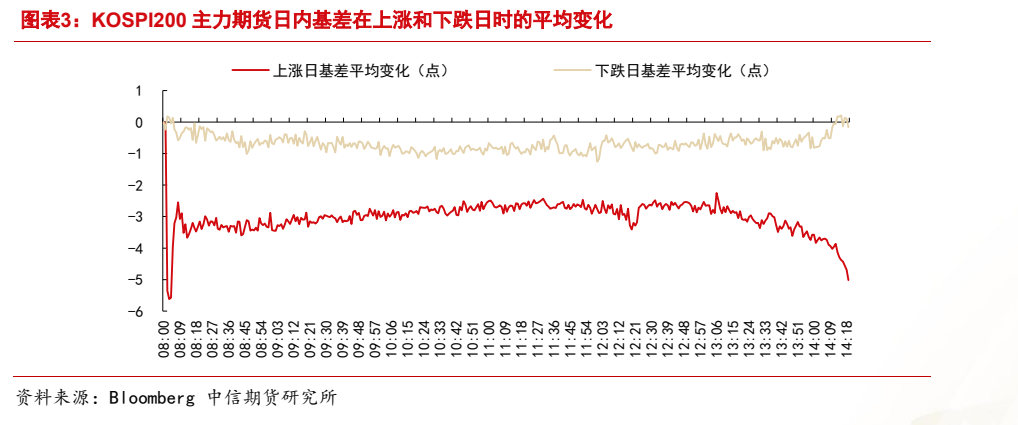
图4. 图表 4: KOSPI200 期货总持仓量与指数的关系
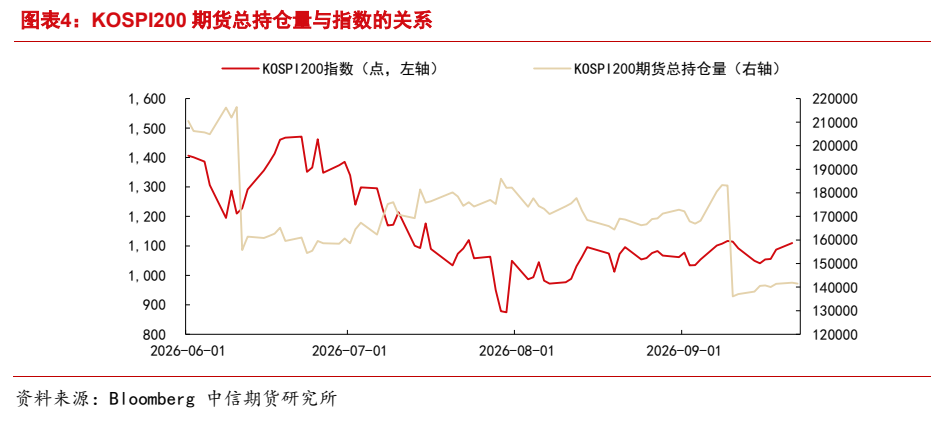
图5. 图表 5: KOSPI200 期权总持仓量与指数的关系
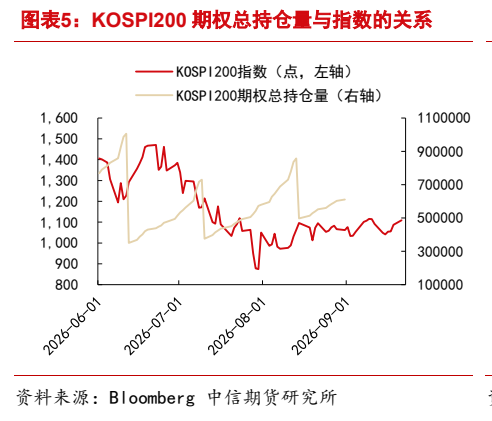
图6. 图表 6: KOSPI200 期权总成交量与指数的关系
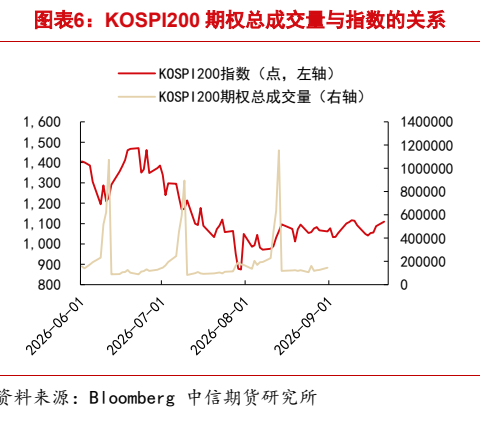
图7. 图表 7: KOSPI200 期权成交量 PCR 与指数的关系
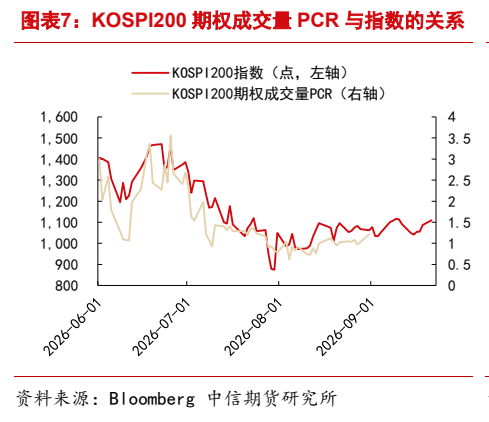
图8. 图表 8: KOSPI200 期权持仓量 PCR 与指数的关系
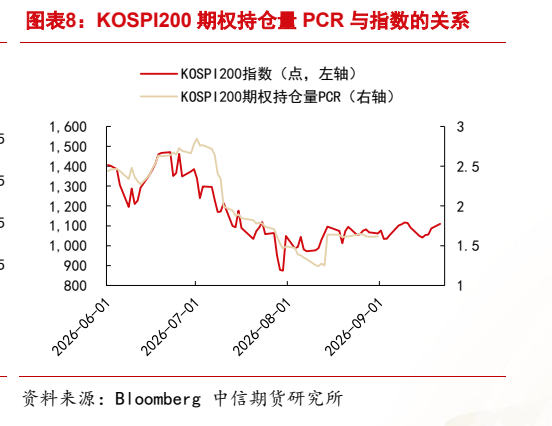
图9. 图表 9: KOSPI200 指数和基差与融资余额的关系
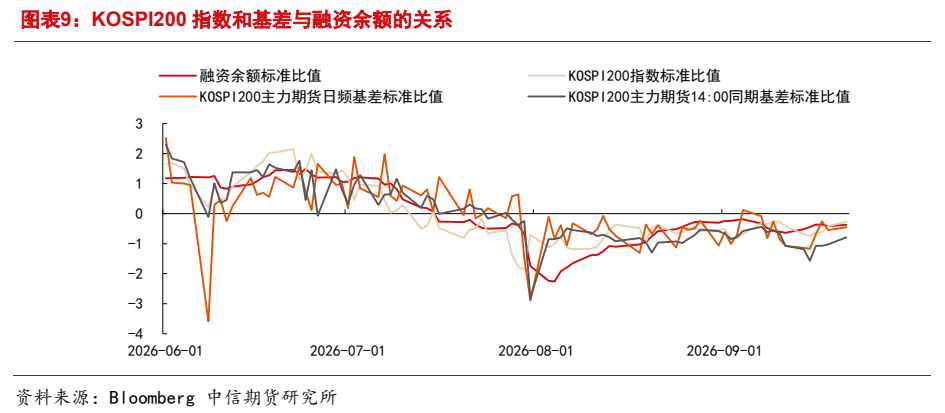
图10. 图表 10: KOSPI200 基差与融资余额的领先滞后关系