策略月报:《金融强国建设“十五五”规划》出台,有望提振市场情绪
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
万联证券9月策略月报认为,《金融强国建设“十五五”规划》于9月10日正式出台,随着投融资综合改革深化、耐心资本与长期资本供给扩大,市场韧性有望进一步增强、流动性环境有望改善。 行情层面,截至9月24日上证综指收报3,888.37点,较8月末下跌2.46%,宽基指数中上证50调整幅度最小、科创50次之;申万一级行业仅6个上涨,房地产(2.67%)、通信(2.51%)、银行(0.77%)涨幅居前。 流动性方面,9月央行逆回购与MLF合计净回笼8,490亿元,A股日均成交额18,818.07亿元较8月回落,重要股东净减持247.24亿元、限售解禁约1,365.30亿元,新成立偏股型基金434.63亿份明显回升。 情绪方面,沪深京三市两融余额26,550.08亿元,融资买入额占比约9.02%较8月末上升,半导体、通信设备、元件板块月成交额居前。 海外方面,8月美国零售销售额同比增长6.04%,CPI、核心CPI、PPI分别同比3.40%、2.40%、5.40%,9月FOMC会议加息25bp将联邦基金利率目标区间升至3.75%至4.00%,美国10年期、20年期、30年期国债利率均突破5%,或对高估值科技股及成长股产生影响。 估值方面,科创50动态市盈率处于2010年以来90.43%分位、为宽基指数中最高,建筑材料、银行和综合等12个行业市盈率超过历史50%分位数。 配置上建议关注科技领域中需求增长较快、技术壁垒较高、商业化落地路径清晰的细分赛道,以及高股息低波动的红利价值股和供需紧平衡、盈利修复的上游资源品板块。
主要观点
- 9月A股主要指数震荡回落、结构分化:上证综指较8月末下跌2.46%,宽基指数中上证50调整幅度最小、科创50次之,板块中元件、影视院线、文化传媒涨幅居前。
- 行业与风格层面,9月申万一级行业仅6个上涨,房地产、通信、银行涨幅居前;中信五大风格指数普遍调整,高市盈率指数调整幅度最小,中价股指数表现优于高价股与低价股。
- 海外经济保有韧性:8月美国零售销售额同比增长6.04%、增速较7月加快,CPI、核心CPI、PPI分别同比增长3.40%、2.40%、5.40%,通胀增速处于高位,新增非农就业16.2万人。
- 全球流动性收紧:9月FOMC会议加息25bp,联邦基金利率目标区间升至3.75%至4.00%;截至9月24日CME FedWatch显示10月再加息25bp概率达70.9%、预计年内或再加息1次;9月10日欧洲央行存款便利利率加息25bp,9月18日日本央行上调25bp至1.25%;截至9月25日美国10年期、20年期、30年期国债利率均突破5%,或对高估值科技股及成长股产生影响。
- 国际指数表现分化:截至9月25日,9月主要国际指数涨跌不一,韩国KOSPI(3.83%)涨幅最大,纳斯达克综指次之。
- 宏观流动性边际收敛但银行体系充裕:9月央行逆回购净回笼10,490亿元、MLF净投放2,000亿元,合计净回笼8,490亿元、回笼规模较8月上升;8月M1、M2、社融存量同比4.10%、7.50%、7.20%,M1增速加快0.10pct;9月R007、DR007月均值1.42%、1.40%,5年期LPR(3.50%)和1年期LPR(3.00%)与上月持平。
- 9月A股市场流动性有所回落:9月1日至24日日均成交额18,818.07亿元较8月下降,重要股东净减持247.24亿元但较上月收窄,全部A股解禁金额约1,365.30亿元较8月回升,新成立偏股型基金434.63亿份较上月明显增加。
- 情绪与杠杆资金仍有支撑:截至9月23日沪深京三市两融余额26,550.08亿元、日均融资买入额1,636.50亿元,融资买入额占A股交易额比重约9.02%较8月末上升;半导体、通信设备、元件板块月成交额居前,交投热度较高。
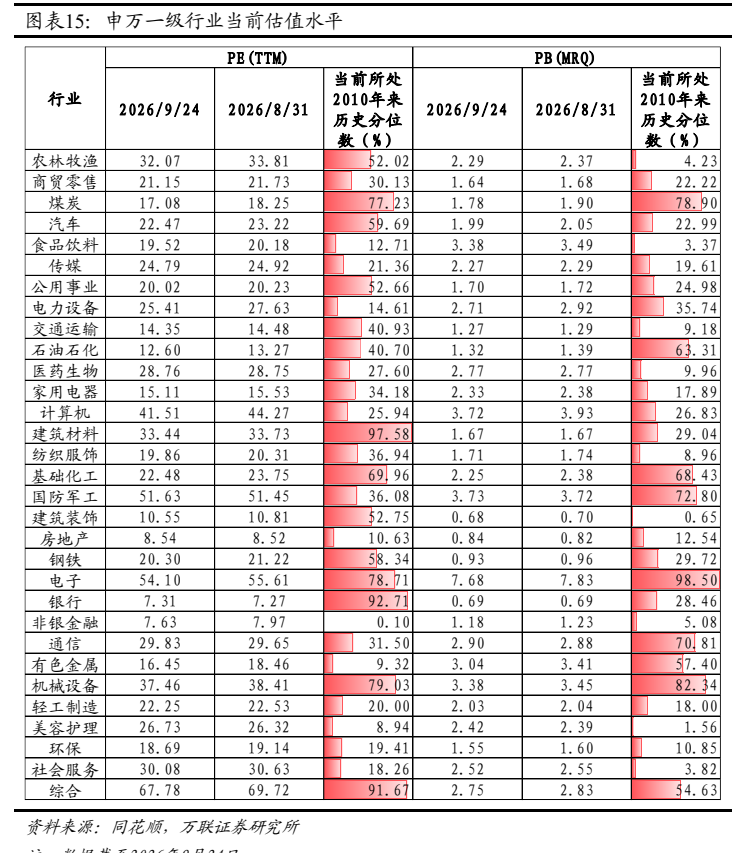
- 估值分化明显:科创50指数动态市盈率所处历史分位最高、当前处于历史90.43%分位数水平;申万行业中9月有6个行业市盈率回升,建筑材料、银行和综合等12个行业动态市盈率超过历史50%分位数,电子、机械设备、煤炭等9个行业动态市净率超过历史50%分位数。
- 国内经济与政策形成支撑:8月规模以上工业增加值同比增长5.2%,装备制造业和高技术制造业增速分别达12.1%和16.7%,8月货物进出口增长19.8%,CPI温和回升至0.8%;央行印发“十五五”改革发展规划并配套出台9份行动方案,证监会力争到2030年资本市场建立40周年之际高质量发展新格局基本形成。
- 核心结论:受国内需求侧小幅走弱、地缘冲突升级、海外流动性收紧影响,9月投资者情绪与风险偏好回落,持续性提升仍需更多支持;《金融强国建设“十五五”规划》出台后,随着深化投融资综合改革、扩大耐心资本、长期资本和战略资本供给,市场韧性有望进一步增强、流动性环境有望改善。
论述逻辑
- 9月A股震荡回落(上证综指较8月末跌2.46%)+全市场日均成交额18,818.07亿元回落、限售解禁回升→市场流动性有所回落;国内需求侧小幅走弱、地缘冲突升级、海外流动性收紧→投资者情绪回落、风险偏好走弱;海外方面,8月美国零售同比6.04%、需求边际改善,但通胀(CPI 3.40%、PPI 5.40%)仍高于目标区间,9月FOMC全票通过加息25bp、欧央行与日央行同步加息、美债10/20/30年期利率均破5%→压制高估值科技股与成长股,需持续关注美联储政策动向;国内1-8月国民经济运行平稳、8月工业增加值同比5.2%构成基本面支撑;9月10日《金融强国建设“十五五”规划》出台,投融资综合改革深化、耐心资本/长期资本/战略资本供给扩大→市场韧性有望进一步增强、流动性环境有望改善、风险偏好有望转暖→配置聚焦两条主线:科技领域高壁垒、商业化路径清晰的细分赛道+高股息低波动红利价值股与供需紧平衡、盈利修复的上游资源品板块。
关键展望
- 10月FOMC及年内路径:截至9月24日,CME FedWatch显示10月会议加息25bp概率达70.9%,预计年内或再加息1次;报告建议持续关注美联储政策动向。
- 货币政策取向:央行三季度货币政策例会提出继续实施适度宽松的货币政策,加大逆周期调节力度,保持流动性充裕。
- 中长期流动性展望:随着证监会持续推动增量资金入市工作,预计中长期A股市场流动性有望改善。
- 风险偏好展望:随着资本市场改革效应持续显现,市场风险偏好有望转暖。
- 政策时间表:证监会力争到2030年资本市场建立40周年之际,资本市场高质量发展的新格局基本形成,综合实力与国际竞争力明显提高。
- 风险提示:海外经济陷入衰退;国内经济复苏力度较弱;政策成效未如预期。
推荐标的
- 报告未明确给出推荐标的:全文未列出个股、评级或目标价,仅在行业配置建议中给出两条主线。
- 配置主线一:科技领域需求增长较快、技术壁垒较高、商业化落地路径清晰的细分赛道。
- 配置主线二:以高股息、低波动为特征的红利价值股及供需紧平衡、盈利修复的上游资源品板块。
关键图表
图1. 图表 1: 主要国际指数月度涨跌幅(%)
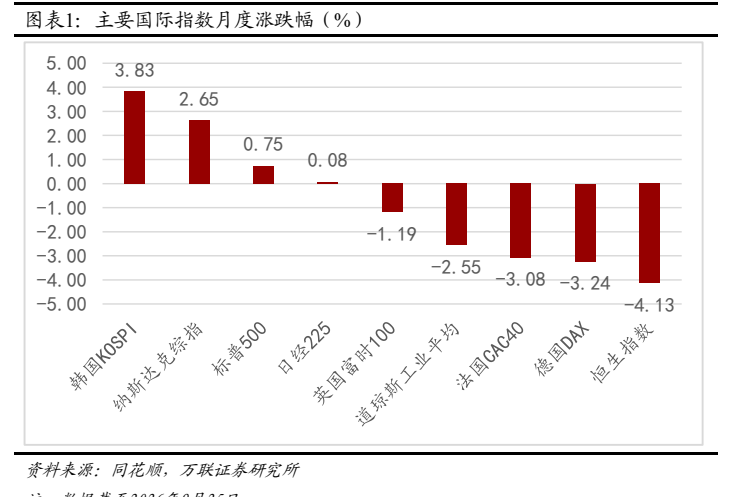
图3. 图表 4: 中信和申万风格指数月度涨跌幅(%)
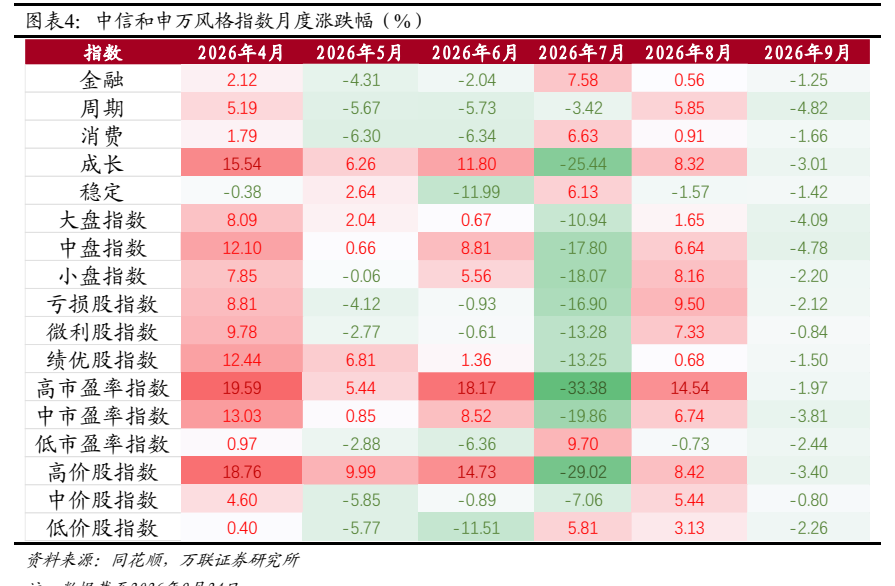
图5. 图表 6: 5年期LPR和1年期LPR走势(%)
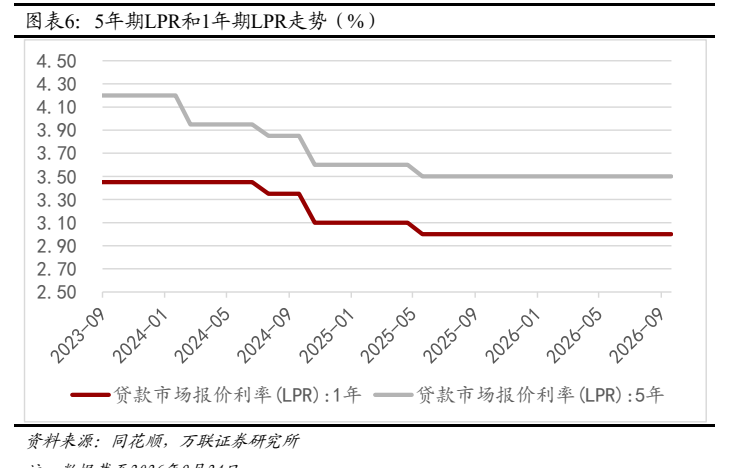
图6. 图表 8: A股月度限售股解禁规模 (亿元)
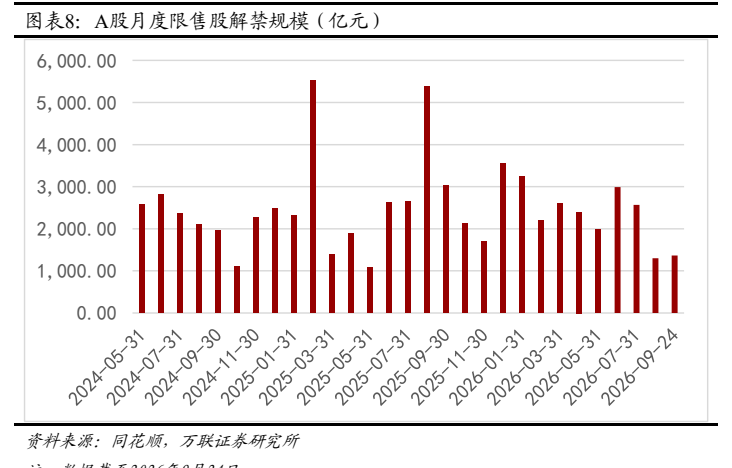
图7. 图表 9: A股日成交额(亿元)
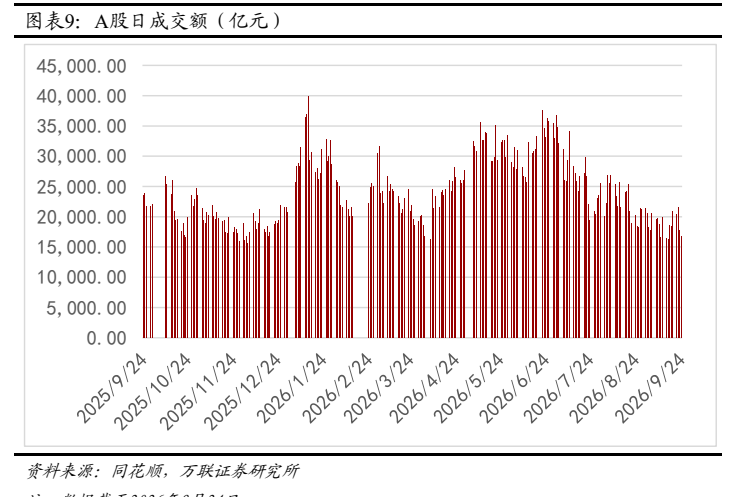
图8. 图表 11: 主要宽基指数周平均换手率(%)
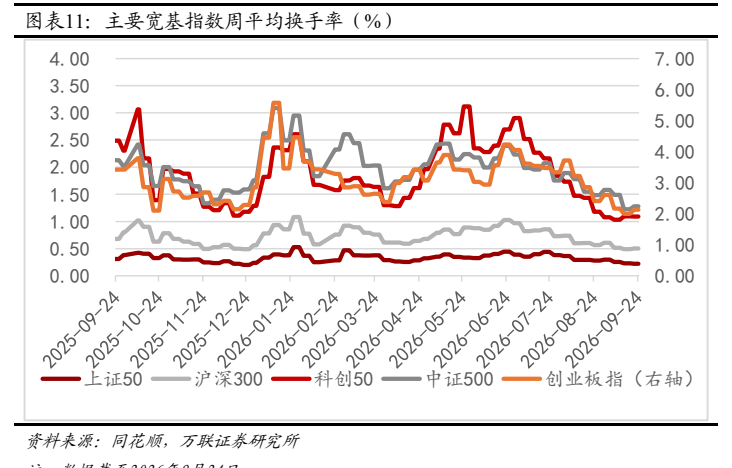
图9. 图表 12: 两融余额(亿元)与融资买入额(亿元,右轴)
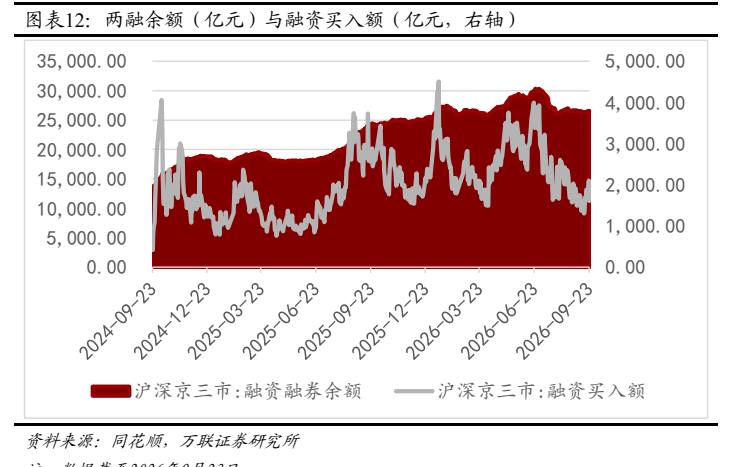
图10. 图表 13: 融资买入额占A股交易金额比例 (% )
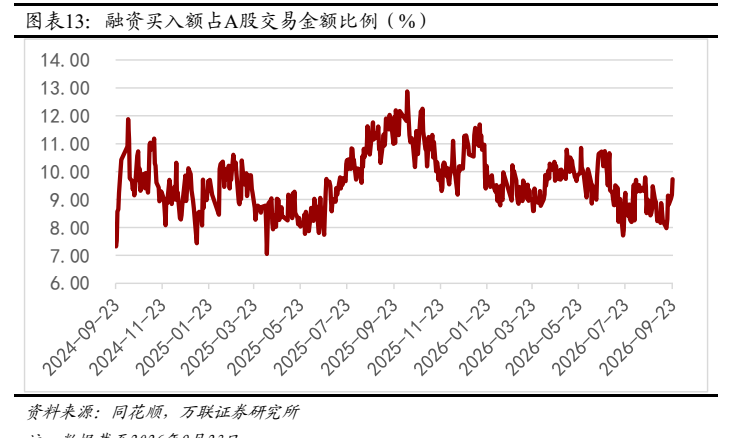
图11. 图表 15: 申万一级行业当前估值水平