高盛 中微公司(688012):在蚀刻和沉积领域推出新工具:内存和高级节点工具推动未来增长;维持买入评级
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
高盛维持中微公司(AMEC,688012.SS)买入评级,12个月目标价Rmb582.00,基于54x 2030E折现P/E(折回2027E),较2026年9月30日收盘价Rmb318.55隐含82.7%上行空间。 在CSEAC 2026上,AMEC发布六款新工具,覆盖极端高深宽比蚀刻、介质膜沉积、钼ALD、金属膜一体化沉积及SiC外延,高盛认为产品组合扩张将拓宽工艺覆盖,并有望提升单客户和单产线的设备价值量。 旗舰新品Primo XD-RIE面向3D NAND和DRAM日益复杂的结构,支持70:1-90:1极端高深宽比蚀刻,并配备大功率多层脉冲RF系统、可调DC偏压与低温蚀刻。 高盛预计AMEC收入在3Q26E/4Q26E环比增长28%/31%至Rmb4,819mn/Rmb6,306mn;引用其CHIPS IV报告,中国WFE支出2026E-28E预计同比增长13%/20%/15%,到2028E达US$61bn。 新预测12/26E-12/28E收入为Rmb17,816.6mn/24,899.2mn/32,784.1mn,均高于旧预测的Rmb17,003.3mn/23,100.4mn/29,722.6mn;12/28E新EPS为Rmb8.96(旧预测Rmb8.71)。 主要下行风险包括贸易限制若扩大至成熟制程将减少产品需求、海外5nm先进产线蚀刻机供货若受阻,以及中国主要代工厂资本开支弱于预期。
主要观点
- 高盛维持AMEC买入评级,12个月目标价Rmb582.00,现价Rmb318.55,隐含82.7%上行空间
- 在CSEAC 2026上AMEC一次发布六款新工具,覆盖极端高深宽比蚀刻、介质膜沉积、钼ALD、金属膜一体化沉积与SiC外延,工艺覆盖面明显拓宽
- 随着内存产品向更高层数迁移,制造商需蚀刻更深更窄结构并保持垂直侧壁、晶圆级均匀性与稳定关键尺寸,工艺复杂度与蚀刻强度同步上升;新品Primo XD-RIE针对3D NAND和DRAM需求,支持70:1-90:1极端高深宽比蚀刻,并集成大功率多层脉冲RF系统、可调DC偏压、低温蚀刻与增强的等离子分布和边缘控制
- 高盛看好AMEC增长前景的三大驱动:中国内存与先进逻辑客户的半导体设备需求稳固、本土设备渗透率上升、公司从蚀刻向沉积及相邻设备品类持续扩张
- 高盛预计AMEC收入3Q26E/4Q26E环比增长28%/31%,分别达Rmb4,819mn/Rmb6,306mn
- 引用高盛CHIPS IV报告,中国WFE支出2026E-28E预计同比增长13%/20%/15%,到2028E达US$61bn,AMEC等领先半导体设备供应商受益
- 收入预测上调:12/26E-12/28E新收入预测为Rmb17,816.6mn/24,899.2mn/32,784.1mn,高于旧预测的Rmb17,003.3mn/23,100.4mn/29,722.6mn;EPS方面12/26E新Rmb5.34(旧Rmb5.52)、12/27E新Rmb6.13(旧Rmb6.33)、12/28E新Rmb8.96(旧Rmb8.71),对应P/E 64.1x/59.6x/52.0x/35.6x
- 目标倍数由同业P/E与远期盈利增速及OPM的相关性推导:AMEC取2030E P/E 54x(2031E OPM 30%、2031E NI YoY 30%、Ratio 0.9),同业Accotest、Kematek、Vanchip、ASMPT、Piotech的平均Ratio为0.9
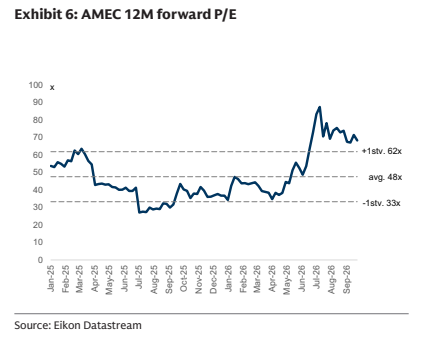
- Exhibit 6显示AMEC 12个月前瞻P/E的参考标注为+1stv. 62x、avg. 48x、-1stv. 33x
- 主要下行风险有三:当前贸易限制尚未针对成熟制程晶圆厂,但若扩大至成熟制程将减少AMEC产品需求;AMEC供应的蚀刻机可用于海外5nm产线(先进制程),若供货能力受阻将带来进一步下行风险;中国主要代工厂资本开支弱于预期
- 目标价持续上调轨迹清晰:2023年10月14日目标价Rmb165.00,2026年8月22日升至Rmb577.00,本次进一步上调至Rmb582.00
- 公司概况:市值Rmb293.8bn/$43.8bn,企业价值Rmb286.6bn/$42.7bn,3个月日均成交额Rmb8.7bn/$1.3bn,M&A Rank为3
论述逻辑
- 事件起点:CSEAC 2026上AMEC发布六款新工具(极端高深宽比蚀刻、介质膜沉积、钼ALD、金属膜一体化沉积、SiC外延)→ 产品组合从蚀刻向沉积及相邻品类扩张,工艺覆盖拓宽 → 有望提高单客户和单产线的设备价值量 → 叠加中国内存与先进逻辑客户设备需求稳固、本土设备渗透率上升,以及中国WFE支出2026E-28E同比增长13%/20%/15%、2028E达US$61bn的行业背景 → 高盛预计收入3Q26E/4Q26E环比+28%/31%至Rmb4,819mn/Rmb6,306mn,并给出高于旧预测的2026E-28E收入路径 → 估值上以同业P/E与NI增速+OPM的相关性推导54x 2030E折现P/E(折回2027E)→ 得出12个月目标价Rmb582.00,较现价Rmb318.55隐含82.7%上行空间 → 维持买入
关键展望
- 近期验证点:3Q26E/4Q26E收入环比增长28%/31%,分别达Rmb4,819mn/Rmb6,306mn
- 2026年季度EPS路径:3/26为Rmb1.00、6/26为Rmb1.98、9/26E为Rmb1.04、12/26E为Rmb1.32
- 中期行业展望(来自高盛CHIPS IV报告):中国WFE支出2026E-28E同比增长13%/20%/15%,2028E达US$61bn
- 评级与价格窗口:买入评级,12个月目标价Rmb582.00,基于54x 2030E折现P/E(折回2027E),上行空间82.7%
- 报告明确提示的风险:贸易限制若扩大至成熟制程、海外5nm先进产线供货能力受阻、中国主要代工厂资本开支弱于预期
推荐标的
- AMEC(中微公司,688012.SS):买入(Buy),12个月目标价Rmb582.00,现价Rmb318.55(截至2026年9月30日收盘),隐含上行空间82.7%;理由:内存与先进节点新工具推动增长,产品组合从蚀刻扩张至沉积及相邻品类,受益于中国WFE支出上行周期
- 估值参考同业(Exhibit 5,报告未对其给出评级):Accotest 2027E P/E 53、Kematek 71、Vanchip 34、ASMPT 29、Piotech 69,用于推导AMEC目标倍数
关键图表
图1. 盈利预测调整

图2. 中微公司损益表摘要(单位:百万元人民币)
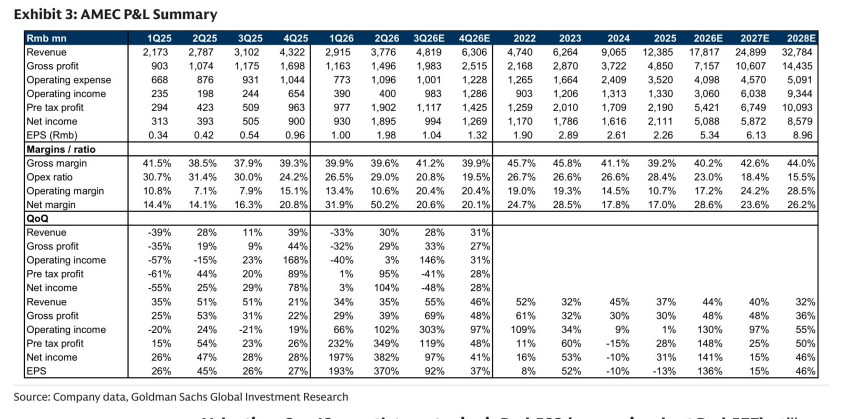
图3. 中微公司折现市盈率
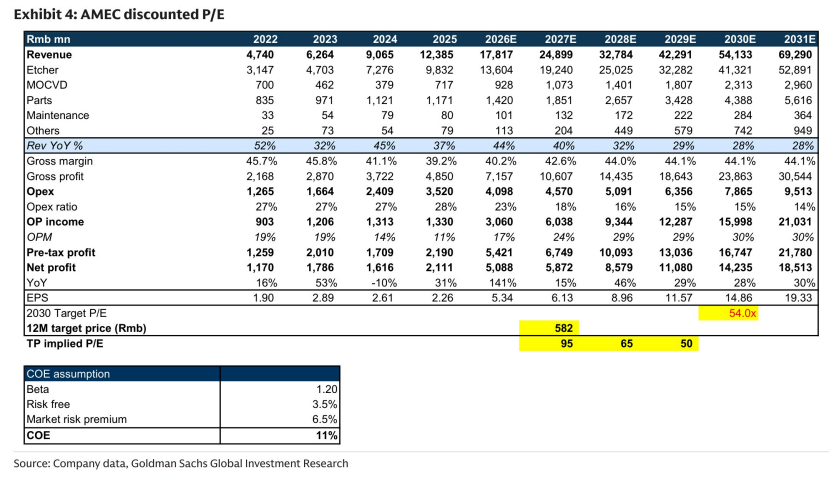
图4. 目标倍数由同业市盈率与前瞻年度盈利及营业利润率之和的相关性推导得出
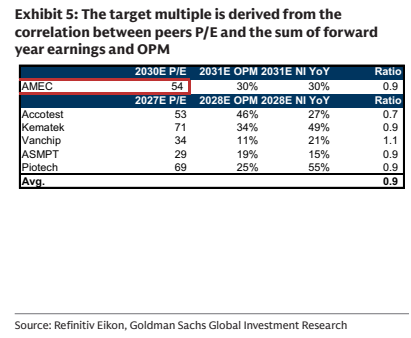
图5. 中微公司未来12个月市盈率