摩根士丹利:MLCC超级周期
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
摩根士丹利发布报告指出,MLCC(多层陶瓷电容器)行业正进入一个超级周期,主要由电动汽车、5G和物联网需求驱动。报告预测2026年MLCC市场规模将达120亿美元,2024-2026年复合年增长率为15%。主要供应商如村田、三星电机和太阳诱电将受益,其中村田预计2026年营收增长20%。报告还提到MLCC价格在2025年将上涨10%,2026年再涨8%。
主要观点
- MLCC行业进入超级周期,需求端来自电动汽车、5G和物联网。
- 2026年MLCC市场规模预计达120亿美元,2024-2026年CAGR为15%。
- 村田预计2026年营收增长20%,受益于高容量MLCC需求。
- 三星电机和太阳诱电也将受益,但增速略低于村田。
- MLCC价格在2025年上涨10%,2026年再涨8%。
- 供应端产能扩张有限,导致供需缺口扩大。
- 电动汽车MLCC用量是传统燃油车的3倍。
- 5G基站MLCC用量是4G的2倍。
- 物联网设备MLCC需求年增长25%。
- 报告覆盖的MLCC供应商包括村田、三星电机、太阳诱电。
- 评级方面,村田为增持,三星电机为中性,太阳诱电为增持。
- 风险包括需求不及预期和产能扩张过快。
论述逻辑
电动汽车、5G和物联网需求增长 → MLCC单位用量提升 → 需求增速超过供应增速 → 供需缺口扩大 → MLCC价格上涨 → 市场规模扩大 → 供应商营收增长。
关键展望
报告明确提到2025年MLCC价格将上涨10%,2026年再涨8%。未来验证点包括电动汽车销量、5G基站部署速度和物联网设备出货量。风险包括需求不及预期和产能扩张过快。
推荐标的
- 村田:增持评级,目标价未明确,理由是高容量MLCC需求强劲。
- 三星电机:中性评级,目标价未明确,理由是增速略低。
- 太阳诱电:增持评级,目标价未明确,理由是受益于超级周期。
关键图表
图1. 嵌入式MLCC架构
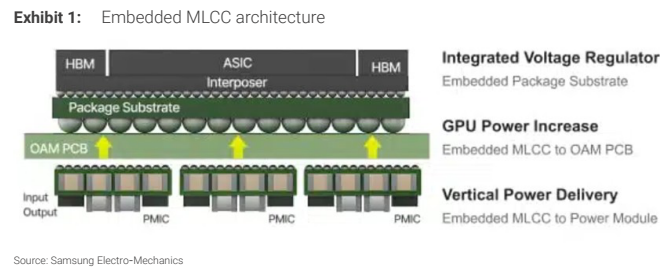
图2. AI服务器中的MLCC演进
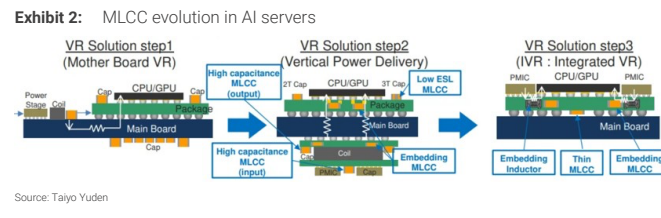
图3. 台湾月度MLCC销售额——周期回升,5月同比增长40%
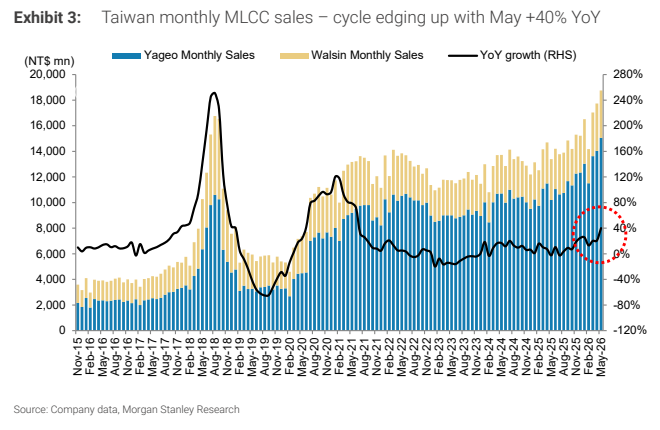
图4. MLCC牛市-基准-熊市风险回报分析
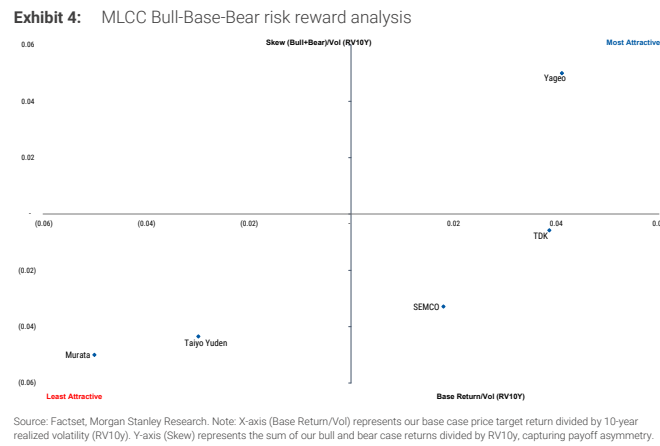
图5. MLCC仍是最佳表现板块之一
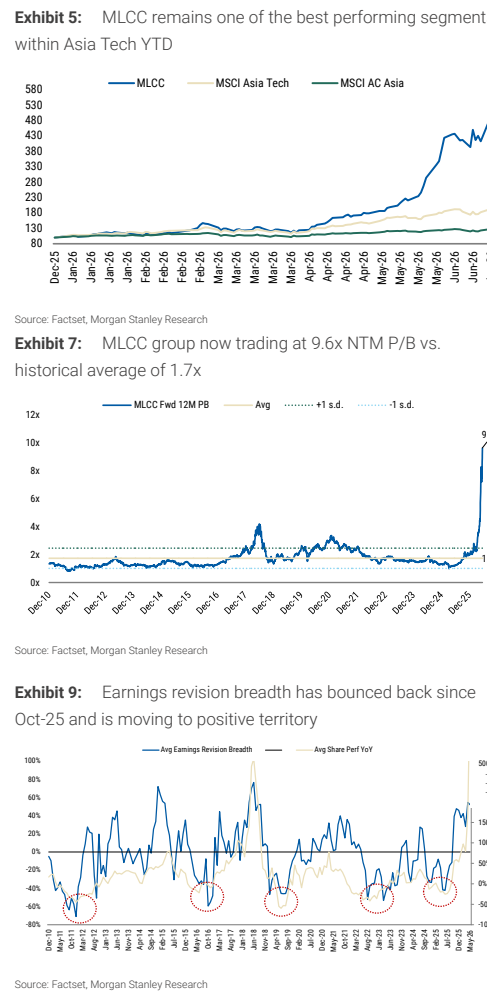
图6. SEMCO年初至今跑赢MLCC同行
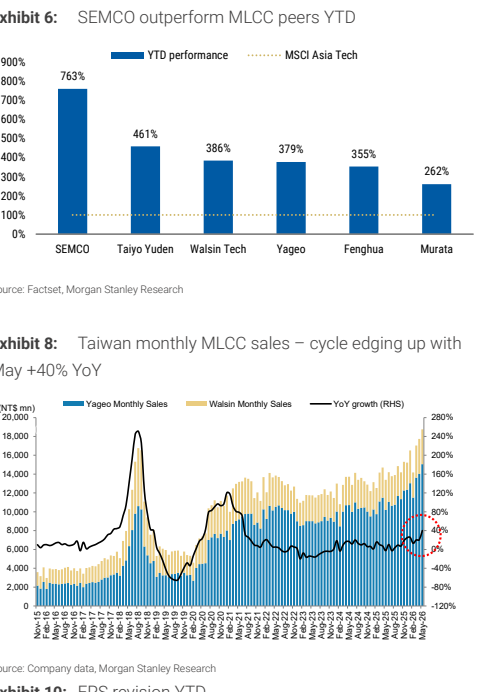
图7. 盈利修正广度自那以来已反弹
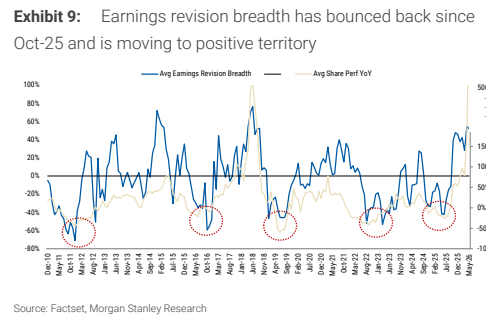
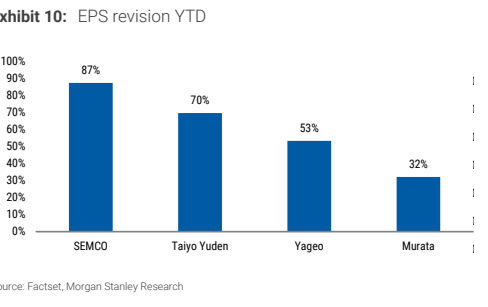
图8. 年初至今每股收益修正