伯恩斯坦 美国电信与航空航天及国防:三剑客结盟,寻找星链替代者
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
AT&T、Verizon 和 T-Mobile 正式成立直连手机(D2D)合资公司,并任命无线行业资深人士 Paul Roth 出任临时 CEO,目标是用卫星延伸地面网络覆盖、减少盲区。 报告认为该 JV 的重点不在自营卫星服务,而在建立行业共同框架:统一技术规范、协调卫星频谱、并为卫星供应商打造接入地面基础设施的统一平台,以培育竞争性的批发卫星市场、防止任何单一供应商成为行业守门人并削弱其议价权。 现有合作关系不变:T-Mobile 继续与 Starlink 合作,AT&T 与 Verizon 仍与 ASTS(未覆盖)等伙伴结盟。 报告强调 Starlink 仍是当前唯一运营大规模商业 LEO 星座、具备实际覆盖与已验证 D2D 能力的供应商,ASTS 技术有前景且获运营商支持,但部署仍处早期、规模远落后,因此 JV 原则上有望改善未来竞争格局,却不改变 Starlink 在今天及可预见未来仍是最实际 D2D 供应商的现实。 财务层面,报告不认为 JV 会对运营商财务产生大的影响,D2D 仍是以应急通信和未覆盖区域为主的补充性服务,而非实质性收入或用户增长驱动;其战略意义在于三大 MNO 协同塑造新兴卫星生态、降低长期依赖单一供应商的风险,但报告也坦言不确定运营商未来是否真有实质选择。 对 Starlink 而言近期影响同样有限(如果有的话),其增长轨迹主要由宽带业务扩张而非 D2D 盲区覆盖合作驱动;报告维持 AT&T 跑赢大市(目标价 $25)、T-Mobile 与大市同步($220)、Verizon 与大市同步($47)、SpaceX 跑赢大市($248)。 报告还援引 9 月 28 日 SpaceX 系列研究的图表,估计更可能情景下 Starlink 住宅宽带机会约 93M 至 153M 用户。
主要观点
- 三大运营商正式成立 D2D 合资公司,任命无线行业资深人士 Paul Roth 出任临时 CEO,目的是用卫星延伸地面覆盖、减少盲区。
- JV 的定位不是自己提供卫星服务,而是建立 D2D 行业共同框架:统一技术规范、协调卫星频谱、为卫星供应商打造接入地面基础设施的统一平台。
- 战略考量超越消除盲区:核心目标是培育竞争性的批发卫星市场,而不是让单一供应商成为行业守门人,并借此限制任何个别卫星供应商的议价筹码。
- JV 本身不直接提供卫星覆盖,现有运营商合作保持不变:T-Mobile 继续与 Starlink 合作,AT&T 与 Verizon 仍与 ASTS(未覆盖)及其他玩家结盟。
- Starlink 仍是当前唯一运营大规模商业 LEO 星座、具备有效覆盖和已验证 D2D 能力的供应商;ASTS 技术有前景、有运营商支持,但网络部署仍在早期、规模远落后于 Starlink;其他潜在替代者长期不可行或处于更早期阶段。
- 核心结论:JV 原则上可能改善未来竞争动态,但几乎无助于改变近期现实——Starlink 在今天及可预见未来仍是最可行的 D2D 供应商。
- 报告不预计 JV 对运营商财务有大影响:D2D 连接仍是主要提供应急通信和未服务地区覆盖的补充性服务,而非实质性收入或用户增长驱动;战略上重要在于三大 MNO 协同塑造新兴卫星生态、降低长期依赖单一供应商的风险,但报告不确定运营商未来是否真有实质选择。
- 对 Starlink 同样看到有限甚至没有近期影响:即使 JV 最终成功培育出更多卫星竞争者,Starlink 实际上仍是当今唯一有规模的供应商;其增长轨迹主要由宽带业务扩张驱动,而非 D2D 盲区覆盖合作。
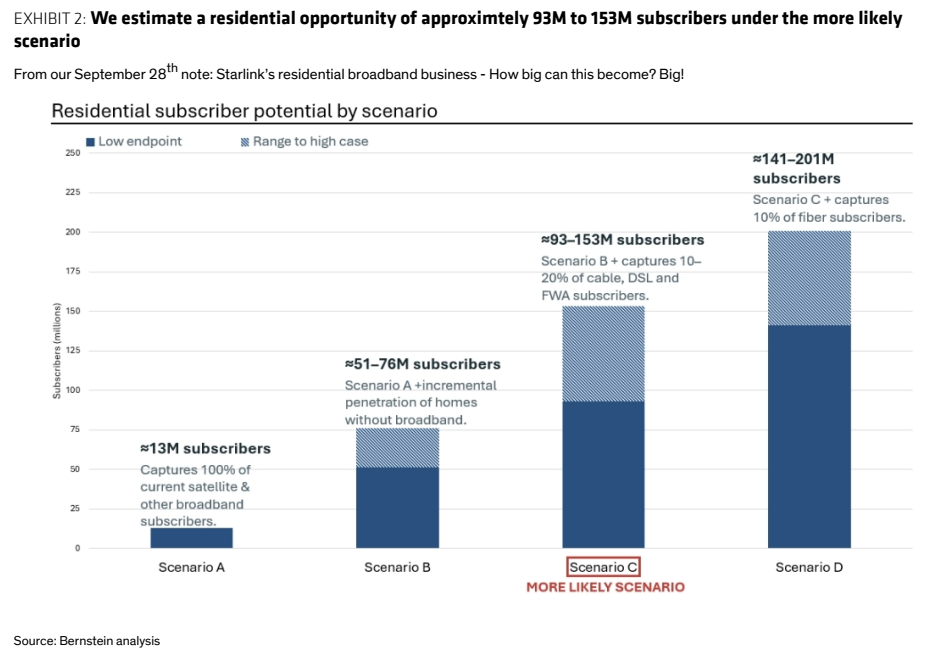
- 附图援引 9 月 28 日 SpaceX 报告:四种情景逐步扩大 Starlink 的可寻址住宅市场,覆盖卫星、未服务、非光纤和光纤家庭。
- 更可能情景下,Starlink 住宅宽带机会估计约 93M 至 153M 用户。
论述逻辑
- 事件:AT&T、Verizon、T-Mobile 正式成立 D2D JV 并任命 Paul Roth 为临时 CEO → 定位:JV 不做卫星服务商,而是统一技术规范、协调卫星频谱、为卫星供应商建统一接入地面网络的平台 → 目的:培育竞争性批发卫星市场,防止单一供应商成为行业守门人并削弱其议价权 → 现实检验:现有合作不变,而 Starlink 是唯一运营大规模商业 LEO 星座、具备已验证 D2D 能力的供应商;ASTS 部署早期、规模远落后;其他替代者不可行或更早期 → 结论:JV 原则上或改善未来竞争动态,但不改变 Starlink 在今天及可预见未来仍是最实际 D2D 供应商的近期现实 → 财务含义:D2D 是应急与补盲性质的补充性服务,对运营商财务影响有限,战略意义在于降低对单一供应商长期依赖的风险,但运营商未来是否真有实质选择尚不确定 → 对 Starlink:近期影响有限,其增长主要靠宽带业务扩张而非 D2D 合作。
关键展望
- SpaceX 一年目标价 $248 的估值方法:以 12 个月前瞻 EV/EBITDA 应用于 2031 EBITDA,用分部估值法得出 2030 年(基于 2031 年值)的 EV/EBITDA 估值,再逐段折现至 2027 年中;报告认为价值基石在轨道数据中心。
- SpaceX Outperform 评级与 $248 目标价的下行风险:Starship 发射能力能否随时间大幅扩张(取决于完全可复用)、轨道数据中心能否运营化以兑现估值、半导体可得性与供应链问题、潜在发射事故或监管限制、以及计算需求低于预期。
- AT&T(目标价 $25)下行风险:T-Mobile 及/或有线 MVNO 供应商的非理性无线定价导致竞争加剧、有线宽带非理性定价与消费者认知变化削弱 AT&T 光纤竞争力、光纤-无线捆绑未必降低流失率或带来无线份额、扩大光纤覆盖和参与未来频谱收购可能推高 Capex。
- T-Mobile(目标价 $220)上行风险:FWA 持续增长且贡献利润率更高、光纤铺设与采用率更快、postpaid 净增份额在更高零售价下进一步提升;下行风险:美国竞争环境恶化、为光纤基础设施部署 Capex 大幅上升、反垄断机构对 TMUS-USCellular 交易提出异议、关键高管离职威胁股权故事。
- Verizon(目标价 $47)下行风险与 AT&T 类似(非理性定价、光纤竞争力、捆绑未必降低流失、Capex 上升);上行风险:光纤渗透率提高带动近期利润率扩张、FWA 增长超指引、FWA-无线捆绑带动 postpaid 净增份额提升、Capex 低于指引。
- 报告未给出 JV 成效的具体未来验证时间窗口,并对三大运营商未来是否拥有实质性替代选择明确表示不确定。
推荐标的
- AT&T Inc(T):Outperform(跑赢大市),最新目标价 $25(评级历史 2026/07/13 显示 O:$25.00);估值基于 DCF,关键假设为终端增长率 0.0%、WACC 8%。
- T-Mobile US Inc(TMUS):Market-Perform(与大市同步),最新目标价 $220(评级历史 2026/07/13 显示 M:$220.00);估值基于 DCF,关键假设为终端增长 1.0%、WACC 8%。
- Verizon Communications Inc(VZ):Market-Perform(与大市同步),最新目标价 $47(评级历史 2026/07/27 显示 M:$47.00);估值基于 DCF,关键假设为终端收入 $146B、终端 FCF 增长率 0.0%。
- Space Exploration Technologies Corporation(SPCX):Outperform(跑赢大市),目标价 $248(评级历史 2026/08/06 显示 O:$248.00);基于 2031 EBITDA 的 EV/EBITDA 分部估值并折现至 2027 年中得出一年目标价。
- ASTS:报告提及 AT&T 与 Verizon 与其结盟,但明确标注为未覆盖(uncovered)标的,未给予评级或目标价。
关键图表
图1. 四种情景逐步拓宽星链在卫星领域可触达的住宅市场
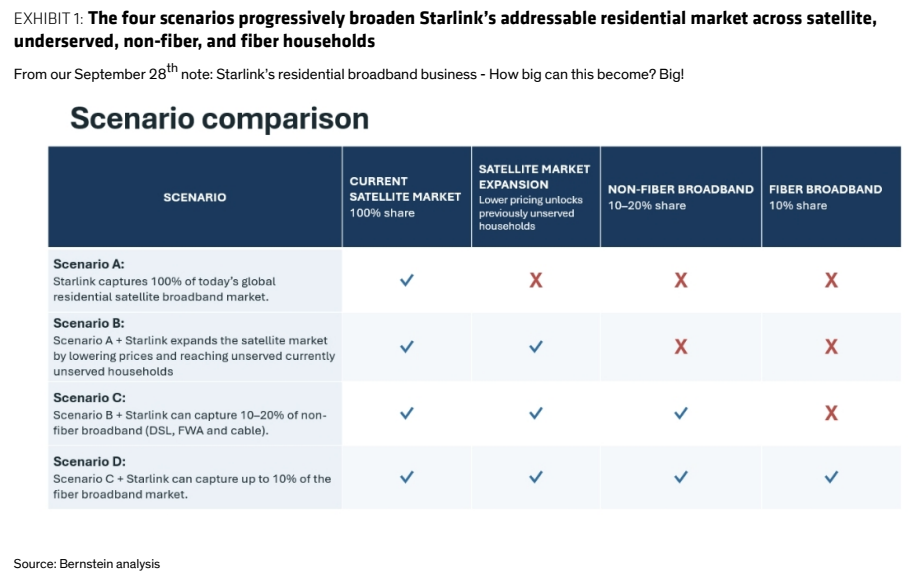
图2. 我们估计在较有可能的情景下,住宅市场机会约为9300万至1.53亿用户