德意志银行:德银 投资者定位与资金流向:科技股轮动仍有空间
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
德意志银行全球资产配置团队在9月25日的仓位与资金流向策略更新中判断,7月底呼吁的向科技股轮动(两年内第5次)已进入中后段但仍有空间:MCG & Tech自7月底以来上涨14%并创历史新高,而S&P 500其余成分同期下跌-3%、最近5周下跌-5.5%,相对跑赢已升至长期趋势通道上半区但尚未见顶。 仓位方面,MCG & Tech约0.8sd(80百分位)超配,仍远低于6月初近2sd(99百分位)的前期峰值,其余板块中性或略低、能源适度超配。 整体大盘仓位超配但不高企(79百分位),系统化策略仓位升至最高十分位(91百分位)并对波动冲击脆弱,主观型大盘投资者仅64百分位温和超配,主要受利率波动率大幅跳升拖累;报告重申对股市而言关键是利率的波动率而非利率水平。 分策略看,波动率控制基金股票配置处于98百分位高位、CTA升至82百分位(美国90、欧洲85、新兴市场75、日本62百分位),风险平价股票配置77百分位仍高、债券配置仍低于常态(30百分位)。 跨资产方面,债券空头仍极端(美国10、欧洲11百分位),美元多头大幅增至89百分位,铜(98百分位)与原油(78百分位)非常偏多而黄金偏空(14百分位)。 回购追踪图显示S&P 500公告回购最新数据标签为$192bn与$160bn。
主要观点
- 德意志银行7月底呼吁的向科技股轮动(两年内第5次)目前已进入中后段,但报告判断轮动尚未结束、仍有运行空间。
- 行情层面分化显著:MCG & Tech自7月底以来上涨14%并创历史新高,而S&P 500其余成分同期下跌-3%、过去5周下跌-5.5%。
- MCG & Tech相对跑赢已升至长期趋势通道上半区但尚未触顶,这是轮动仍有空间的核心理由。
- 仓位上MCG & Tech升至约0.8sd(80百分位)超配,但仍远低于6月初近2sd(99百分位)的前期峰值,距过热尚有距离。
- 其余板块仓位中性或略低于中性,防御与周期板块皆然,能源是唯一适度超配的例外。
- 整体大盘股票仓位本周上升、超配但不高企(79百分位);系统化策略仓位升至最高十分位(91百分位)并易受波动冲击;主观型大盘投资者仅适度超配(64百分位),主要受利率波动率大幅跳升拖累。
- 报告重申对股市而言关键是利率的波动率而非利率水平本身。
- 本周汇总股票仓位升至小幅超配(0.25sd,58百分位);主观投资者仓位(-0.29sd,28百分位)由明显低配跳升至小幅低配;系统化策略仓位(0.91sd,89百分位)续创2025年10月以来新高;大盘股(0.51sd,79百分位)升至超配、小盘股(-0.13sd,43百分位)降至小幅低配。
- 看涨/看跌期权成交量比(5日均线)本周大幅上升至90百分位,单一个股、指数与ETF期权净看涨量齐升,其中MCG & Tech个股期权成交升幅最大;投资者情绪(多头减空头差值)回升至12百分位、悲观程度下降(多头33百分位、中性7百分位、空头94百分位)。
- 波动率控制基金股票配置本周上升且仍处98百分位高位、对下跌的敏感度上升,进一步加仓空间有限;CTA股票仓位小幅升至82百分位,美国(90百分位)、欧洲(85百分位)、新兴市场(75百分位)、日本(62百分位)全线走高。
- 跨资产仓位:债券空头仍极端(美国10百分位、欧洲11百分位),美元多头大幅增至89百分位;黄金仍偏空(14百分位),铜(98百分位)与原油(78百分位)非常偏多。
- 风险平价基金股票配置本周小幅下降但仍处高位(77百分位),其中美国82百分位、美国以外发达市场78百分位、新兴市场67百分位;债券配置仍低于历史常态(30百分位),大宗商品、REITs与广义通胀对冲分别处于95、95、91百分位,整体小幅由股票转向债券但保留加仓股票空间。
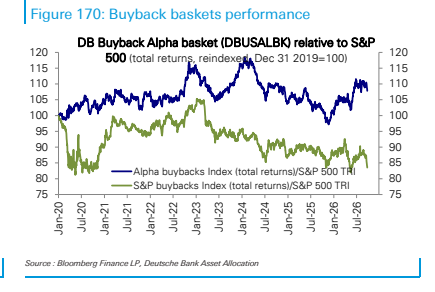
- 回购追踪:S&P 500周度公告回购图中最新数据标签为$192bn与$160bn;DB回购Alpha篮子(DBUSALBK)与S&P 500公告回购(3个月合计)自2000年以来相关性为79%。
论述逻辑
- 7月底德银第5次呼吁轮动回科技 → 此后MCG & Tech上涨14%创历史新高、S&P 500其余下跌-3%(近5周-5.5%),轮动已明显推进 → 但相对跑赢仅升至长期趋势通道上半区、未到顶部,且MCG & Tech仓位0.8sd(80百分位)远低于6月初近2sd(99百分位)峰值 → 叠加主观大盘仓位仅64百分位温和超配、整体大盘仓位79百分位超配但不高企,只有系统化策略91百分位处于高位且对波动冲击脆弱 → 结论:向科技的轮动仍有空间、尚未到过热阶段 → 核心风险与验证变量是利率波动率(而非利率水平),以及高位系统化仓位对波动率冲击的敏感性。
关键展望
- 报告判断轮动仍有一些空间,MCG & Tech相对跑赢尚未触及长期趋势通道顶部、仓位距6月初近2sd(99百分位)的峰值仍有明显距离,这是后续观察轮动是否结束的标尺。
- 系统化策略仓位处于最高十分位(91百分位),报告明确提示其易受任何波动率冲击;波动率控制基金虽处98百分位高位但进一步加仓空间有限、资金背景在市场回撤期间略变得不那么支撑。
- CTA进一步增加股票敞口更可能取决于波动率下降而非更强的趋势信号。
- 报告维持核心观点:利率的波动率(而非利率水平)是股市的关键变量。
- 风险平价基金整体小幅由股票转向债券,但维持通胀敏感资产配置并保留增加股票敞口的空间。
推荐标的
- 报告未明确给出推荐标的:本篇为资产配置与仓位流量策略更新,未包含个股评级、目标价或证券买卖建议;报告的可操作观点是科技股轮动仍有空间。
- 报告提及的策略跟踪工具为DB回购Alpha篮子(DBUSALBK),用于衡量回购因子相对S&P 500的表现,自2000年以来与S&P 500公告回购(3个月合计)相关性79%,无评级或目标价。
关键图表
图2. 大盘房地产板块持仓定位
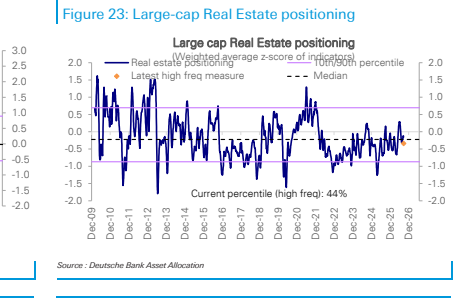
图3. 风险平价组合在各地区股票中的权重(z分数)
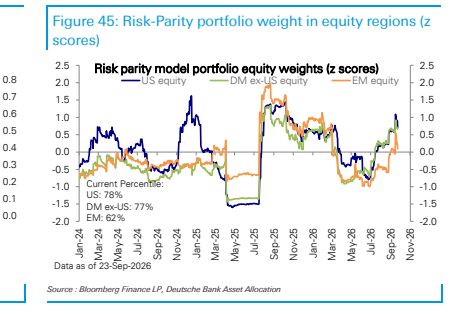
图4. 各行业组所有股票的净看涨期权成交量
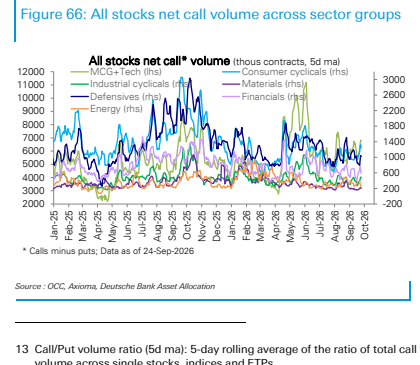
图5. 按类别划分的债券资金流:累计债券资金流(过去12个月,周度,十亿美元)
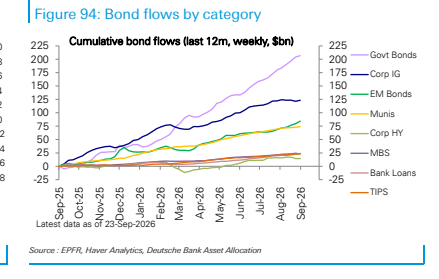
图7. 日元期货头寸
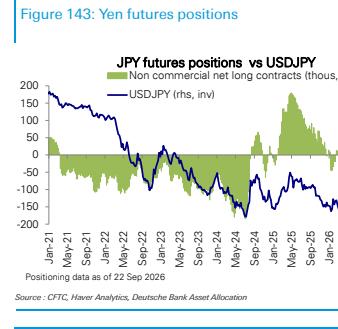
图8. 回购篮子表现:DB回购Alpha篮子(DBUSALBK)相对标普指数的表现