野村 韩国工业:韩国国防工业考察要点
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
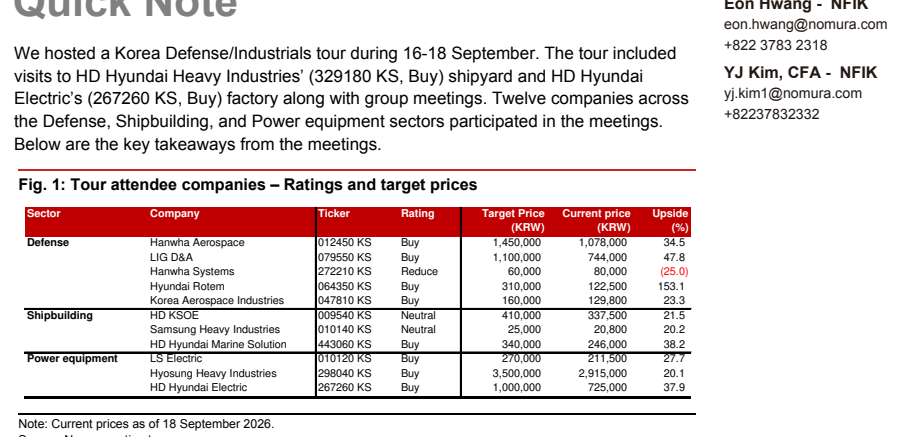
野村于 2026 年 9 月 16 至 18 日举办了韩国国防与工业考察活动,共涵盖国防、造船及电力设备三大领域的 12 家企业,并实地参访了 HD 现代重工船厂与 HD 现代电气工厂。 国防板块方面,韩华航空航天(Hanwha Aerospace)在美军自行火炮(SPH)原型项目(6 门加 12 门选择权,金额 USD263mn)中击败多家欧美巨头胜出成为独家承包商,未来总采购量有望达 ~500 门(约 KRW7-10tn),而现代罗特姆(Hyundai Rotem)K2 坦克波兰 EC3 项目预计 2H26E 展开谈判且利润率可延续 EC2 的 ~30% 模式。 电力设备板块受美国人工智能数据中心(AIDC)建设推动订单能见度显著增强,HD 现代电气(HD Hyundai Electric)斩获大型科技客户 KRW1.1tn 电力与配电组合订单,晓星重工(Hyosung Heavy Industries)亦录得两大 AIDC 客户合计 KRW387bn 的特高压变压器订单。 野村全面梳理了各覆盖标的在手订单储备、海外项目竞标进度及未来产能扩张指引,维持对大部分国防及电力设备龙头的买入(Buy)评级。
主要观点
- 韩华航空航天入选美军 SPH 原型项目独家承包商,中长期营收目标实现 20-25% 年均复合增长。
- LIG D&A 2026E 新接订单目标由 KRW3tn 上调至 KRW5tn,其短程地对空导弹已被马来西亚新护卫舰选定。
- 韩华系统防务业务出口占比具波动性且美国造船厂持续亏损,野村给予 Reduce 评级及 KRW60,000 目标价。
- 现代罗特姆 K2 坦克波兰 EC3 项目将于 2H26E 开启谈判,其坦克价格较欧美同类竞品的折价幅度无法从文本确认。
- 韩国航空宇宙(KAI)受 LAH 发动机供应延迟及韩元汇率波动影响 2Q 业绩,交付预计恢复的具体月份无法从文本确认。
- HD 现代海事解决方案(HMS)核心业务目标到 2028E 录得 20% CAGR,并针对 AIDC 推广 3 船套包标准设计。
- LS 电气(LS Electric)开拓两家大语言模型开发者客户,规划到 2028E 新增约 KRW2tn 产能。
- 晓星重工斩获两大 AIDC 客户合计 KRW387bn 特高压变压器订单,超大规模云厂商直接投资电网趋势显现。
- HD 现代电气签署 KRW1.1tn 大型科技客户订单,大型科技/AIDC 订单占电力设备新订单比例持续攀升。
论述逻辑
- 地缘政治冲突与多国国防预算提升 -> 韩国国防装备凭借交付周期与高性价比(如 K2 坦克成本优势具体幅度无法从文本确认、SPH 击败欧美巨头)进入欧美及中东核心供应链 -> 韩华航空航天及现代罗特姆在手订单积压稳健扩张并支撑可观利润率。
- 欧美科技巨头加速投资 AIDC 且公用事业端出现电网基建瓶颈 -> 超大规模云厂商跳过传统电网公司直接下达 765kV/345kV 变压器与配电设备采购合同 -> 韩国电力设备企业(LS 电气、晓星重工、HD 现代电气)在手订单排期延展至 2029-2030E,带动新产能扩张与利润率预期上修。
关键展望
- 韩华航空航天预期 2026 年内迎来阿联酋 L-SAM 招标与沙特优先竞标者选定,美军 SPH 开发收入预计于 2029E 确认。
- 现代罗特姆预计秘鲁采购预算于 2026 年 11 月获批,罗马尼亚 216 辆坦克招标需求书(RFP)将于 2026 年底前出台。
- 晓星重工美国变压器工厂一期扩产预计 2026E 完成、二期预计 2028E 完成,其与 Quanta Services 的合资工厂定于 10 月投产。
- 国防及电力设备行业面临的核心风险包括中东订单因区域冲突延迟、美国 AIDC 建设延误或利率上升压制投资,以及造船端中国船厂持续扩张。
推荐标的
- 韩华航空航天(Hanwha Aerospace, 012450 KS):评级 Buy,目标价 KRW 1,450,000。胜出美军 SPH 原型项目并具备 20-25% 中期营收复合增长目标。
- LIG D&A(079550 KS):评级 Buy,目标价 KRW 1,100,000。2026E 新订单指引上调至 KRW5tn,海外及中东订单预期向好。
- 韩华系统(Hanwha Systems, 272210 KS):评级 Reduce,目标价 KRW 60,000。费城船厂扭亏递延至明年,分部估值给予防务业务 40% 折价。
- 现代罗特姆(Hyundai Rotem, 064350 KS):评级 Buy,目标价 KRW 310,000。波兰 EC3 坦克大单能见度高且具明显产品成本竞争力。
- 韩国航空宇宙(Korea Aerospace Industries, 047810 KS):评级 Buy,目标价 KRW 160,000。发动机供应恢复后交付将步入正轨,固定价格项目利润结构更优。
- HD 韩国造船海洋(HD KSOE, 009540 KS):评级 Neutral,目标价 KRW 410,000。采用分部估值法(SOTP),上市控股及现代三湖重工估值 KRW27.1tn。
- 三星重工(Samsung Heavy Industries, 010140 KS):评级 Neutral,目标价 KRW 25,000。基于 12MF BVPS KRW7,456 及 3.35x 目标 P/B,计入 MASGA 军工造船溢价。
- HD 现代海事解决方案(HD Hyundai Marine Solution, 443060 KS):评级 Buy,目标价 KRW 340,000。后市场售后业务连续 6 个季度创新高,受 AIDC 发电引擎扩产提振。
- LS 电气(LS Electric, 010120 KS):评级 Buy,目标价 KRW 270,000。成功导入大模型客户,美国配电与开关设备业务具强劲扩张动能。
- 晓星重工(Hyosung Heavy Industries, 298040 KS):评级 Buy,目标价 KRW 3,500,000。超高压变压器充分受益于科技巨头电网直投,订单排期直达 2029-30E。
- HD 现代电气(HD Hyundai Electric, 267260 KS):评级 Buy,目标价 KRW 1,000,000。获大型科技客户 KRW1.1tn 电力与配电设备成套订单,维持 ~40% 分红率预期。
关键图表
图1. 考察参会公司——评级与目标价