国盛证券 房地产行业大变局系列五:房地产商业模式颠覆性重构,先破后立现房销售影响解析
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
8月28日多部委出台一揽子政策推动现房销售与资金封闭监管,标志着房企高杠杆、高周转模式彻底终结并转向制造业属性。 新政抬高预售门槛至封顶,并将个贷拨付延后至竣工备案,直接导致现金回流大幅推迟。 国盛证券测算显示,案例项目累计净现金流回正周期从封顶预售的16个月大幅拉长至现售模式下的40个月。 盈利层面,各城市案例销售净利率虽仅微降1至3个百分点,但IRR出现剧烈下滑,其中高能级城市下滑10至17个百分点,低能级城市因失去原本早放款的优势而暴跌36至50个百分点。 短期内房企面临极大的现金流大考与存量去化压力,拿地意愿与土地财政将持续承压,但中长期有利于行业去资本化并为真实供求平衡下的房价形成底部支撑。
主要观点
- “8·28”新政出台8份核心文件,从拿地、开发、销售到融资构建全链条闭环,推动房企商业模式向重制造属性转型。
- 预售门槛大幅抬高至主体结构封顶,销售期较原模式推迟8至12个月,推行现售则推迟至少2至2.5年。
- 项目资金实施全额封闭监管且个贷发放延后至竣工备案后,即使封顶预售的项目个贷回款也将延后至少16个月。
- 开发贷配套支持现房销售,开发贷期限延长至最长7年且首次还本原则上在竣工备案后。
- 现金流测算表明,上海模拟项目累计现金流回正周期从封顶预售的16个月拉长至现房销售的40个月。
- 现房销售对销售净利率侵蚀有限,上海、深圳、长沙典型案例项目销售净利率仅小幅收窄1至3个百分点。
- IRR出现断崖式下跌,低能级城市长沙项目IRR大降36.2至48.9个百分点,下沉拿地的收益优势基本抹平。
- 房企分化加剧,高杠杆民企承压最大且出险企业复活可能性大幅降低,低杠杆本土小房企受影响相对可控。
- 现房销售制度短期并不必然推高房价,房企受制于现金流压力陷入降价跑量与提价的“囚徒困境”。
- 地方政府土地出让承压,地价调整节奏滞后于市场,供地结构或转向低密住宅以迎合房企诉求。
- 上下游供应链垫资风险上升,房企应付款比例高企或引发建筑与建材行业利润压缩与内卷竞争。
论述逻辑
- 政策端:住建部等出台“8·28”新政(推行现房销售 + 预售门槛提至封顶 + 强化封闭监管 + 按揭款延至竣工备案拨付)。
- 运营端:房企销售回款节点延后8个月至2.5年,资金回流总部受限,且自有资金购地要求加剧资金占用。
- 财务与指标测算:房企项目现金流回正周期拉长两倍以上(如上海拉长至40个月),各能级城市IRR深度缩水10至50个百分点,低能级项目周转优势丧失。
- 市场与产业链反馈:房企为自保削减拿地并聚焦核心城市低密小地块,倒逼地方政府地价与供地结构调整,同时向上下游转嫁垫资压力;短期难改库存高企现状,房价不具备普涨动力。
关键展望
- 房企投资与拿地行为将大幅收缩,投资布局全面向核心城市及低密小体量项目聚焦,下沉市场土地投资明显降温。
- 房企将通过推行毛坯房或提升装配式建筑比例加快施工周转,毛坯销售有望将销售节点提前8至12个月。
- 政策执行层面,各地现房销售制度与配套细则仍待落地,地方执行意愿与保函替换监管额度落实情况为关键跟踪点。
推荐标的
- 报告对房地产行业维持“增持”评级,未明确给出具体推荐标的。
关键图表
图1. 图表 1: 项8.28以新政各项目情况的现房销售推行力度划分
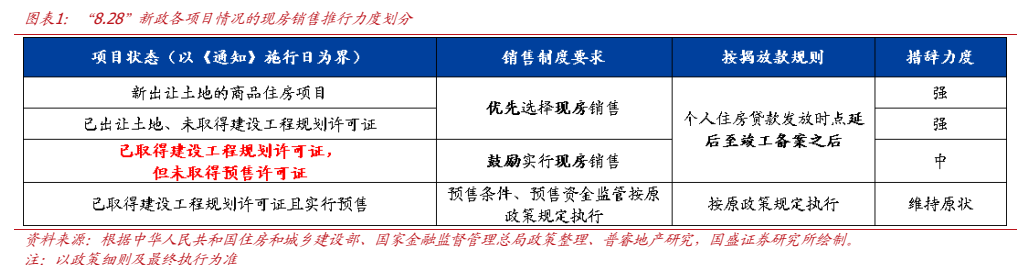
图2. 图表 2: 旧模式及新政下预售周期
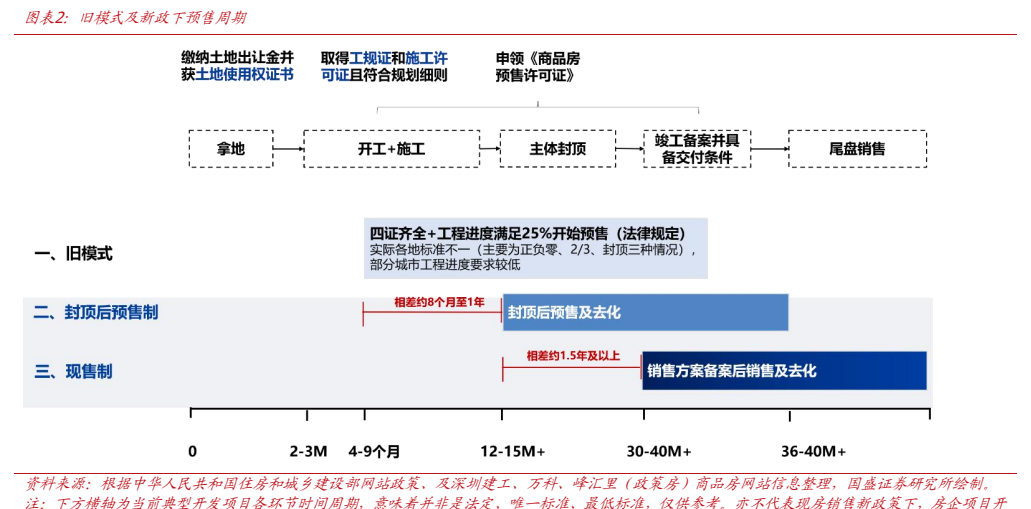
图3. 图表 3: 2021 年左右在预售资金监管陆续出台放松政策的不完全统计

图4. 图表 4: 房地产生命周期主要信贷体系对比
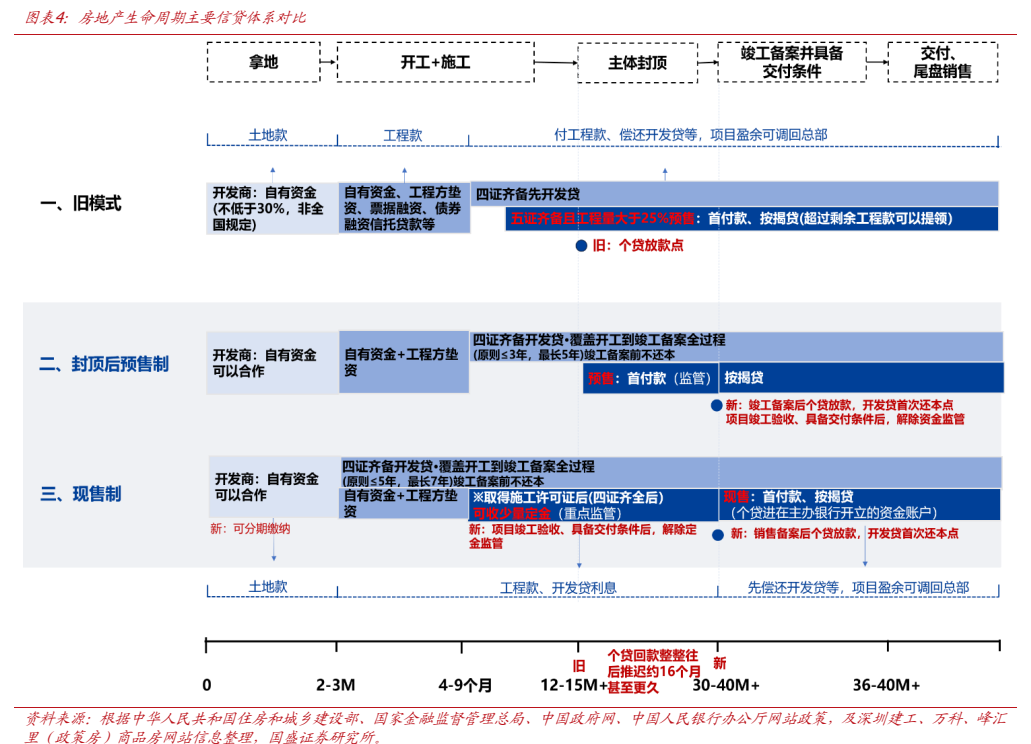
图5. 图表 5: 四类项目测算结果

图6. 图表 6: 以上海项目为例的现金流模拟表
