高盛:中国白酒追踪:飞天茅台批价回升,提价后渠道反馈总体积极
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
茅台于2026年7月17日启动第五轮市场化改革,将500ml飞天茅台出厂价和建议零售价分别上调7.9%和6.5%,均提高人民币100元/瓶。 渠道调查显示,自营专卖店、KA及电商平台的500ml飞天,以及i茅台的1L飞天均同步提价;公告后至7月19日,飞天批发价反弹人民币50-55元/瓶。 经销商普遍认为提价符合预期,尽管时间略早、幅度略高,并将其视为茅台稳定渠道利润、推进DTC转型和强化零售端定价权的信号。 二季度茅台动销总体稳定,飞天需求更具韧性,库存保持在约两周低位;年初至今累计发货进度约65%-70%,高于2025年同期的55%,主要源于一季度配额前置。 非标茅台仍实行严格控量,二季度发货明显低于2025年同期,部分地区渠道反馈低约30%,高盛认为健康的供需和价格水平对长期增长至关重要。 过去两周原箱和散瓶飞天批价分别上涨人民币55元和60元,但普五及国窖1573价格仍偏弱或持平,显示本轮改善主要集中于茅台。
主要观点
- 茅台7月17日实施第五轮市场化改革,500ml飞天出厂价上调7.9%、建议零售价上调6.5%,两者均提高人民币100元/瓶。
- 终端渠道同步提价:自营专卖店500ml飞天由人民币1,639元升至1,719元,KA及电商由1,399元升至1,529元,i茅台1L飞天由3,119元升至3,269元。
- 公告后飞天批价迅速回升:截至7月19日,原箱和散瓶分别达到人民币1,705元和1,680元/瓶,较7月17日上涨人民币50-55元。
- 经销商认为本轮提价总体符合预期,但推出时间略早、幅度略高;渠道将其解读为茅台希望维持更可持续、稳定的飞天经销利润。
- 茅台二季度动销总体稳定,飞天需求在宏观环境仍弱的情况下更具韧性;飞天经销商库存约为两周。
- 年初至今累计发货进度约65%-70%,高于2025年同期的55%,主要由于一季度配额前置。
- 非标茅台继续严格控量,二季度发货明显低于2025年同期,部分地区渠道反馈低约30%,以保护供需结构和价格。
- 过去两周原箱飞天批价由人民币1,650元升至1,705元,散瓶由1,620元升至1,680元;生肖、精品和1L飞天分别上涨人民币5元、15元和100元,十五年茅台下跌人民币20元。
- 其他高端白酒价格仍偏软:普五一个渠道口径持平于人民币840元,另一口径下降人民币20元至730元;国窖1573持平于人民币825元。
- 行业政策方面,内参于7月15日将52度500ml产品出厂价提高人民币30元/瓶,并暂停该产品发货至8月15日;五粮液世界杯主题营销推动淡季销售。
论述逻辑
- 市场化改革提价并带动批价回升 → 经销商确认提价总体符合预期 → 低库存、稳定动销和前置发货为渠道利润提供支撑 → 非标产品继续控量以修复供需与价格 → 高盛据此判断茅台将更频繁采用市场驱动的定价动作,并继续推进DTC转型、强化零售端定价权;但普五和国窖1573价格偏软,说明改善尚未扩散至整个高端白酒板块。
关键展望
- 高盛预计,在市场化改革框架下,茅台未来会采取更频繁、更商业化的定价行动。
- 非标茅台只有在需求出现健康改善后,才可能采用类似飞天的、更频繁且由市场驱动的定价措施。
- 覆盖公司的主要下行风险包括消费税等监管变化、宏观复苏慢于预期、宴席消费受政策影响时间延长、区域竞争加剧及渠道库存恶化;茅台估值还面临美国加息波动风险。
推荐标的
- 贵州茅台(600519.SS):报告价格目标历史表显示,2026年7月19日目标价为人民币1,667元,当日列示收盘价为人民币1,253元;正文强调飞天需求韧性、低库存、渠道利润稳定及零售端定价权。报告所给文本未显示具体评级。
- 五粮液(000858.SZ):2026年6月23日目标价人民币70元、列示收盘价人民币74.76元;当前普五批价仍偏软。报告所给文本未显示具体评级。
- 泸州老窖(000568.SZ):2026年6月23日目标价人民币97元、列示收盘价人民币78.87元;国窖1573批价持平于人民币825元。报告所给文本未显示具体评级。
- 山西汾酒(600809.SS):2026年6月23日目标价人民币129元、列示收盘价人民币109.18元。报告所给文本未显示具体评级。
- 古井贡酒(000596.SZ):2026年7月10日目标价人民币96元、列示收盘价人民币79.79元。报告所给文本未显示具体评级。
- 今世缘(603369.SS):2026年6月23日目标价人民币31元、列示收盘价人民币24.03元;风险包括江苏竞争加剧及经销商信心和库存状况走弱。报告所给文本未显示具体评级。
- 水井坊(600779.SS):2026年6月23日目标价人民币24.80元、列示收盘价人民币29.19元。报告所给文本未显示具体评级。
- 酒鬼酒(000799.SZ):2026年6月23日目标价人民币26元、列示收盘价人民币41.41元。报告所给文本未显示具体评级。
- 洋河股份(002304.SZ):2026年6月23日目标价人民币30元、列示收盘价人民币40.68元。报告所给文本未显示具体评级。
关键图表
图1. 飞天茅台在i茅台正式上线后活跃用户激增
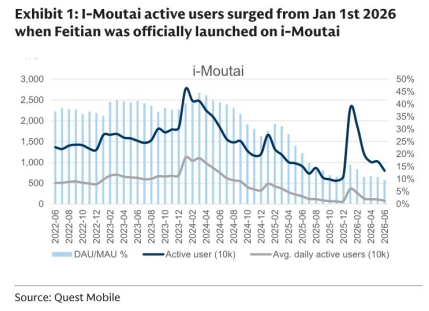
图2. 人民币月度数据

图3. 国窖1573产品价格

图4. 茅台4款非标SKU批发价格

图5. 图表

图6. 图表

图7. 中国白酒同业比较

图8. 中国白酒覆盖:估值方法与主要风险
