伯恩斯坦:Iberdrola:关注(ROE)差距——美国电网深度剖析
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
伯恩斯坦发布深度报告,剖析Iberdrola美国电网业务的真实回报率。报告指出,调整后ROE(约8.5-9.2%)比报告GAAP ROE(2025年降至6.6%)更稳定,但ROE与权益成本(COE)的利差已从2020年的360bps大幅收窄至2025年的70bps,反映利率上升而监管回报调整滞后。Iberdrola计划2026-2030年向美国电网投入190亿美元,但监管可见性低于表面,实际资本投入超过费率基础,且监管周期缺乏标准化。报告维持Market-Perform评级,目标价19.80欧元,认为未来回报改善取决于与监管机构的谈判能力,而非单纯依赖监管授权。
主要观点
- Iberdrola美国电网是核心增长引擎,2026-2030年EBITDA CAGR预计为9.3%,RAB CAGR为9.8%,计划投入190亿美元。
- 报告GAAP ROE呈下降趋势,从2021年的8.3%降至2025年的6.6%,但调整后ROE(考虑监管资产、未开票收入、在建工程及税率正常化)稳定在8.5-9.2%。
- 价值创造(ROE与COE利差)显著收窄,从2020年的360bps降至2025年的70bps,主要因利率上升而监管允许回报未充分调整。
- 监管可见性低于表面:费率基础未与通胀挂钩,允许ROE为名义值,监管周期缺乏标准化。
- 非常规成本(如风暴相关)的回收虽有可能,但取决于监管批准,且通常缓慢延迟。
- 实际资本投入(基于US GAAP)因监管资产、在建工程等远超费率基础,导致股权需求更高,稀释报告ROE。
- 未来回报改善空间有限,预计美国电网业务基础ROE维持在8.0-8.5%。
- 关键变量是Iberdrola与监管机构的谈判能力,尤其是在成本确认和回收方面。
- 投资者应关注Avangrid旗下NYSEG、RG&E、CMP Distribution和BGC的费率案件进展,这些子公司占Avangrid监管费率基础的约70%。
- 报告还讨论了可负担性担忧、IFRS与US GAAP会计差异、不同监管资产的性质及Avangrid的费率提案。
论述逻辑
报告从Iberdrola美国电网的资本支出计划(190亿美元)和增长预期(EBITDA CAGR 9.3%)切入,指出实际回报率(调整后ROE)虽稳定但低于监管允许水平。进一步分析显示,由于利率上升,ROE与COE利差大幅收窄,削弱了投资吸引力。监管框架的复杂性(如资本投入超过费率基础、成本回收延迟)进一步降低了回报可见性。因此,未来回报改善更多依赖公司谈判能力而非监管授权,预计基础ROE维持8.0-8.5%。
关键展望
报告明确提到,未来回报改善取决于Avangrid旗下NYSEG、RG&E、CMP Distribution和BGC的费率案件结果,这些子公司占Avangrid监管费率基础的约70%。但可负担性担忧使监管机构对批准电价上涨持谨慎态度,因此不能假定回报会大幅提升。报告预计美国电网业务基础ROE在8.0-8.5%区间。
推荐标的
- Iberdrola (IBE.SM):评级Market-Perform,目标价19.80欧元,当前股价21.76欧元,潜在下行9%。理由:美国电网回报利差收窄,监管可见性低,但谈判能力可能带来有限改善。
关键图表
图1. 伯恩斯坦综合公用事业比较估值表
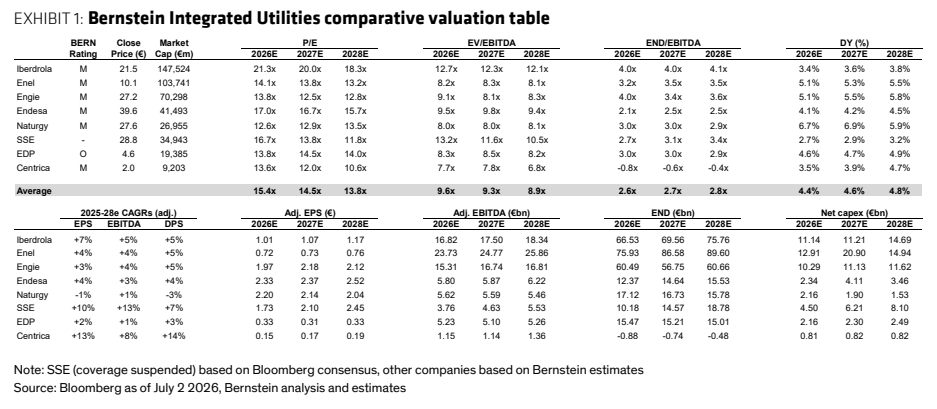
图2. 调整后ROE更高且比报告值更稳定
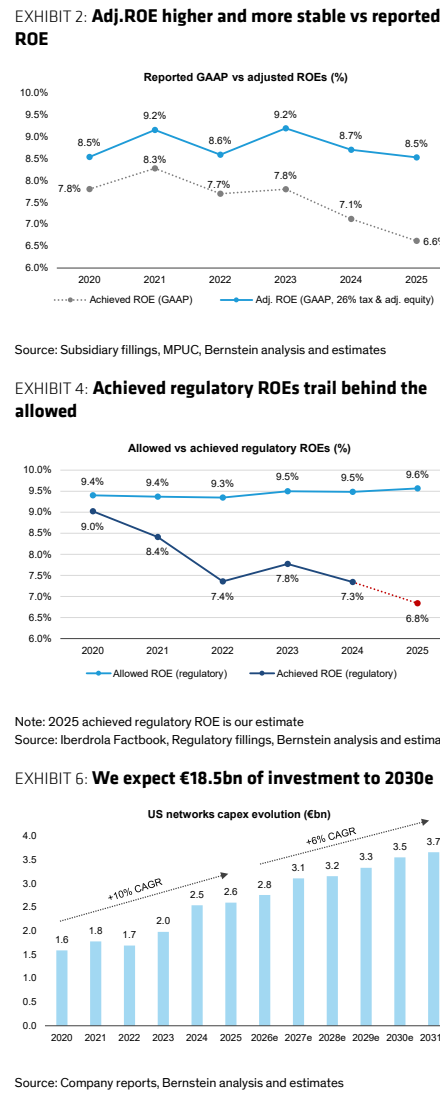
图3. ROE与COE差距已大幅收窄
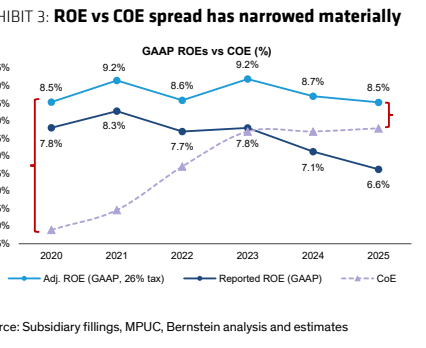
图4. 已实现监管ROE落后于
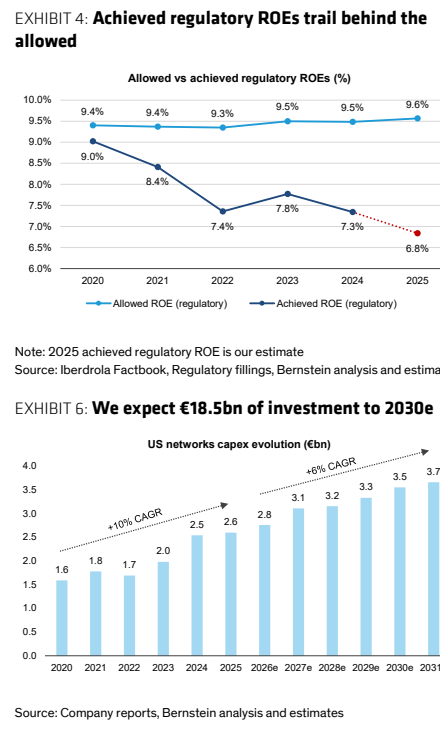
图5. 资本占用超过费率基础
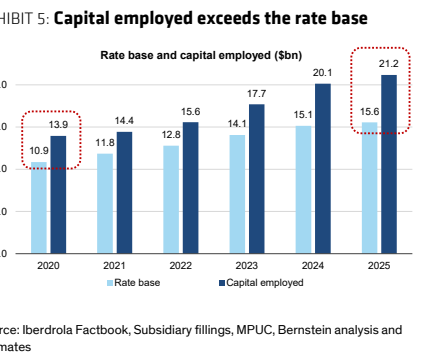
图6. 我们预计到2030年投资185亿欧元
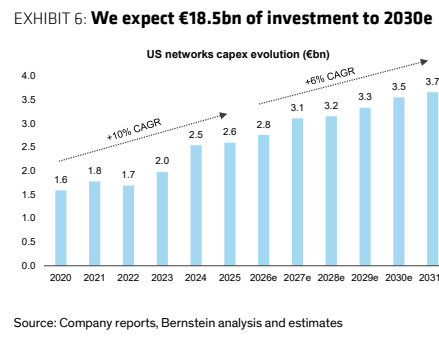
图7. 到2030年RAB将达到280亿美元
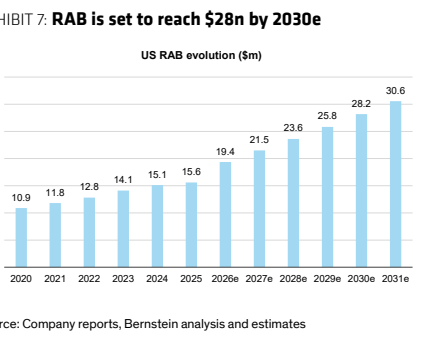
图8. 期间平均EBITDA(见图9和图10)