东莞证券研究所 东莞证券 电子行业双周报 2026 10 12
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
本报告回顾了2026年9月28日至10月11日电子行业表现,申万电子板块近两周累计下跌11.70%,跑输沪深300指数8.95个百分点。 尽管板块短期走势承压,但行业基本面扎实,台系供应链9月业绩高速增长,且大陆电子公司三季报密集披露期临近,AI敞口较大的公司业绩表现亮眼。 报告建议围绕高景气、绩优方向布局,重点关注PCB/CCL及MLCC等细分领域。
主要观点
- 申万电子板块近两周累计下跌11.70%,跑输沪深300指数8.95个百分点。
- 截至10月9日,SW电子板块PE TTM(剔除负值)为48.06倍,处于近10年82.01%分位。
- OpenAI截至9月底年化营收规模约为500亿美元,低于此前市场报道的700亿美元,差异源于统计口径不同。
- 苹果调整2026年秋季手机订单,iPhone Duo加单30%,iPhone 18 Pro砍单10%—15%,iPhone 18 Pro Max加单10%—15%。
- 三星电子移动体验事业部(MX)计划削减第四季度产量,减产幅度高达30%。
- 本川智能预计2026年前三季度归母净利润同比增长190.24%~335.36%。
- 广合科技预计2026年前三季度归母净利润同比增长100.33%~107.23%。
- 景旺电子预计2026年第三季度归母净利润同比增长205.46%到264.74%。
- 台系CCL厂商台光电、台燿、联茂9月单月收入同比增速分别为169%、115%、111%。
- 台系PCB厂商臻鼎、金像电、健鼎、华通9月单月收入同比增速分别为36%、55%、54%、15%。
论述逻辑
- 行业基本面扎实 -> 台系供应链9月业绩高速增长 + 大陆公司三季报预告亮眼 -> 建议围绕AI敞口较大及非AI方向价格传导顺利的绩优标的进行布局。
关键展望
- 预计AI敞口较大的公司业绩将继续表现亮眼。
- 非AI方向因Q3价格传导顺利,业绩或迎来边际改善。
推荐标的
- 建议围绕高景气、绩优方向布局,如PCB/CCL、MLCC等。
关键图表
图1. 表 1: 申万行业涨跌幅情况(单位:%)(截至 2026/10/9)
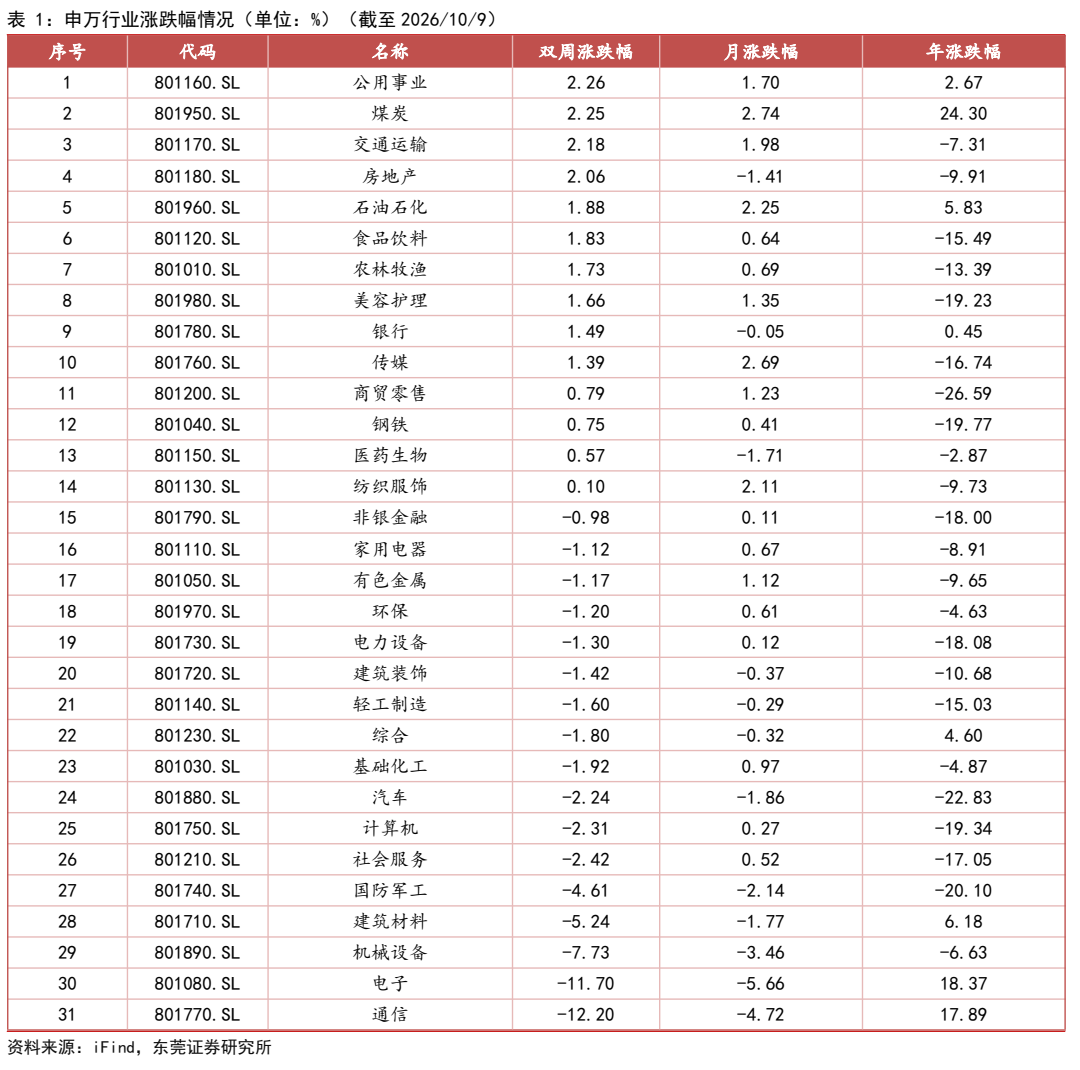
图2. 表 2: 申万电子板块涨幅前十的公司(单位:%)(截至 2026/10/9)
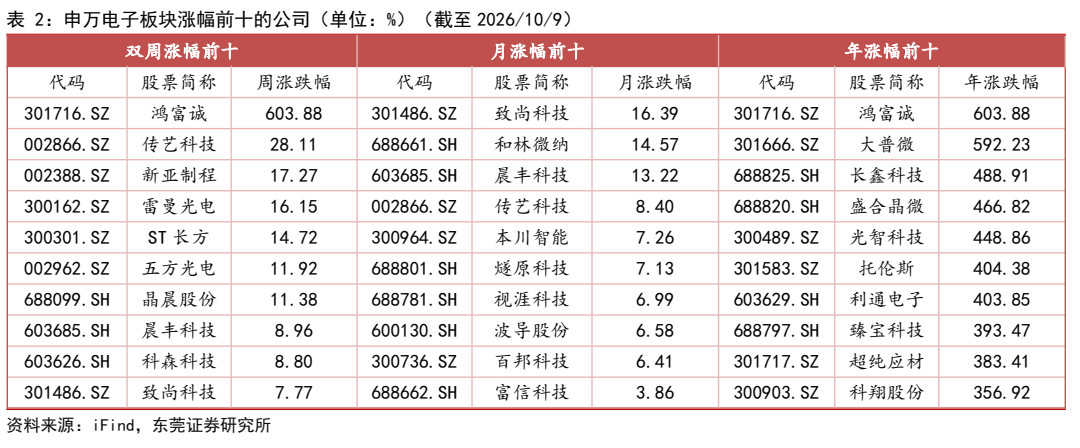
图3. 表 4: 电子行业重要新闻
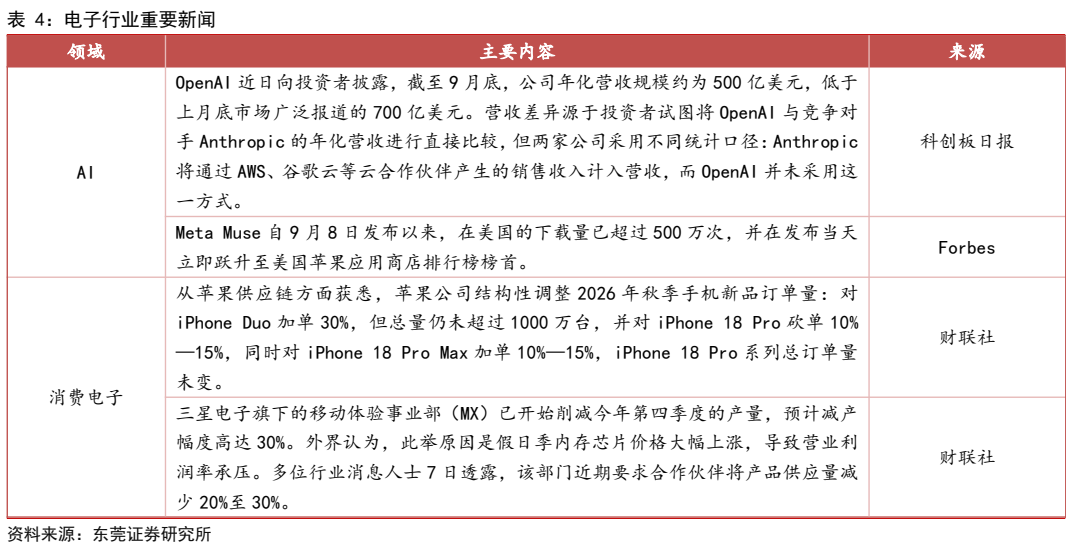
图4. 表 5: 电子行业上市公司重要公告
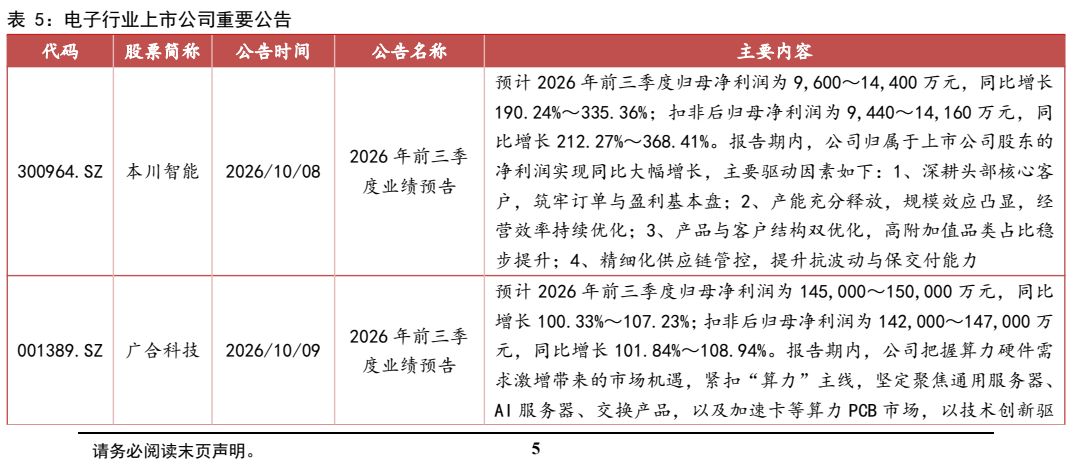
图5. 中国台湾主要 CCL 厂商月度收入同比增速
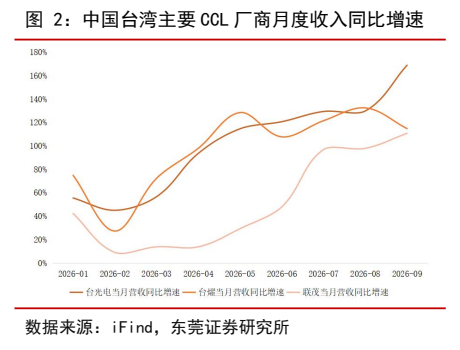
图6. 尖点月度收入及同比增速
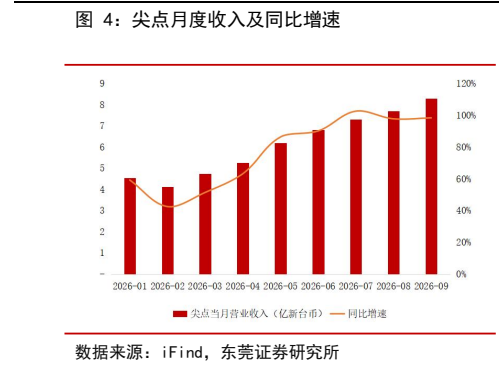
图7. 中国台湾主要 MLCC 厂商月度收入同比增
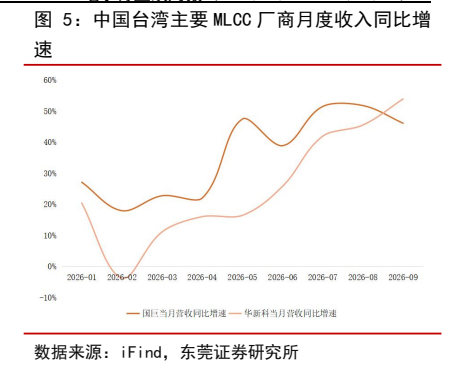
图8. 台积电月度收入及同比增速
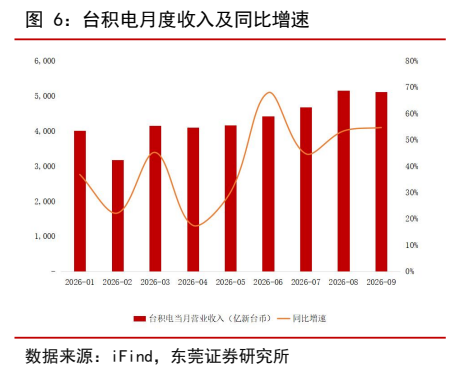
图9. 鸿海月度收入及同比增速
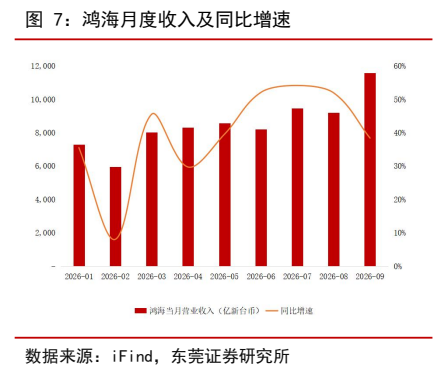
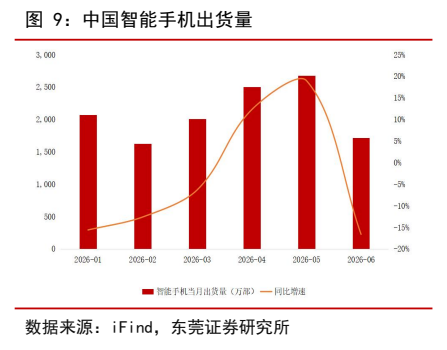
图10. 中国智能手机出货量