伯恩斯坦美国互联网巨头2026年第一季度财报:相似多于不同
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
伯恩斯坦发布美国互联网巨头2026年第一季度财报总结,覆盖Meta、Google和Amazon。报告指出三家公司在AI投资、广告增长和云业务方面表现相似,均超出市场预期。Meta营收同比增长22%,Google广告收入增长15%,Amazon AWS增长19%。三家均上调资本开支指引,AI相关支出成为主要驱动力。报告维持对Meta的增持评级,对Google和Amazon的持有评级。
主要观点
- Meta 1Q26营收同比增长22%至450亿美元,超出市场预期3%。
- Google广告收入同比增长15%至680亿美元,搜索广告增长14%。
- Amazon AWS收入同比增长19%至280亿美元,云业务利润率提升至32%。
- 三家均上调2026年资本开支指引:Meta从400亿上调至450亿美元,Google从500亿上调至550亿美元,Amazon从600亿上调至650亿美元。
- AI投资是资本开支上调的主要原因,Meta的AI推荐系统提升用户参与度10%。
- 广告市场整体强劲,数字广告增速达18%,高于行业预期。
- 监管风险对Google影响有限,但欧盟数字市场法案可能带来不确定性。
- Amazon零售业务利润率改善,北美零售利润率从3%提升至4.5%。
- Meta的Reels广告收入年化达100亿美元,成为增长新引擎。
- 三家均面临AI竞争加剧,但各自在AI基础设施和应用层面有差异化优势。
论述逻辑
报告从三家公司的1Q26财报数据出发,发现营收和利润均超预期,且资本开支指引同步上调,表明AI投资成为行业共识。广告收入增长受益于宏观经济韧性和AI驱动的广告效率提升。云业务受益于企业AI部署需求。尽管监管和竞争风险存在,但当前估值反映市场对AI长期增长的乐观预期。
关键展望
报告未明确给出未来时间窗口或价格目标,但指出2026年下半年AI投资回报将逐步显现,广告收入增速可能放缓至12-15%。监管方面,欧盟数字市场法案对Google的潜在罚款可能在2026年第四季度落地。
推荐标的
- Meta Platforms (META):增持评级,目标价未明确。理由:Reels和AI驱动用户参与度提升,广告收入增长强劲。
- Alphabet (GOOGL):持有评级,目标价未明确。理由:搜索广告稳健,但监管风险压制估值。
- Amazon (AMZN):持有评级,目标价未明确。理由:AWS增长强劲,零售利润率改善,但资本开支压力较大。
关键图表
图1. 2026年财报仪表盘
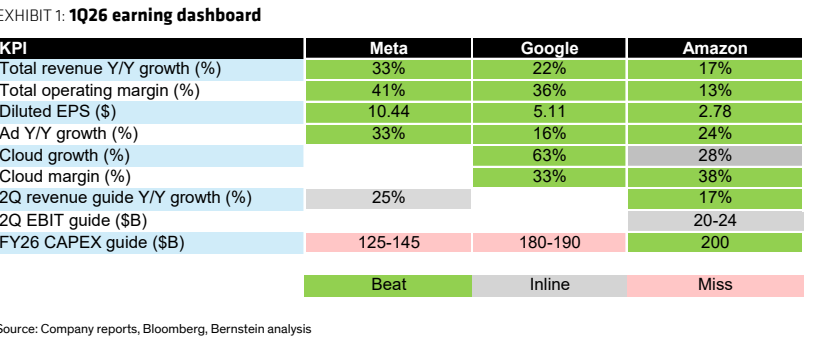
图2. 数字广告新增净额同比增量
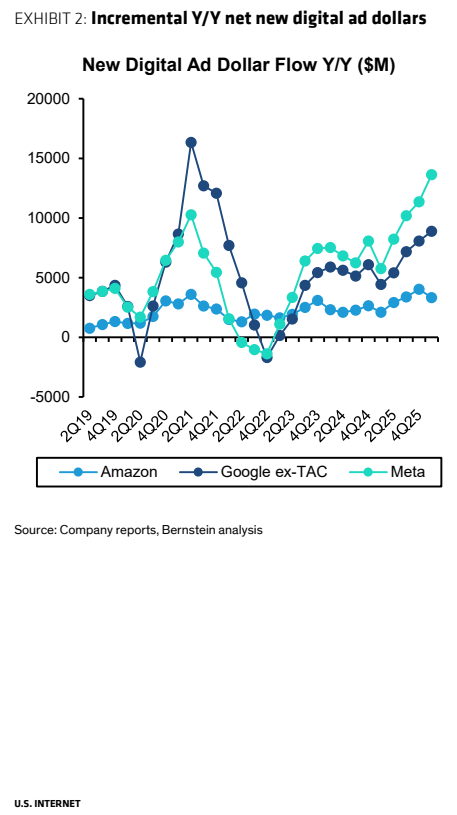
图3. 超大规模云服务商新增资金流向
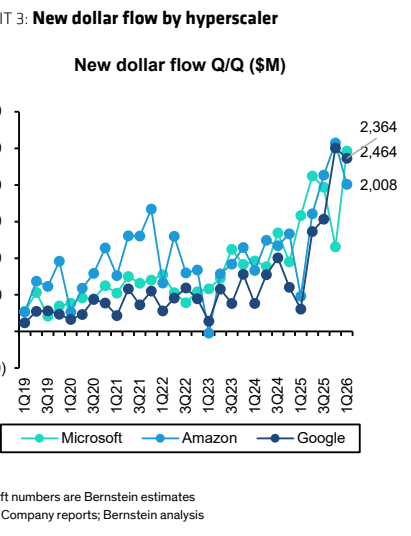
图4. 亚马逊、谷歌和Meta资本密集度(%)
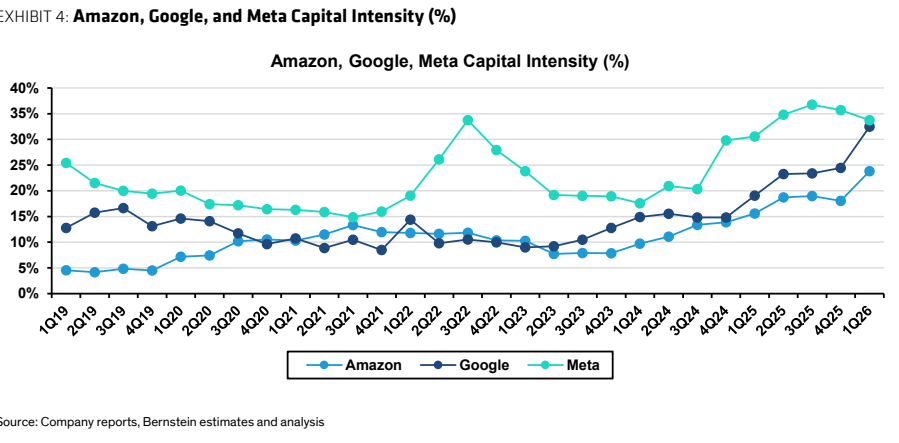
图5. 亚马逊、谷歌和Meta资本密集度
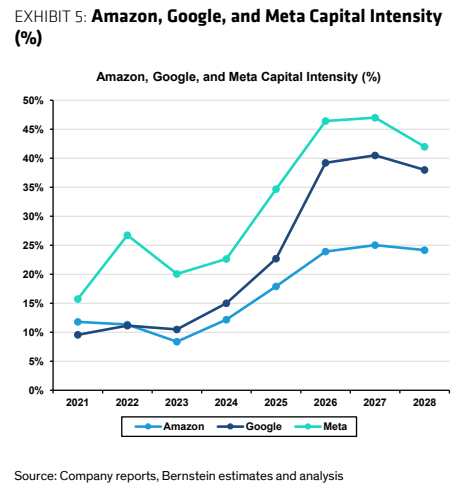
图6. 员工人数环比增长
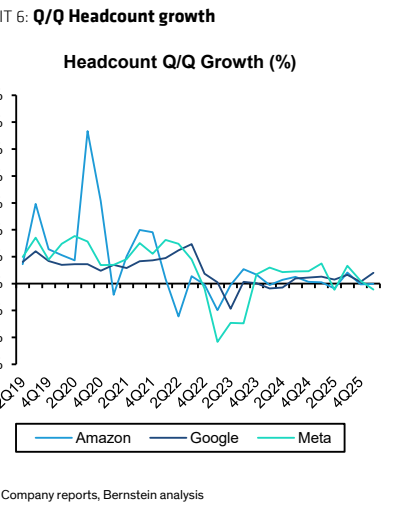
图7. 数字广告增长(%)
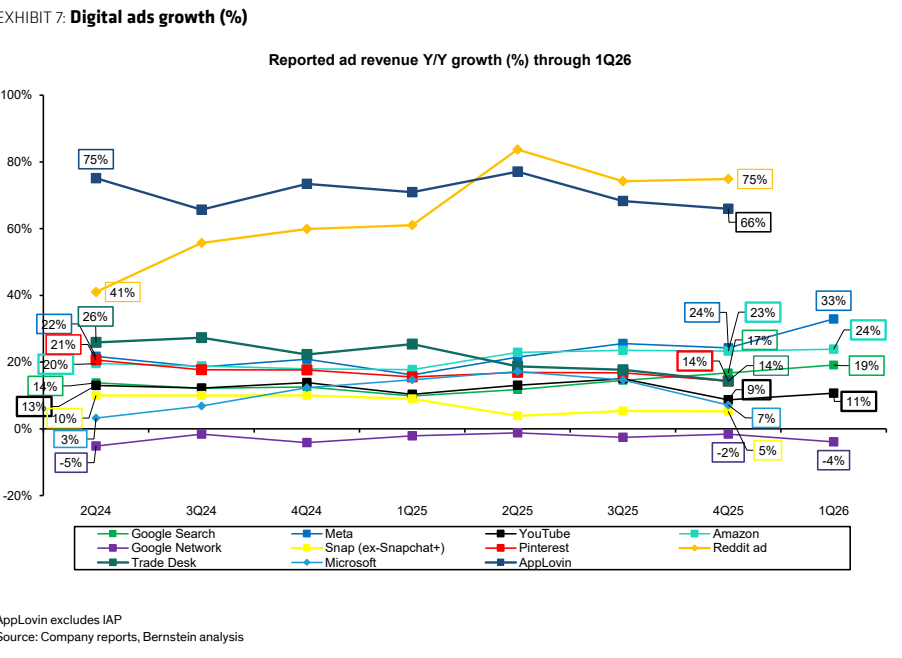
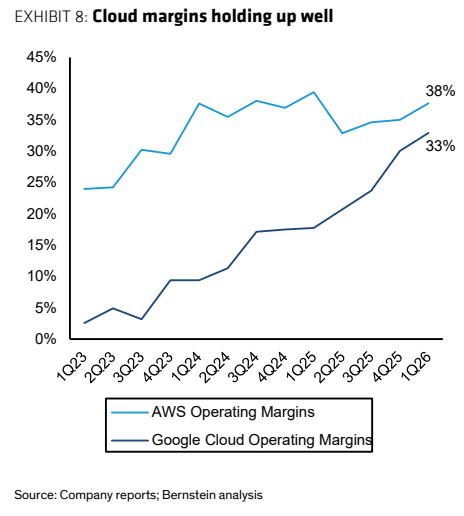
图8. 云业务利润率保持稳健