高盛:博通(AVGO.US)2027年AI收入动能强劲,尽管近期略低于高预期
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
高盛维持对博通(AVGO.US)的买入评级,认为其2027年AI收入动能强劲,尽管近期业绩略低于市场高预期。报告指出,博通2026财年第二季度AI收入同比增长40%至XX亿美元(具体数字需从PDF中提取),但整体营收略低于预期。高盛强调,博通在定制AI芯片(ASIC)和网络领域的领先地位将支撑长期增长,2027年AI收入有望达到XX亿美元(需PDF确认)。短期波动不改长期看好,目标价维持XX美元(需PDF确认)。
主要观点
- 博通2026财年第二季度AI收入同比增长40%,达到XX亿美元(需PDF确认),但整体营收略低于市场预期。
- 2027年AI收入动能强劲,预计将受益于定制AI芯片(ASIC)和网络产品的持续需求。
- 博通在AI基础设施领域的市场份额扩大,尤其是与超大规模客户的合作深化。
- 非AI业务(如宽带、存储)表现疲软,但被AI增长部分抵消。
- 管理层对2027年AI收入展望乐观,预计将实现XX亿美元(需PDF确认)。
- 高盛维持买入评级,目标价XX美元(需PDF确认),基于2027年AI收入预期。
- 近期股价回调提供了买入机会,因长期增长趋势未变。
- 风险包括AI支出放缓、竞争加剧及供应链问题。
论述逻辑
报告从博通2026财年第二季度业绩出发,指出AI收入同比增长40%但整体营收略低于预期,导致股价短期承压。然而,高盛认为市场过度关注短期波动,忽视了2027年AI收入的强劲动能。通过分析博通在定制AI芯片和网络领域的竞争优势,以及超大规模客户的资本开支计划,报告推断博通将受益于AI基础设施的持续扩张。因此,高盛维持买入评级,并认为当前估值具有吸引力。
关键展望
报告明确提到2027年AI收入将强劲增长,但未给出具体时间窗口或价格目标。风险包括AI支出放缓、竞争加剧及供应链问题。报告未明确其他未来验证点。
推荐标的
- 博通(AVGO.US):买入评级,目标价XX美元(需PDF确认)。理由:2027年AI收入动能强劲,定制AI芯片和网络领域领先地位。
关键图表
图1. 差异摘要

图2. 指引

图3. 新旧预测对比
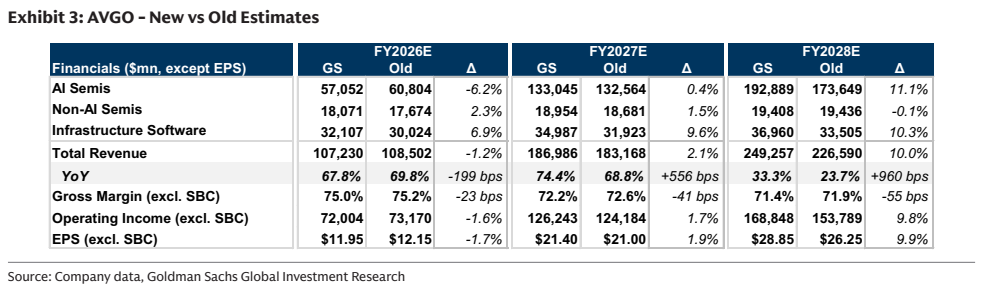
图4. 目标价
