Citi:强非农延后但未取消降息线索
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
花旗认为,5月非农就业增加172k,明显强于市场预期,使短期市场和美联储更关注劳动力市场韧性以及通胀上行风险。但报告的核心判断没有转向鹰派:初请失业金、招聘率、小企业招聘计划和失业率细节仍指向未来几个月就业走弱,鸽派催化剂可能只是延后出现。花旗维持9月开始降息25bp、年内累计降息75bp的基准情形,但承认如果6月就业继续强劲,降息时点可能进一步推迟。通胀方面,核心PCE仍强于核心CPI,且PPI服务分项可能带来短期扰动。
主要观点
- 5月非农就业增加172k,行业扩散度好于前几个月,短期强化了市场对美国经济韧性和美联储保持观望的判断。
- 花旗并不认为单月就业强劲足以改变中期路径,因为职位空缺、招聘率、小企业招聘计划和初请失业金都显示劳动力需求在边际降温。
- 失业率表面变化不大,但细节显示劳动力市场没有重新加速到过热状态,未来几个月仍可能出现失业率上升的鸽派信号。
- 通胀风险仍是6月FOMC的主要约束,核心PCE强于核心CPI,PPI中的投资组合管理费等服务分项可能使PCE短期偏强。
- 居民通胀预期近期波动较大,美联储需要同时面对就业尚未明显转弱和通胀预期不够稳定的组合,因此不会急于释放降息信号。
- 花旗维持9月首次降息25bp、年内累计降息75bp的预测,但如果6月就业继续强劲,市场对年内降息的定价会进一步后移。
- 报告强调短期风险偏鹰、中期催化偏鸽,交易上不宜简单把强非农解读为重新加息周期,而应等待失业率和初请数据给出确认。
论述逻辑
5月非农强于预期 → 市场短期上调增长和通胀风险 → 美联储6月更可能保持观望且措辞偏谨慎 → 但招聘率、初请和小企业计划显示劳动力需求走弱 → 未来几个月失业率上升可能成为鸽派催化剂 → 花旗维持9月降息和年内75bp宽松预测
关键展望
- 宏观层面,强非农会推迟市场对降息的信心,但如果初请和失业率继续走高,劳动力市场走弱仍会重新主导政策定价。
- 通胀层面,核心PCE和PPI服务分项仍可能偏强,美联储需要看到更明确的价格压力缓和,才会愿意启动降息。
- 市场层面,短端利率可能继续在强就业和未来鸽派催化之间震荡,6月就业和CPI将决定9月降息预期能否稳定。
推荐标的
- 美国短端利率区间交易
- 等待失业率上行后的降息交易
- 谨慎追逐单月强非农后的美元和利率上行
关键图表
Figure 1:近几个月就业增长更强

Figure 2:5月就业增长行业分布更广

Figure 3:4月职位空缺增加但招聘率下降

Figure 4:小企业招聘计划暗示未来就业增长可能走弱
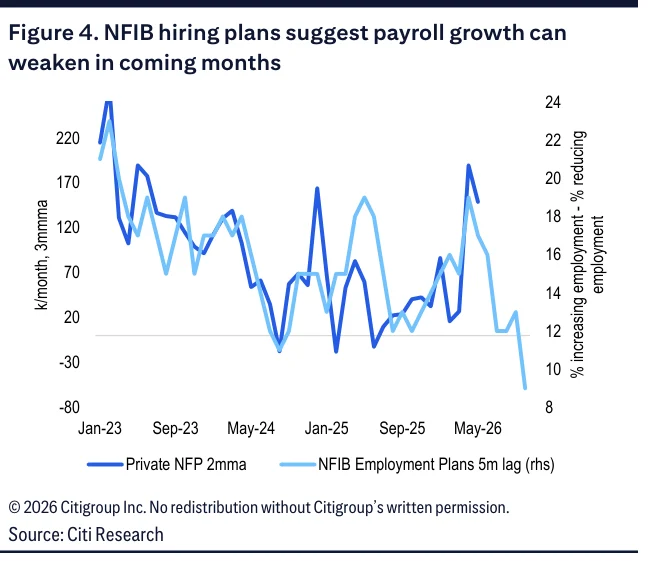
Figure 5:失业率仅小幅下降

Figure 6:工资收入增长放慢而总体通胀抬升

Figure 7:核心PCE通胀强于核心CPI

Figure 8:核心PCE通胀强于截尾均值

Figure 9:核心PCE与其他通胀指标背离

Figure 10:机票价格上涨速度和幅度未达到2022年

Figure 11:PPI核心服务可能受投资组合管理费用上升推动偏强

Figure 12:资本品进口继续上升

Figure 13:成屋销售仍处于低位区间

Figure 14:密歇根大学通胀预期近2年波动很大

Figure 15:初请失业金开始缓慢走高

Figure 16:FOMC委员从鹰派到鸽派排序

Figure 17:3月FOMC点阵图中各委员位置的花旗判断

Figure 18:花旗政策利率预测路径

Figure 19:GDP增长跟踪指标

Figure 20:GDP各分项贡献

Figure 21:季度内GDP预测动态变化

Figure 22:花旗12个月通胀预测与市场定价

Figure 23:花旗CPI预测与市场定价

Figure 24:市场远期通胀定价

Figure 25:主要经济指标预测汇总
