摩根大通 美国汽车:9月份汽车销量平淡无奇,进入第七局
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
摩根大通北美信用研究点评2026年9月美国车市:当月国内轻型车SAAR约16.0 million(Omdia口径),低于彭博汇总的16.3 million一致预期中值,处于Omdia、Cox Automotive与J.D. Power 16.0-16.3 million第三方预估的低端,同比、环比均降约4%,其中零售(-2% y/y)明显弱于车队(+18% y/y);由于整个劳工节周末促销期均计入9月(2025年仅含周一),激励与零售环比走高、同比降幅也显得更大。 行业激励支出为$3,360/辆,同比-8%、环比+3%,仍低于2019年$3,823的疫情前均值;J.D. Power估计9月新车ATP为$45,915,环比与同比均升约1%,叠加车贷利率上行,新车月供较2021年已增加约$115。 月末经销商库存环比+~93k辆至2.71 million,库存天数环比+2天至51天;GM为65天(高于其50-60天目标),Stellantis约85天仍显著偏高。 D3市占率继续流失(Ford -30bp、GM -75bp、Stellantis -62bp y/y),流向Honda(+91bp)、Toyota(+56bp)、Hyundai(+32bp),部分反映消费者在负担能力压力下转向低价轿车,而D3产品偏重大型SUV与皮卡,且2025年9月为高基数。 BEV需求在高油价(普通无铅汽油均价约$4.35/gal)下表现强劲,渗透率6.1%为2025年9月以来最高(彼时$7.5k联邦EV税收抵免尚未取消)。 摩根大通继续预计2026年全年国内轻型车销量降至high-15 million SAAR(2025年约16.2 million),YTD SAAR约16.1 million与Mobility Global和Cox Automotive的16.1 million全年预估一致;报告对购车负担能力、不均衡的劳动力市场、高利率环境及油价等通胀因素整体保持谨慎,并担忧3年期与5年期美债收益率近期上行将进一步推高汽车月供。
主要观点
- 9月美国轻型车SAAR约16.0 million,低于16.3 million的彭博一致预期中值,处于第三方预估区间低端;同比与环比均下降约4%。
- 零售明显弱于车队:零售份额86.3%(-201bp y/y),车队份额13.7%(2025年9月为11.7%、上月为20.7%);估算零售销量-2.0% y/y、车队+17.5% y/y。
- 整个劳工节周末促销期计入9月(2025年仅含周一),解释了激励与零售的环比走高,也令约-4%的同比降幅显得更差。
- 行业激励支出$3,360/辆,同比-8%、环比+3%,低于2019年$3,823的均值;Stellantis激励$5,049/辆(+8% y/y)显著高于GM的$3,035和Ford的$4,154。
- 9月新车ATP为$45,915(J.D. Power估计),环比与同比均升约1%,远高于2019年$35,337;叠加贷款利率上升,新车月供较2021年增加约$115(2Q26为$765/month,2Q25为$749/month)。
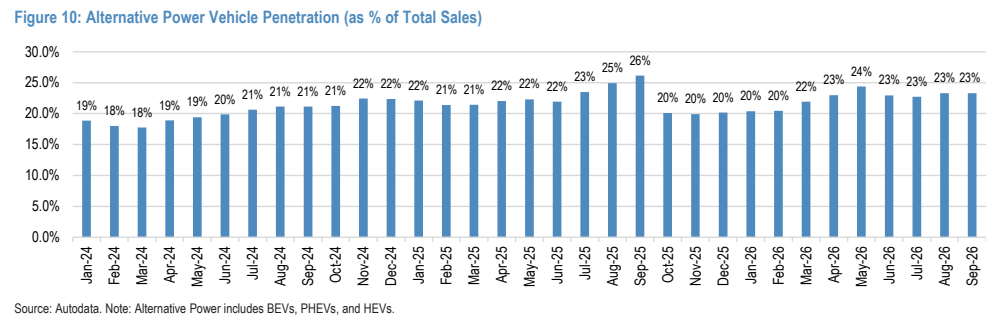
- BEV在高油价下需求强劲:普通无铅汽油均价约$4.35/gal,BEV渗透率达6.1%,为2025年9月以来最高(彼时$7.5k联邦EV税收抵免尚未取消)。
- 库存回升:月末经销商库存2.71 million(环比+~93k辆、约+4%),库存天数环比+2天至51天、同比大致持平;仍低于2019年均值69天和2010-2019十年均值64天,但与疫情前均值的差距在缩小。
- 分OEM库存:GM 65天(高于50-60天目标)、Ford 73天(含在途)、Stellantis约85天(Ram 99天、Jeep Grand Cherokee 129天)、Nissan 49天;GM表示有望年底回到50-60天区间。
- D3市占率再度流失(Ford -30bp、GM -75bp、Stellantis -62bp y/y),流向Honda(+91bp)、Toyota(+56bp)、Hyundai(+32bp);部分因消费者转向低价轿车而D3产品偏重大型SUV与皮卡,且2025年9月为高基数(Ford +8%、GM +2%、STLA +10% y/y)。
- OEM销量明细:Ford(除重卡)-2% y/y好于摩根大通股票研究-5%的预估,GM -4% y/y符合预估,Stellantis -7% y/y;Toyota +4%、Honda +11%、Nissan +6% y/y,Tesla -29% y/y。
- 车型结构:轻型卡车/SUV份额升至83%(+30bp y/y、+87bp m/m)对轿车17%;Silverado销量+~5% y/y至46k、Ram +13% y/y至36k、F-Series -2% y/y至67k、Sierra持平于29k。
- Stellantis隐忧:在高激励背景下份额仍下滑,总库存环比+7k辆至364k(85天,高于2025年9月的64天、略低于上月底的86天),报告认为这是对其北美利润率改善轨迹的又一令人担忧的数据点。
论述逻辑
- 事件→数据:9月SAAR约16.0 million低于16.3 million一致预期,但前九个月YTD SAAR约16.1 million,仍与Mobility Global和Cox Automotive 16.1 million的全年预估一致。
- 数据→结构:零售弱(-2% y/y)而车队强(+18% y/y)、D3份额流向外资OEM,叠加劳工节周末全月计入的口径因素,解释环比走强与同比走弱并存。
- 结构→归因:份额流失部分源于消费者在负担能力压力下转向低价轿车,而D3产品更偏重大型SUV与皮卡,同时2025年9月D3销量高基数放大了同比降幅。
- 价格与库存验证:ATP环比、同比升约1%且月供较2021年高约$115,库存天数回升至51天、Stellantis 85天仍高,显示负担能力逆风延续、部分OEM库存压力上升。
- 宏观传导:3年期与5年期美债收益率近期上行,预计将令本已高企的汽车月供进一步增加,强化对汽车消费者整体的谨慎立场。
- 结论:2026年全年国内轻型车销量预计降至high-15 million SAAR(2025年约16.2 million);美国市场迄今对中国OEM竞争与中东冲突引发的油价上涨相对隔离,但对发行人(尤其Stellantis北美利润率轨迹)保持关注。
关键展望
- 摩根大通继续预计2026年全年国内轻型车销量降至high-15 million SAAR(2025年约为16.2 million)。
- YTD(前九个月)SAAR约16.1 million,与Mobility Global的16.1 million全年预估及Cox Automotive的16.1 million预测一致。
- 利率风险:3年期与5年期美债近期上升尤其令人担忧,预计将从已处高位的水平进一步推高汽车月供。
- 行业逆风清单:关税、EV税收抵免取消、汽车消费者负担能力减弱、高利率与更广泛的通胀压力。
- 公司层面验证点:GM表示有望年底将库存天数带回50-60天区间;Ford 2026年零售库存目标为55-65天(不含在途,2Q26时为52天,F-Series正从Novelis供应中断中恢复);GM与Ford已随2Q26业绩将2026年北美定价假设上调至同比约+0.5%。
推荐标的
- 本报告为美国汽车信用研究月度销量点评,全文未给出任何评级、目标价或投资建议。
- Ford:9月销量(除重卡)-2% y/y,好于摩根大通股票研究-5%的预估(销售日调整后);激励$4,154/辆(-5% y/y、+18% m/m);库存73天(-7天 y/y、+2天 m/m);市占率-30bp y/y。
- GM:9月销量-4% y/y符合股票研究预估(销售日调整后);激励$3,035/辆(-6% y/y、-3% m/m);库存65天高于50-60天目标;市占率-75bp y/y。
- Stellantis:9月销量-7% y/y、市占率-62bp y/y;激励$5,049/辆(+8% y/y)高于GM与Ford;库存约85天仍偏高(Ram 99天、Jeep Grand Cherokee 129天),报告视其为北美利润率改善轨迹的又一担忧点。
- Tesla:9月销量-29% y/y;分OEM激励表中9月激励为$4,921/辆。
- 外资OEM(仅数据提及):Toyota销量+4% y/y(激励$1,452/辆、-20% y/y)、Honda +11% y/y(激励$2,439/辆、-9% y/y)、Nissan +6% y/y(激励$4,397/辆、+16% y/y);市占率分别+56bp、+91bp(Honda)、Hyundai +32bp。
- Rivian、VW/Audi、Mercedes、BMW、Hyundai/Kia等亦出现在分OEM激励与库存老化表中(如Rivian 9月激励$1,504/辆;Dodge Charger库存201.9天居老化库存首位)。
关键图表
图1. Mobility Global美国轻型汽车销量预测(百万辆)
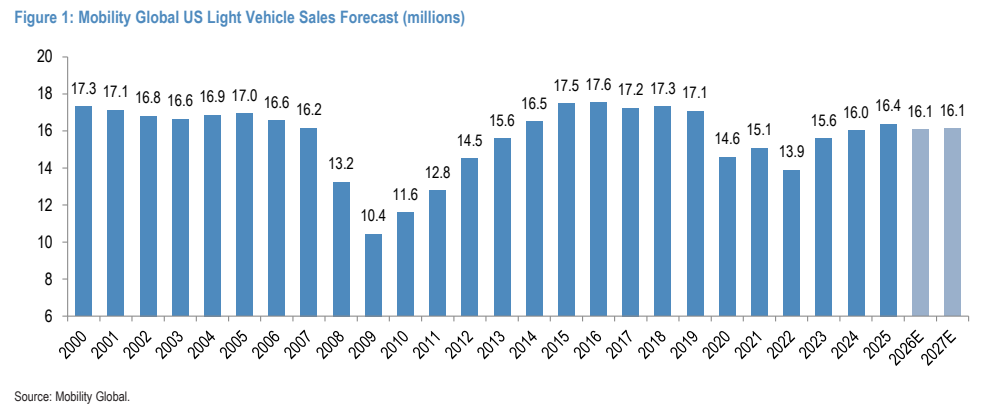
图2. D3皮卡历史库存天数
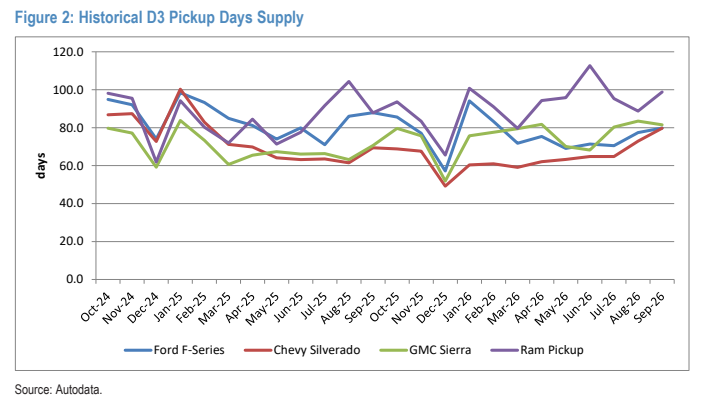
图3. D3皮卡历史激励支出
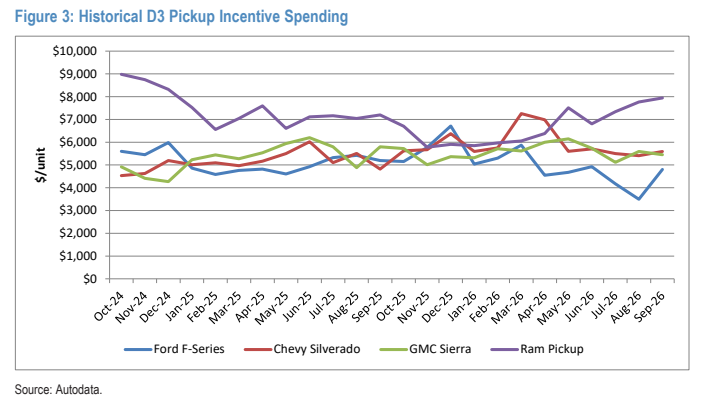
图4. 各整车厂历史激励支出
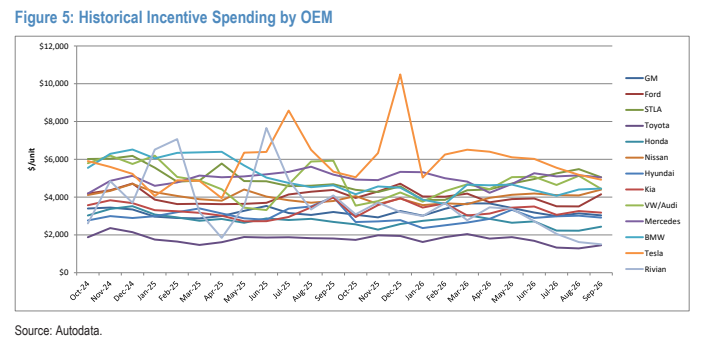
图5. 轻型卡车与乘用车市场份额对比
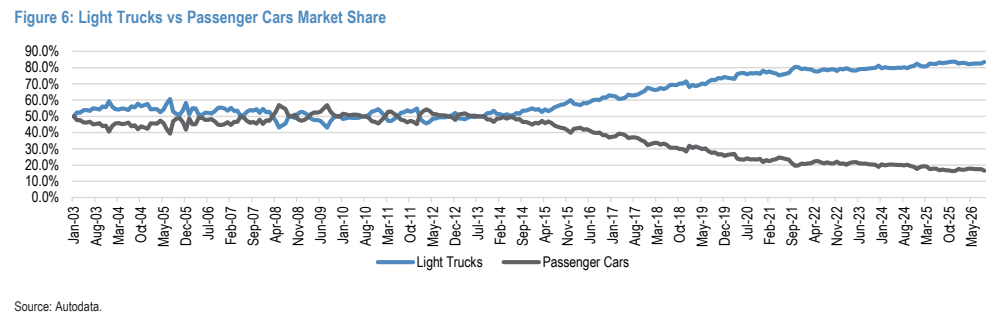
图6. 零售汽油价格与轻型卡车销量(占总销量百分比)对比
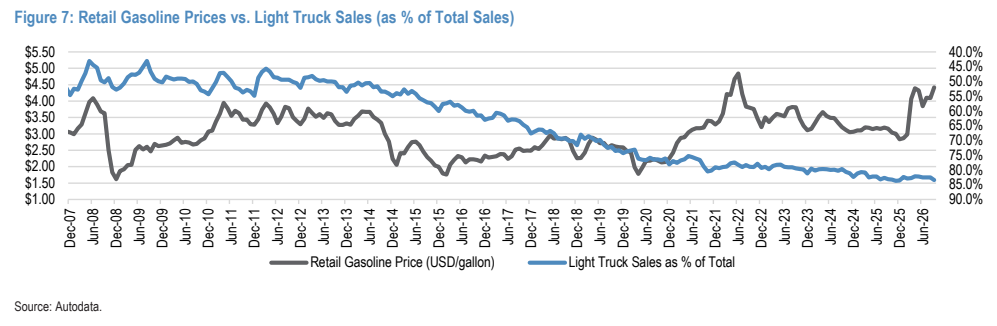
图7. 经销商总库存及库存天数
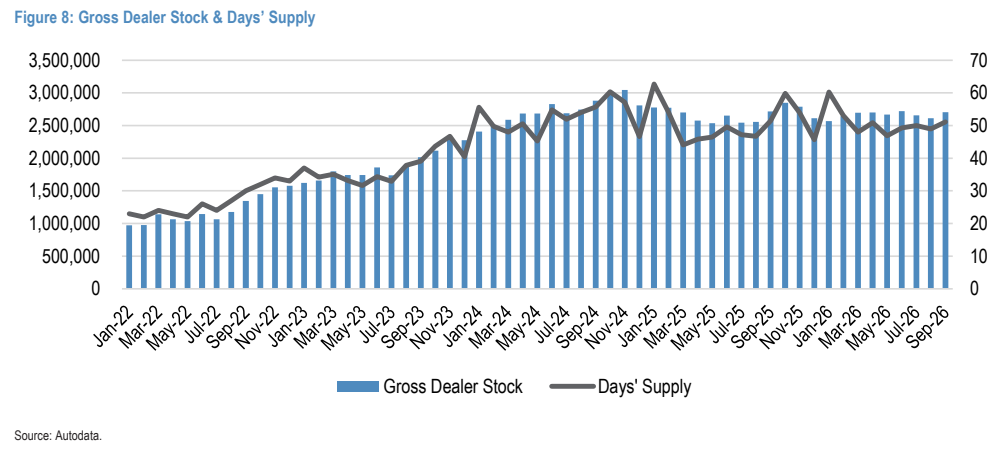
图8. 各整车厂历史库存天数
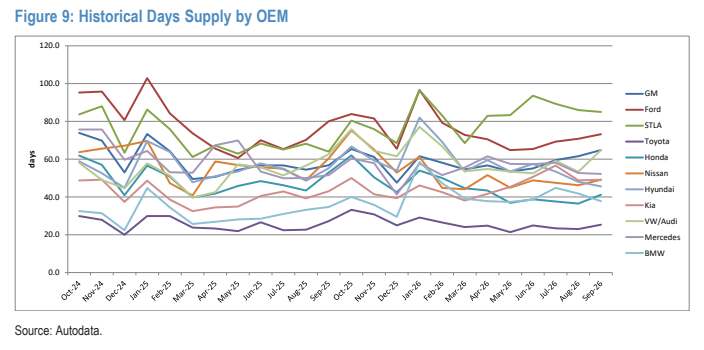
图9. 替代动力汽车渗透率(占总销量百分比)