基础化工行业深度全球化工行业资产开支见顶地缘冲突加速周期复苏
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
2022年以来全球化工行业资本开支增速明显放缓并维持在2,700亿欧元附近,2025年披露数据的主要化工企业资本开支合计下降7.8%至676.7亿美元,产能扩张压力明显缓解。 资本开支向具备资源与产业链优势的亚洲集中,中国贡献了2004—2024年全球资本开支增量的54.3%,而欧洲及东北亚加快高成本装置关闭和整合。 国内化学原料及化学制品制造业固定资产投资在2025年下降8.0%,2026年1—7月继续下降7.4%,本轮周期已由扩张转入收缩,2026年上半年相关行业利润率回升至6.1%。 与此同时,航道受限、中东装置停产和俄罗斯炼厂受损等突发地缘冲突扰动供应链,2026年2月底至7月底全球可观测石油库存累计减少4.10亿桶,美国化工产品库存/出货比降至1.50的低位。 地缘冲突加速了去库存与供需再平衡,化工行业步入复苏阶段,看好具备一体化成本优势的龙头企业、油气与炼化资产、高景气精细品及新兴材料领域。
主要观点
- 全球化工行业资本开支进入高位低增长阶段,实际投资转为负增长。
- 全球化工资本开支向亚洲倾斜,中国成为全球投资核心增量来源。
- 欧洲及东北亚地区高成本装置加速退出,产能整合深化。
- 中国化工固定资产投资连续下滑,行业产能周期进入收缩期。
- 中国化工子行业盈利能力在2026年上半年出现初步修复拐点。
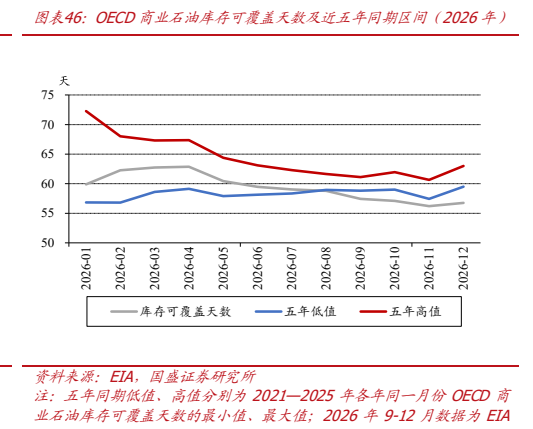
- 地缘冲突加剧有效供给收缩,全球石油与化工产品库存持续下降。
- 霍尔木兹海峡石油运量剧减,炼厂开工与原料供给受限。
- 俄罗斯炼厂遇袭受损导致加工量下滑,成品油与原油出口出现明显分化。
- 主要大宗化工品价格在低库存与原料成本催化下表现出强弹性,呈现易涨难跌态势。
论述逻辑
- 宏观盈利下滑与融资成本高企抑制企业新增投资意愿,促使全球化工资本开支整体见顶并进入收缩阶段。
- 资本开支回落导致中期新增供给增速下降,同时高成本地区(欧洲、东北亚)装置加快出清,全球供给曲线向优势区域重组。
- 地缘冲突带来航运受阻、原料短缺与炼化装置受损,进一步压缩全球有效供给并加速行业库存消耗。
- 供给收缩与低库存环境放大价格与价差弹性,带动化工行业盈利全面修复并确立周期反转。
关键展望
- 全球液体燃料库存预计于2027年第一季度恢复增长,补库需求将延缓价格回落。
- 美国化工资本开支预计2026年保持低增长,2027年及以后逐步回升。
- 中东地区大型一体化项目预计在2026年至2027年期间陆续建成或分批投产。
- 需要关注前期产能集中投放、存量装置复产及地缘政治变动等潜在下行风险。
推荐标的
- 卫星化学(002648.SZ):买入评级,预计2025A-2027E EPS分别为2.20、2.67、3.27元,受益于油气资源及炼化价差上行。
- 万华化学(600309.SH):买入评级,预计2025A-2028E EPS分别为4.00、5.48、6.26、6.73元,依托低成本一体化及全球化运营优势。
- 华鲁恒升(600426.SH):买入评级,预计2025A-2028E EPS分别为1.56、1.76、1.96、2.15元,头部低成本煤化工竞争优势显著。
- 盐湖股份(000792.SZ):买入评级,预计2025A-2028E EPS分别为1.60、2.48、2.54、2.54元,化肥及盐湖资源高景气带来业绩支撑。
- 藏格矿业(000408.SZ):买入评级,预计2025A-2028E EPS分别为2.46、5.60、6.22、7.58元,受益于供给强约束的资源品种景气改善。
- 雅克科技(002409.SZ):买入评级,预计2025A-2028E EPS分别为2.10、2.86、3.52、4.27元,受益于AI及半导体材料扩容与国产替代。
- 鼎龙股份(300054.SZ):买入评级,预计2025A-2028E EPS分别为0.75、1.16、1.50、1.82元,驱动半导体与电子化学品成长。
- 昊华科技(600378.SH):买入评级,预计2025A-2027E EPS分别为1.41、2.24、2.49元,高端氟材料及特种化学品持续受益。
- 宏和科技(603256.SH):增持评级,预计2025A-2028E EPS分别为0.22、1.66、3.71、7.23元,受益于覆铜板等下游高端材料需求增长。
- 新宙邦(300037.SZ):买入评级,预计2025A-2026E EPS分别为2.00、2.52元,受益于新能源与储能材料需求释放。
关键图表
图1. 图表 3: 全球化工资本开支三年与五年滚动 CAGR(2007—2024 年)
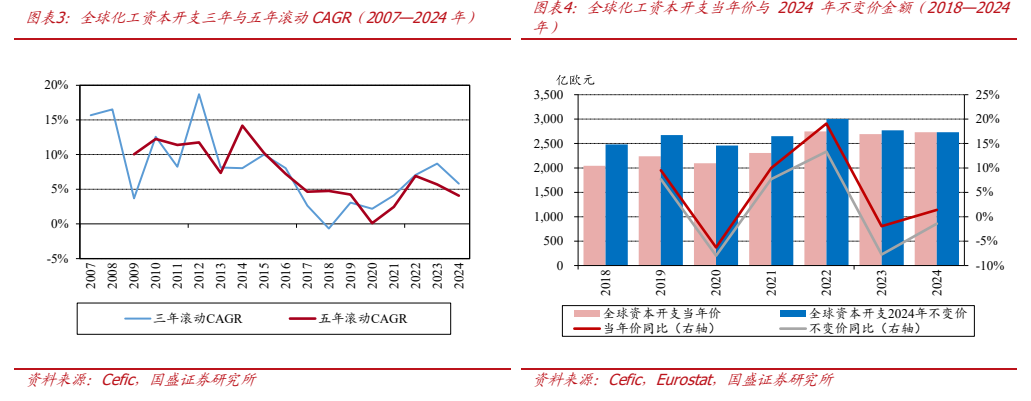
图2. 图表 7: 全球实际 GDP 增速及同比(2000—2027E)
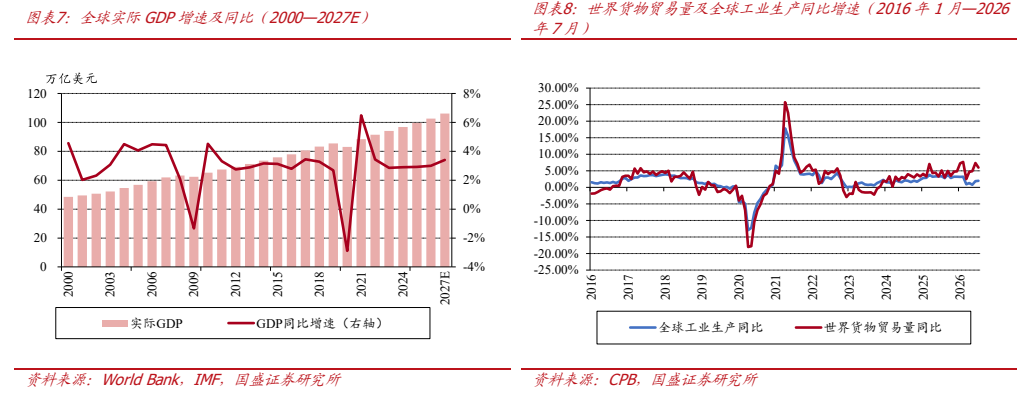
图3. LyondellBasell、Celanese、Westlake 和 Huntsman 合计经营现
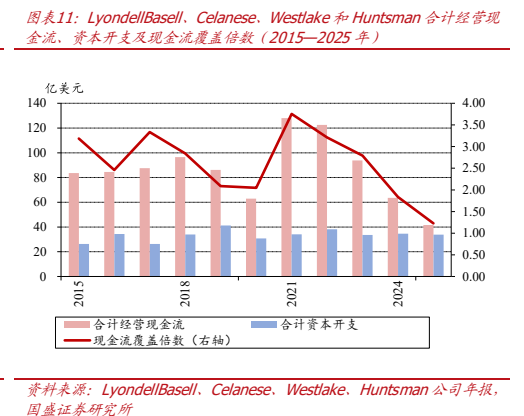
图4. 图表 13: SW 基础化工行业上市公司固定资产、在建工程及资本开支
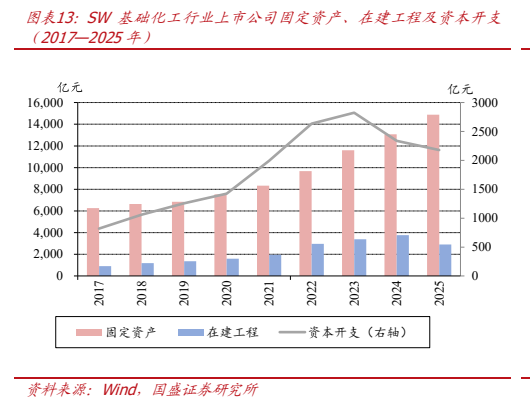
图5. 图表 17: 全球化工资本开支区域结构(2004、2014 及 2024 年)
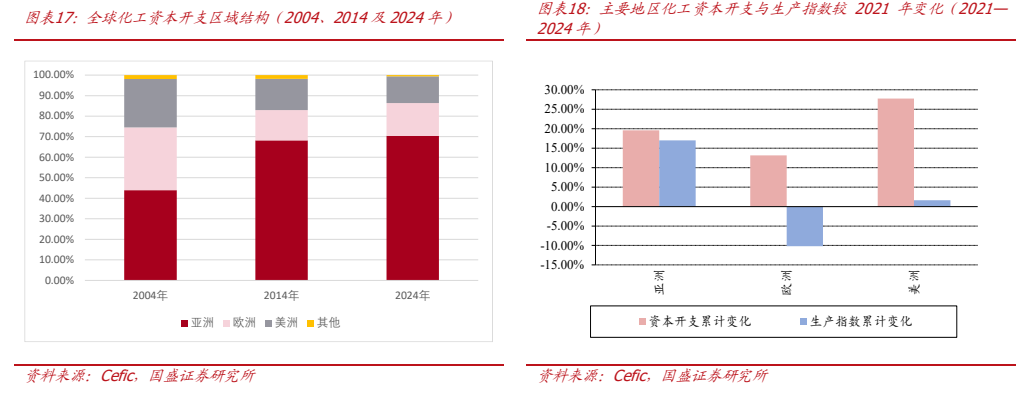
图6. 图表 22: 美国及中东主要化工项目状态及产能(截至 2026 年 8 月)
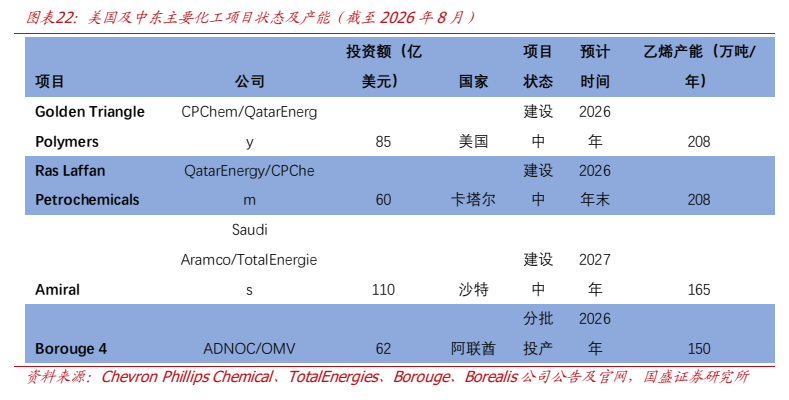
图7. 图表 32: 我国能源化工结构性投资的主要 策方向(截至 2026 年 8 月)
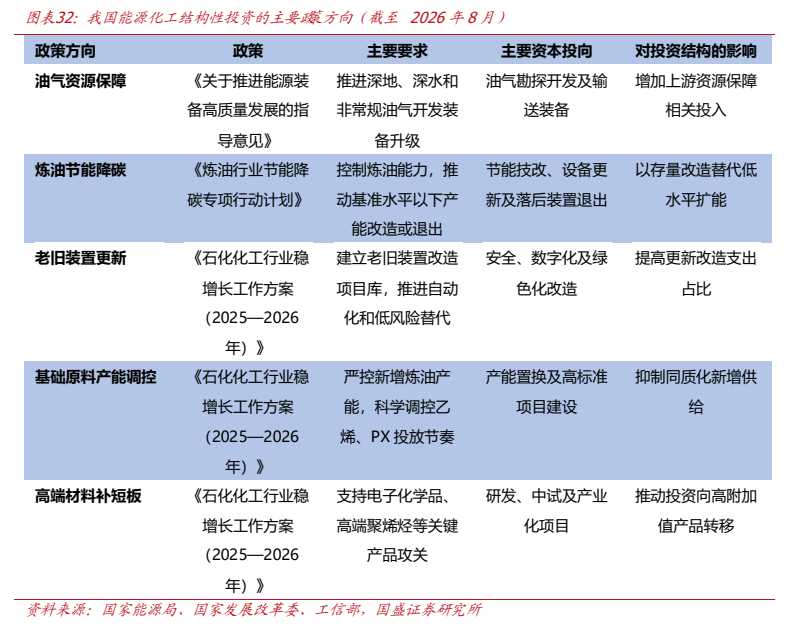
图8. 图表 37: 中东及伊朗主要化工品产能及全球占比(2026 年)
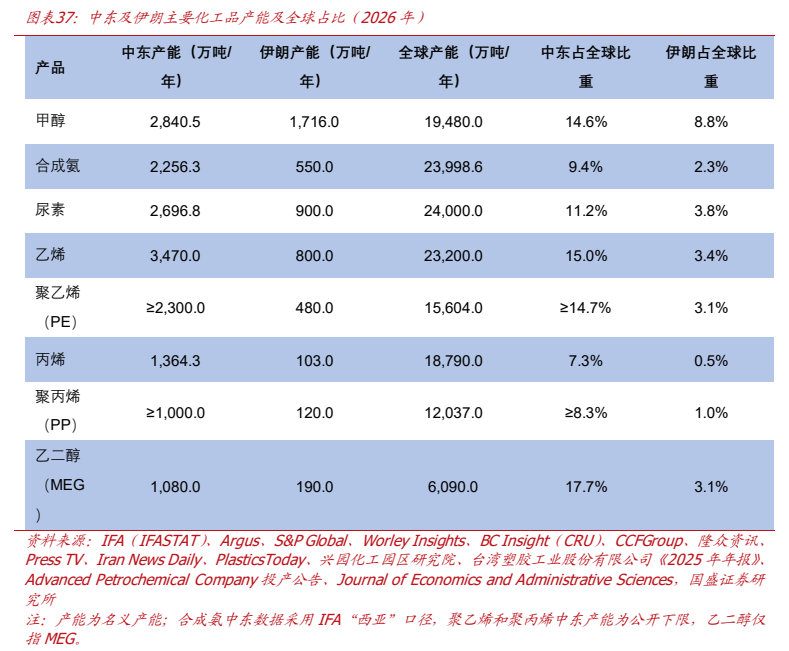
图9. 图表 40: 俄乌冲突前俄罗斯炼油与主要成品油出口规模及全球占比
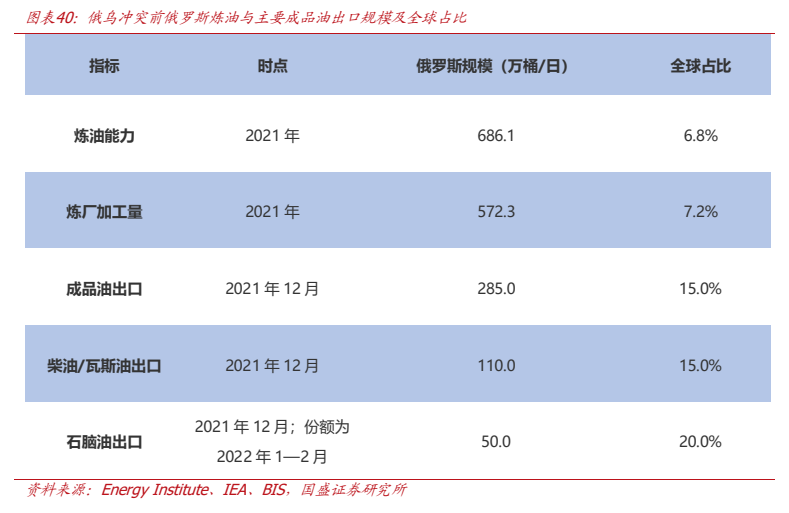
图10. 图表 45: OECD 商业石油库存(2026 年)
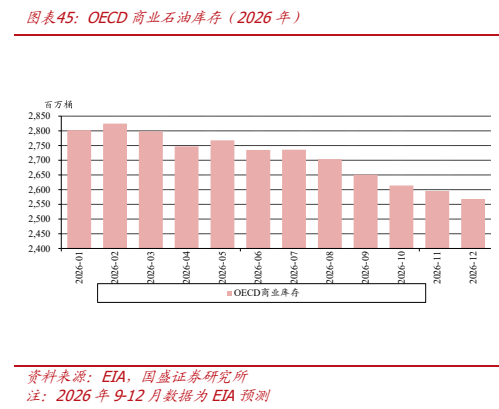
图11. 图表 46: OECD 商业石油库存可覆盖天数及近五年同期区间(2026 年)