伯恩斯坦 日本IT 硬件和电子松下深度解析:历史重演......从竞争和BOM 分析的角度看BBU
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
本报告对松下(Panasonic)的电池备份单元(BBU)业务进行了深度解析,并给予“市场表现”(Market-Perform)评级。 BBU是松下近期AI数据中心增长的核心驱动力,预计全球BBU市场将从当前的37亿美元增长至2032E年的162亿美元,年复合增长率为35%。 尽管松下目前占据超过80%的市场份额,但随着竞争对手(如三星SDI、LG能源解决方案、台达电子等)进入市场,预计其份额将逐渐下降至40%-50%。 报告通过BOM分析指出,随着价格竞争加剧,松下BBU业务的调整后运营利润率可能从2026年的20%下降至2032E年的9%。 当前估值已反映了强劲的盈利预期,但分析师认为其未来增长面临执行约束和竞争压力,上行空间有限。
主要观点
- BBU业务是松下近期AI数据中心增长的最重要驱动力,预计其DC电池(BBU+CBU)收入到2030E年将达到1万亿日元。
- 全球BBU市场规模预计将以35%的年复合增长率增长,从当前的37亿美元增至2032E年的162亿美元。
- 预计松下的BBU市场份额将从目前的80%以上逐渐下降至2032E年的40%。
- BBU业务的调整后运营利润率在基准情景下预计从2026年的20%降至2032E年的9%。
- BBU需求由三个阶段驱动:新建数据中心、存量渗透以及2030E年左右开始的更换需求。
- BOM分析显示,单个扩展持续时间模块的价值为610美元,完整的5+1机架价值为4160美元。
- 松下数据中心业务(包括BBU/CBU、Megtron等)预计未来五年以35%的年复合增长率增长,占总收入比例从当前的6%提升至2031E年的近20%。
- 松下当前估值(9-10x EV/EBITDA)隐含了超过35%的EBITDA增长预期,而分析师的预测仅为14.5%。
论述逻辑
- 数据中心AI服务器功耗增加与波动性提升 -> 驱动对BBU(备份电源及削峰)的需求增长 -> 松下凭借先发优势占据高份额 -> 竞争对手(电池厂商、模块厂商、机架集成商)通过多供应商策略进入市场 -> 导致松下市场份额被稀释及价格压力 -> 利润率压缩 -> 估值回归。
关键展望
- 预计2030E年左右,BBU更换需求将成为最大的可持续增长驱动力。
- 在熊市情景下,BBU利润率可能在2031E年降至负3%。
推荐标的
- 松下(Panasonic):评级为Market-Perform(市场表现)。
关键图表
图1. 松下AI数据中心增长拐点:关键AIDC组件实现35%的复合年增长率
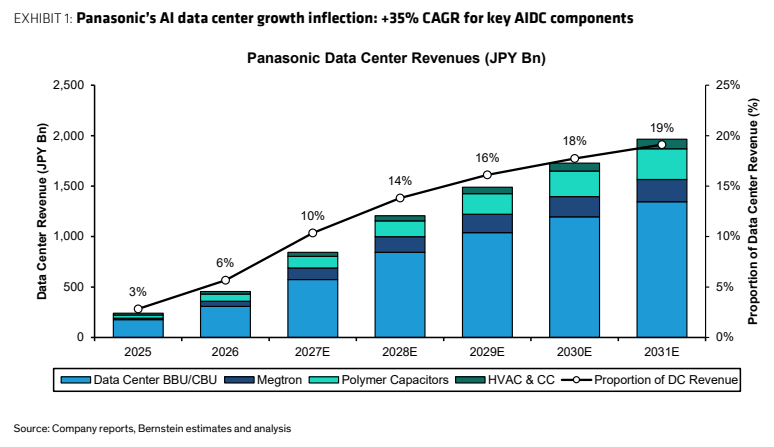
图2. 数据中心业务概要:2031E约占总营收的18%,调整后营业利润率
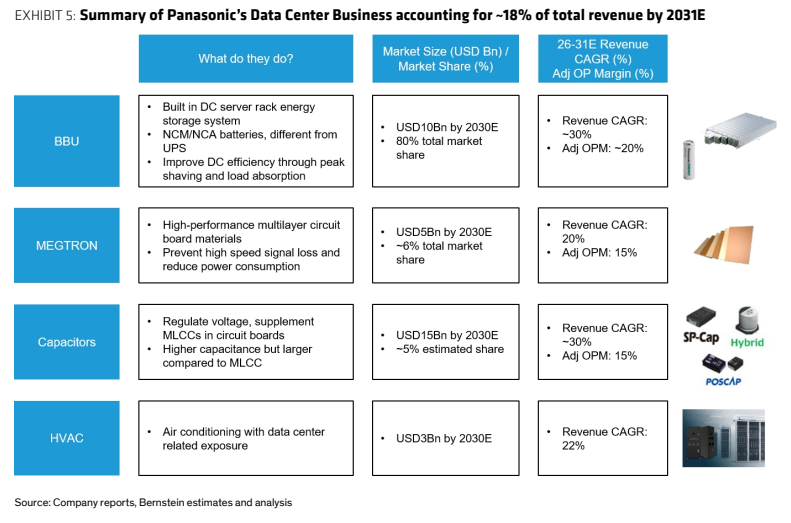
图3. 机架级电池备份单元(BBU)如今已成为将波动的AI负载转化为可靠数据中心运营的必备设备
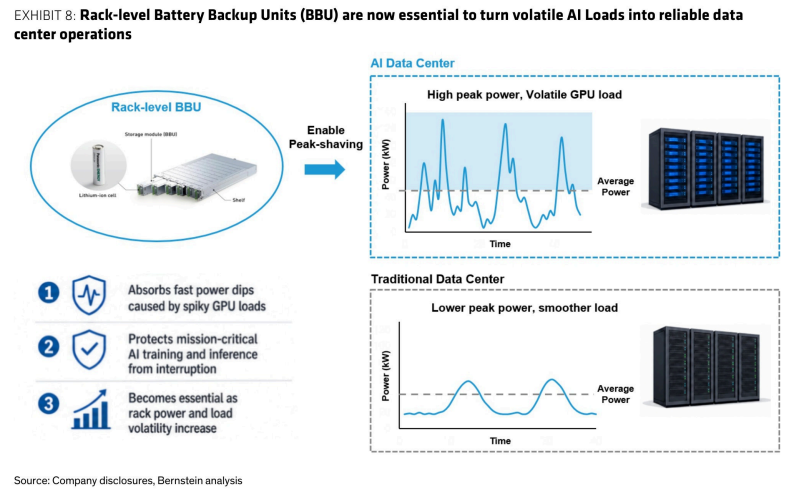
图4. BBU、UPS和ESS在为数据中心供电方面承担不同角色
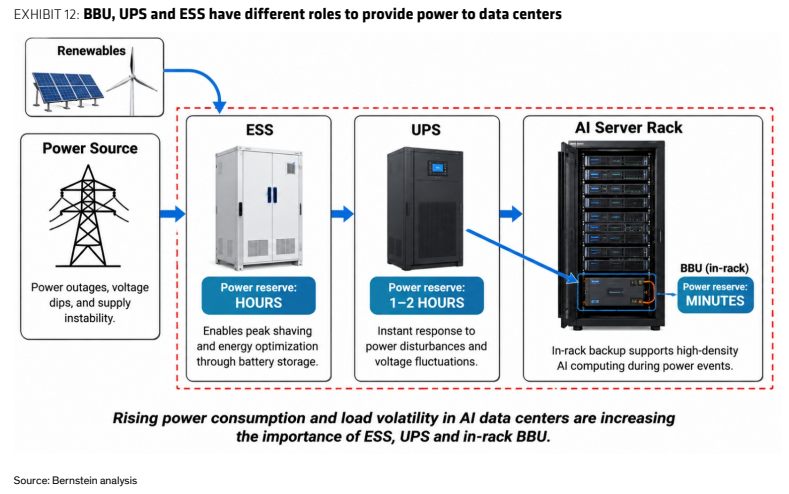
图5. 松下在存量装机BBU中拥有约100%的份额
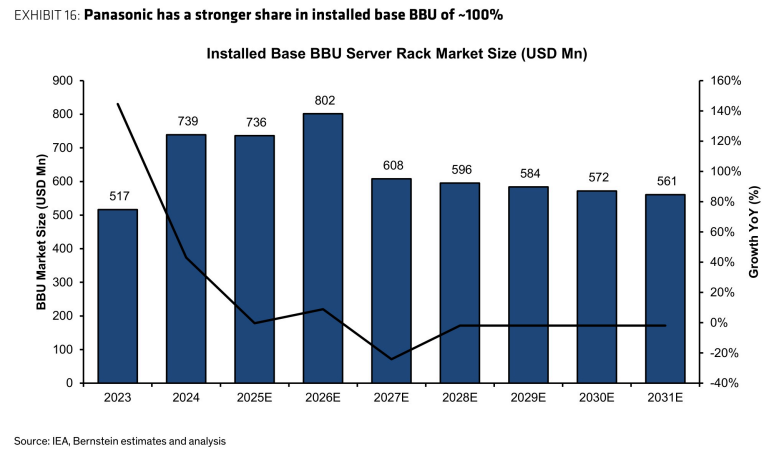
图6. 松下的产能扩张计划显示出对近期BBU需求的可见性
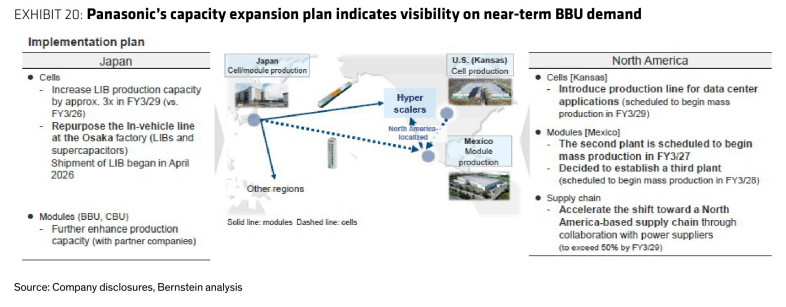
图7. BBU模块主要由电芯、BMS和电源系统构成
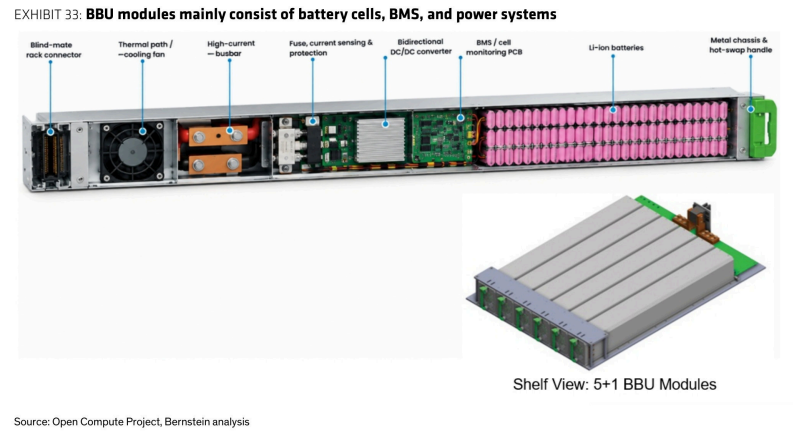
图8. 尽管卖方对EBITDA增长的预期仍然较高,我们认为松下的EV/EBITDA估值倍数偏高
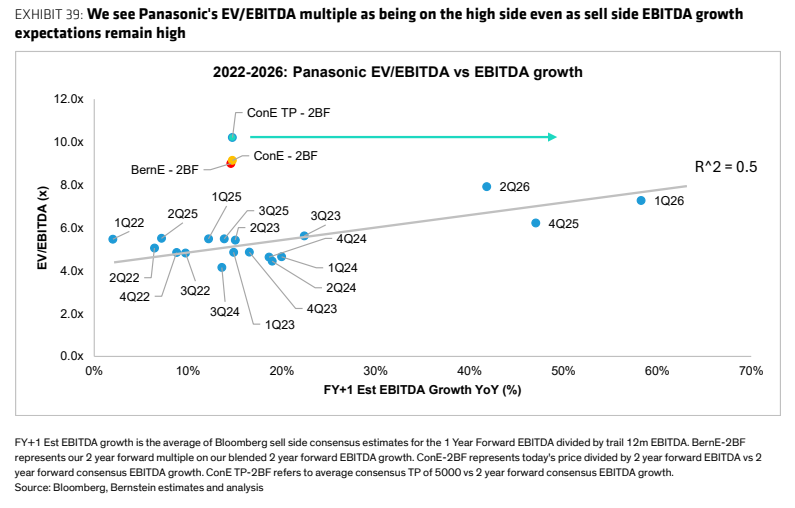
图9. 我们的预测短期内略高于市场一致预期,更长期则与一致预期基本一致
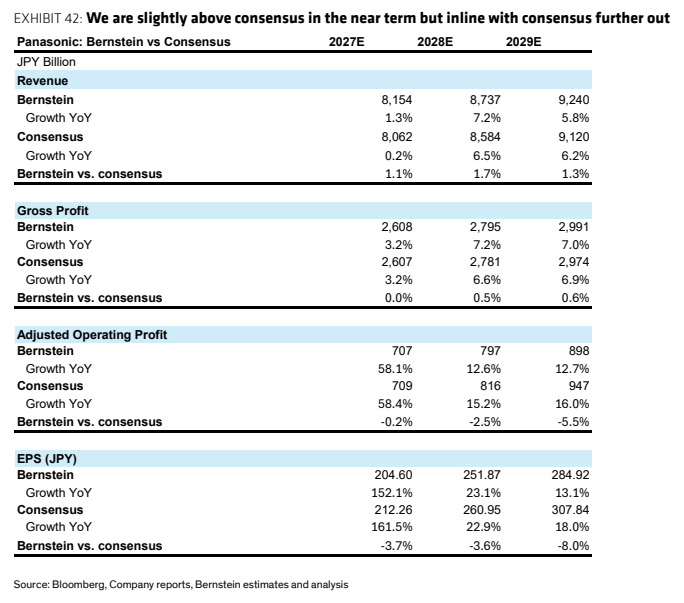
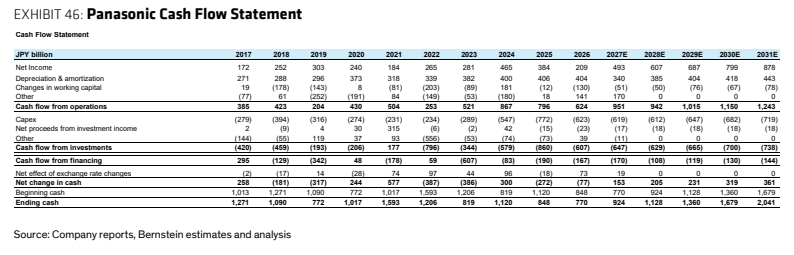
图10. 松下现金流量表