华泰期货 高天越 李逸资 李光庭 黄煦然 期货研究 金融期货 股指期货轮动与套利(一):框架构建与因子检验
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
A 股大小盘风格的频繁轮动是当前投资框架下最具挑战性的课题之一,本篇量化专题从宏观、基本面、资金、微观结构四大维度构建覆盖多视角的择时因子观测体系,并以 IF(沪深 300 股指期货,大盘均衡)与 IC(中证 500 股指期货,中小盘成长)作为轮动与跨品种套利策略的核心交易载体。 单因子检验显示短周期动量因子效果最佳,年化收益 16.13%、年化超额约 7.36%、日度准确率约 54.06%;基差因子次之,年化超额约 5.11%、准确率约 51.23%,但平均 2 日即调整一次信号;利率因子中 SHIBOR1W 分位数择时年化超额 4.47%。 相对弱势的是基本面 ROE 因子(年化超额 -0.79%)、ETF 份额因子(年化超额 0.15%)与长周期波动率因子(年化超额 1.36%,2022 年后有效性减弱)。 报告结论认为单因子策略存在“阶段性有效、长期受噪音干扰”的局限,本篇为多因子综合研判奠定基础,后续报告将探索优势因子组合的稳健轮动系统及其在跨品种套利上的应用;风险提示为回测基于历史数据,有失效风险。
主要观点
- 针对 A 股大小盘风格频繁轮动的难题,报告自上而下构建覆盖宏观、基本面、资金、微观结构四大维度的多因子择时观测体系,选定 IF(锚定大盘均衡)与 IC(代表中小盘成长)作为轮动与跨品种套利策略的核心交易载体,从多空双侧捕捉风格错位带来的超额收益。
- 宏观维度以利率为流动性核心指标:利率上行通过推高折现率,对盈利久期更长的中小企业构成更大估值压制,并抬升其信用融资成本,同时防御性资金向高确定性资产集中、利好大盘;因子层面采用不同期限 SHIBOR 及长短期利差作为代理变量。
- 基本面因子切换较慢、存在滞后性:以沪深 300 与中证 500 的 ROE 环比增长率相对强弱定向(300 增长更快指向 IF),回测年化收益 7.98%、年化超额 -0.79%、日度准确率 50.02%、平均持仓 65 天,略跑输于基准。
- 资金维度跟踪两类边际定价力量:融资资金天然偏好高波动、高 beta 的中小盘(26 年科技行情很大程度由其推动,获融资流入的电子、通信、电力设备板块为上半年涨幅较好板块);ETF 份额变动则是观测风险偏好的窗口,行业、主题类 ETF 增长较快时预示市场偏向弹性更大的中小成长风格。
- 微观结构因子从动量、波动、成交三方面刻画风格相对强弱,并利用期货策略独特优势——基差与持仓等期货端数据直观揭示不同品种上的博弈深度,以在宏观与基本面主导的偏长期轮动背景下精确定位短期 IF/IC 切换时点。
- 利率因子回测:SHIBOR1W 历史分位数择时年化收益 13.24%、年化超额 4.47%、夏普 0.55、准确率 50.03%、平均持仓 5 天;长短利差(SHIBOR3M_1W_rank)日度准确率更高(52.30%)但年化超额仅 1.39%。
- 基差因子次优:以 IF、IC 主力合约年化基差率之差的短期变化率定向(变化率大于 0 指向 IC,利用基差回归效应),年化收益 13.88%、年化超额约 5.11%、准确率约 51.23%;但信号切换频繁、平均 2 日调整一次,捕捉的是超短期指数相对强弱。
- 长周期波动率因子年化收益 10.13%、年化超额 1.36%、准确率 50.37%、平均持仓 111 天;其反转效应在 22 年以前效果较好、之后有效性减弱,可能因波动率驱动从脉冲式均值回复变为强持续性模式,长期缺乏稳定性。
- 信号汇总表显示,具备超额能力的单因子中动量(vc_mom_short 年化超额 7.36%)、基差(basis2 5.11%)、利率(SHIBOR1W_rank1 4.47%、SHIBOR3M_rank 4.24%)居前;但各因子择时能力参差不齐、超额有限且难以长期稳定,单因子“阶段性有效、长期不稳定”凸显多因子结合的重要性。
论述逻辑
- 大小盘定价权随宏观周期与微观交易结构变迁而轮转(2015 杠杆牛破裂→2016 供给侧改革后大盘价值回升→2021 双碳与新能源推动中小盘成主线→2024 小微盘流动性冲击后大资金借大盘蓝筹 ETF 托底→2025 年以来 AI、科技驱动中小盘强势回归)→ 风格方向识别成为投资框架痛点 → 需要系统性择时逻辑与风格代表性工具,选定 IF(大盘均衡)与 IC(中小盘成长)为轮动与套利载体。
- 将 IF/IC 相对强弱的驱动力拆解为宏观、基本面、资金、微观结构四个层层递进的因子维度(SHIBOR 及利差、指数盈利增速差、融资与 ETF 份额、量价与期货基差/持仓)→ 每个因子基于经济含义与历史规律单独设定择时判定规则,选择持有 IF 或 IC 并滞后处理避免未来数据 → 以 50%IF+50%IC 为基准逐一回测比较年化收益、超额、准确率、回撤与均持天数。
- 回测发现短周期动量、基差、利率因子单因子超额领先(约 7.36%、5.11%、4.47%),但各因子能力参差不齐、超额水平有限且相当部分因子难以长期维持稳定 → 单因子噪音干扰与逻辑衰减凸显多因子综合研判的必要性(宏观因子锚定长期方向、资金因子过滤短期噪音、微观结构因子捕捉情绪极端转折)→ 引出后续因子综合打分、多因子轮动与跨品种套利研究。
关键展望
- 后续报告将继续探索如何将优势指标组合为更稳健的轮动系统,以应对风格切换的不确定性。
- 后续研究将尝试建立因子综合打分机制,验证多因子组合能否在 IF/IC 轮动策略中实现稳健提升,并检验该择时框架能否应用于跨品种套利。
- 风险提示:回测基于历史数据,有失效风险。
推荐标的
- 报告未明确给出公司评级或目标价类推荐标的;作为量化策略载体,报告明确以 IF(沪深 300 股指期货,锚定大盘均衡)与 IC(中证 500 股指期货,代表中小盘成长)作为轮动与跨品种套利的核心交易工具。
关键图表
图1. 风格择时因子框架
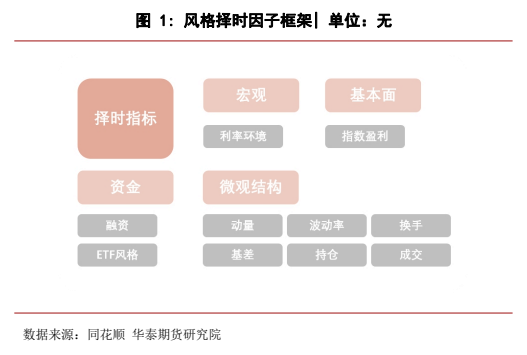
图3. IF、IC、IC/IF(右轴)与50IF+50IC
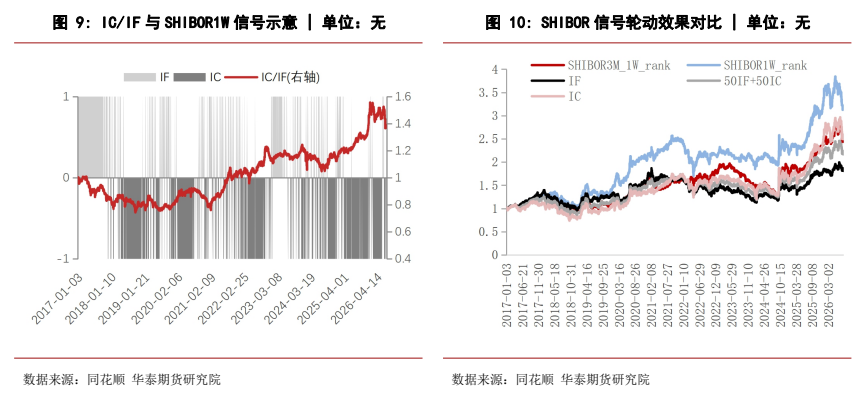
图4. 表2. ROE信号回测效果
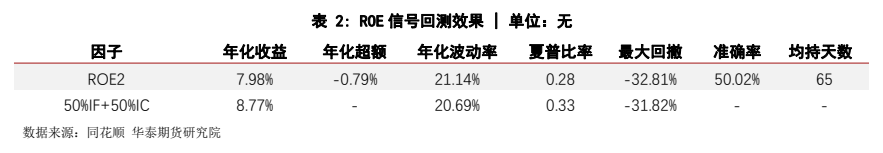
图5. 表3. ETF份额信号轮动回测效果
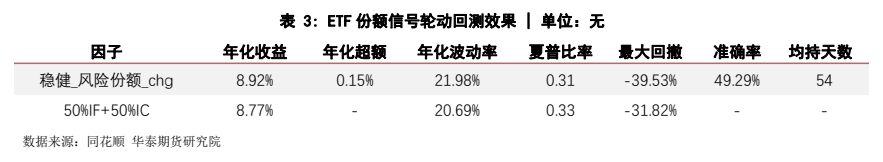
图7. IF、IC、IC/IF(右轴)、基差与50IF+50IC
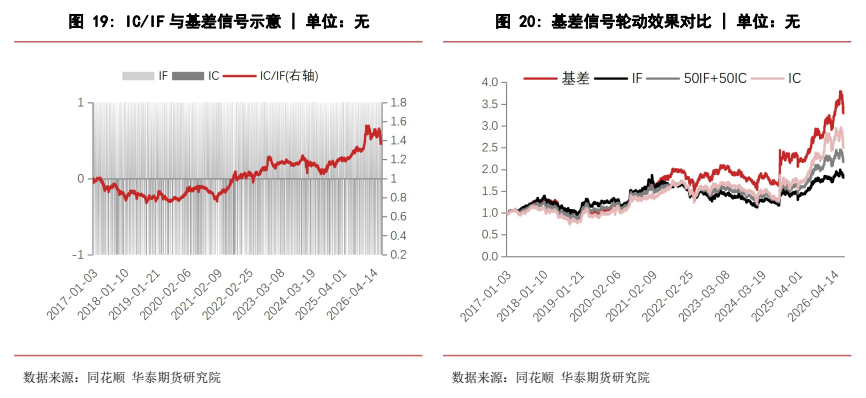
图8. 华泰期货量化专题报告
