摩根士丹利:欧洲汽车与共享出行:便宜如薯片——结构性下行中的战术性上行
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
摩根士丹利认为欧洲汽车板块正接近周期性低谷,SXAP指数已回落至430附近的历史支撑位,盈利预期接近非疫情时期低点。多家OEM(宝马、大众、雷诺)市值已低于工业净现金水平,股息收益率接近历史高位,市净率接近历史低位。尽管结构性挑战(中国竞争、关税、通胀、高利率)依然存在,但报告认为坏消息已大部分被定价,利润预警可能成为战术性买入的时机。报告建议关注宝马、梅赛德斯-奔驰和大众等估值支撑的OEM滞后股。关键风险包括中国OEM持续施压、通胀粘性及自由现金流恶化。
主要观点
- 欧洲汽车板块持续跑输大盘,SXAP指数已跌至430附近,该水平在过去十年中多次构成支撑。
- 盈利预期正接近非疫情时期低点,但报告认为盈利预期企稳而非大幅回升就足以触发战术性反弹。
- 宝马、大众和雷诺的市值已低于工业净现金水平,尚未计入金融服务或卡车资产价值。
- 股息收益率接近历史高位,市净率接近历史低位,估值具有吸引力。
- 供应商股票表现优于OEM,交易水平更接近历史均值,而OEM滞后严重。
- 潜在催化剂包括:欧盟对中国插电混动汽车加征关税、美国/墨西哥/加拿大关税降低、欧盟工业加速法案中的本地化含量规则,以及中国疲软不再加速的迹象。
- 报告仍认为结构性挑战未消,但利润预警可能标志着坏消息已充分反映在股价中。
- 建议在利润预警后战术性买入OEM,特别是宝马、梅赛德斯-奔驰和大众。
- 关键风险:中国OEM在中国、欧洲及其他地区的压力持续;通胀粘性和高利率压制可负担性;自由现金流恶化可能影响股息和回购。
论述逻辑
报告从多重逆风导致欧洲汽车板块持续跑输大盘(SXAP跌至430支撑位)出发,指出盈利预期已降至非疫情低点,且多家OEM市值低于工业净现金,表明估值已极端。尽管结构性下行趋势未变,但坏消息可能已被充分定价,因此利润预警反而可能成为战术性买入的契机。潜在催化剂(如欧盟关税、贸易协议、本地化规则)主要利好OEM,而OEM近期表现最差,因此上行机会在于OEM股票,尤其是估值低、业绩弱的宝马、梅赛德斯-奔驰和大众。
关键展望
报告未明确给出未来验证点或时间窗口,但指出:若盈利预期停止下修并企稳,即使没有强劲复苏,低估值和低仓位也能创造战术性机会。关键风险包括中国OEM压力持续、通胀粘性、高利率及自由现金流恶化。
推荐标的
- 宝马(BMW):市值低于工业净现金,利润预警后战术性买入。
- 梅赛德斯-奔驰(Mercedes-Benz):估值支撑,利润预警后战术性买入。
- 大众(Volkswagen):市值低于工业净现金,利润预警后战术性买入。
- 雷诺(Renault):市值低于工业净现金,但未明确给出评级。
关键图表
图1. 宝马、奔驰、大众和雷诺的市值尤其偏低
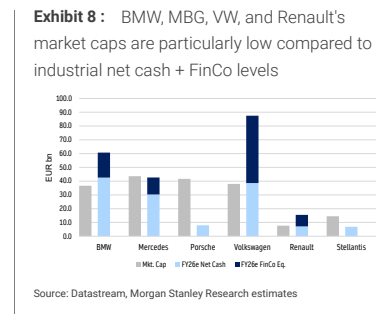
图2. 尽管汽车行业面临持续的结构性阻力,我们认为周期性低谷可能带来战术性上行的暂时机会

图3. 欧洲汽车板块已大幅...

图4. 整车厂与供应商:跌幅主要由...引领
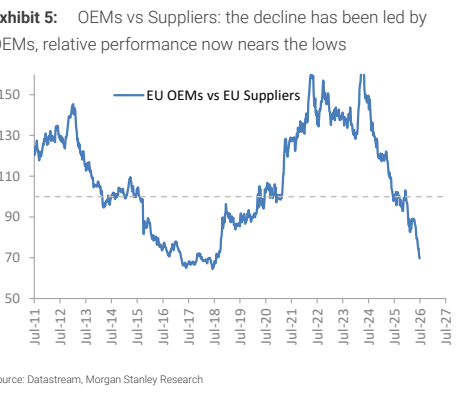
图5. 在持续表现不佳后,SXAP目前...

图6. 汽车股表现受盈利驱动

图7. 股息率:整车厂与供应商及欧洲市场对比

图8. 整车厂:行业净现金/市值目前低于1倍
