光大证券 2026年四季度大类资产配置展望:静待风回
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
报告核心判断为美联储已重启加息,四季度应重视配置结构与节奏。 海外方面,9月美联储如期加息,年内尚有10月、12月两次FOMC会议,市场计价年内按兵不动、加息1次、2次的概率分别约为4.6%、36.9%、58.5%;美国三季度实际GDP环比折年率预期中枢约2.5%,核心服务粘性与油价扰动强化加息预期,美元与美债波动抑制全球风险偏好。 国内方面,2026Q2 GDP同比约4.3%、上半年约4.7%,落在全年4.5%-5%目标带内,8月制造业PMI为49.8,8月CPI同比+0.8%、核心CPI同比+1.0%,1年LPR维持3.0%,政策托底下利率难趋势大幅下行也难失控上行。 配置上A股贝塔走弱,建议权益总仓20%-30%(中枢25%),结构上双创/成长主题占权益45%、红利/高股息占30%、港股精选占15%、其他灵活占10%;债券底仓50%(操作区间40%-55%),10Y国债四季度核心区间1.60%~1.85%,30年期国债牛市震荡上行可谨慎偏多;黄金处筑底阶段,建议低配10%-15%,待二次探底确认后再逐步加仓;现金/货币保持10%-15%(中枢12.5%)作为再平衡弹药。 海外资产方面,纳指长期看多、逢回踩关注,SOX等待一轮阶段修复,不追高。
主要观点
- 美联储9月如期加息并转向紧缩,市场计价年内按兵不动、加息1次、2次的概率分别约为4.6%、36.9%、58.5%,年内尚有10月、12月两次FOMC会议。
- 美国三季度实际GDP环比折年率预期中枢约2.5%,消费韧性对冲住宅投资;核心服务粘性与油价扰动强化加息预期,美元与美债波动抑制全球风险偏好。
- 国内增长中枢温和下移:2026Q2 GDP同比约4.3%、上半年约4.7%,落在全年4.5%-5%目标带内;制造业PMI 8月49.8、7月49.2,在荣枯线附近反复。
- 物价与流动性温和:2026年8月CPI同比+0.8%、核心CPI同比+1.0%,1年LPR维持3.0%;8月社融存量同比约7.2%,信贷需求偏弱,货币政策以逆回购等流动性工具为主、降息空间审慎。
- A股贝塔属性走弱:上证综指、上证50、沪深300年内收益分别为-2%、-6%、-4%,核心资产由正转负;创业板指、科创50年内收益分别为3%、21%,近3月分别回撤23%、18%,具备阶段性反弹赔率但不等于趋势牛重启。
- 四季度看好科创板和创业板强于核心资产:双创估值压缩幅度大于价格跌幅、回落至历史中低位,政策支持与产业趋势共振,操作上以“反弹-兑现”节奏把握阶段反弹。
- 电子与通信板块调整后具备再博弈基础:拥挤交易回落加产业趋势未证伪,半导体设备与通信设备具备再博弈可能,AI算力、半导体设备、通信设备优先作为弹性仓。
- 港股结构重于指数:恒生科技指数YTD -21%、恒生指数YTD -3%,美联储紧缩压制H科技估值,若美股科技回踩后修复,H科技或弹性更大,宜个股精选、控制仓位。
- 债券牛市震荡:10Y国债四季度核心区间1.60%~1.85%,下限受PPI转正与政府债供给约束,上限受央行“适度宽松”与DR007锚定1.40%约束;利率若反弹至1.80%以上视为增配窗口。
- 原油高油价包含大量地缘溢价:EIA(2026年9月STEO)预计全球石油库存去化延续至2026年底(4Q26仍日均去库约170万桶),2027年初(1Q27)随中东供应恢复转为补库;若Brent回落至85美元/桶以下,可用权益表达看涨观点。
- 黄金仍处筑底阶段:预计美联储年内仍有1-2次加息,加息预期落地或带来金价阶段性回落但不改长期配置逻辑;当前不追高,等待二次探底信号后再逐步加仓。
- 绝对收益组合建议:权益20%-30%(中枢25%),债券50%(操作区间40%-55%,利率债/政金债60%-70%、高等级信用30%-40%),黄金10%-15%,现金/货币10%-15%(中枢12.5%)。
论述逻辑
- 报告以“联储重启加息、外部约束上升”为总起点:9月加息落地后,市场计价年内再加息概率偏高(加息2次概率约58.5%),美元与美债波动抑制全球风险偏好→海外紧缩使A股分母端缺乏趋势性宽松,叠加国内增长中枢温和下移(上半年GDP约4.7%)与政策“结构重于总量强刺激”,推导出A股贝塔走弱、指数贝塔弱而主题强的格局→因此权益端自下而上选股优先,核心资产震荡偏弱、双创/设备链具备阶段性反弹与再博弈窗口→传导至债券,政策托底加基本面弱复苏使利率区间震荡(10Y国债1.60%~1.85%),30年期国债牛市震荡上行可作底仓→实际利率与美元扰动使黄金筑底,等待二次探底后再从战术低配转向战略加仓→最终落到绝对收益配置:以债券50%为压舱石、权益20%-30%中低配但结构进攻、黄金10%-15%低配等待、现金10%-15%保留再平衡弹药,并按阶段触发条件(双创反弹确认、红利战略触发、黄金二次探底)动态再平衡。
关键展望
- 后续海外关注9月通胀数据、景气度数据、油价以及中期选举;年内尚有10月、12月两次FOMC会议,预计美联储年内仍有1-2次加息。
- 10Y国债四季度核心区间1.60%~1.85%;若利率因权益回暖反弹至1.80%以上,视为增配窗口;信用利差已压缩至历史极值,以高等级票息为主。
- 黄金追踪指标为美债收益率、油价、美元指数;若实际利率见顶、美元转弱或尾部风险上升,黄金仓位可再评估至20%。
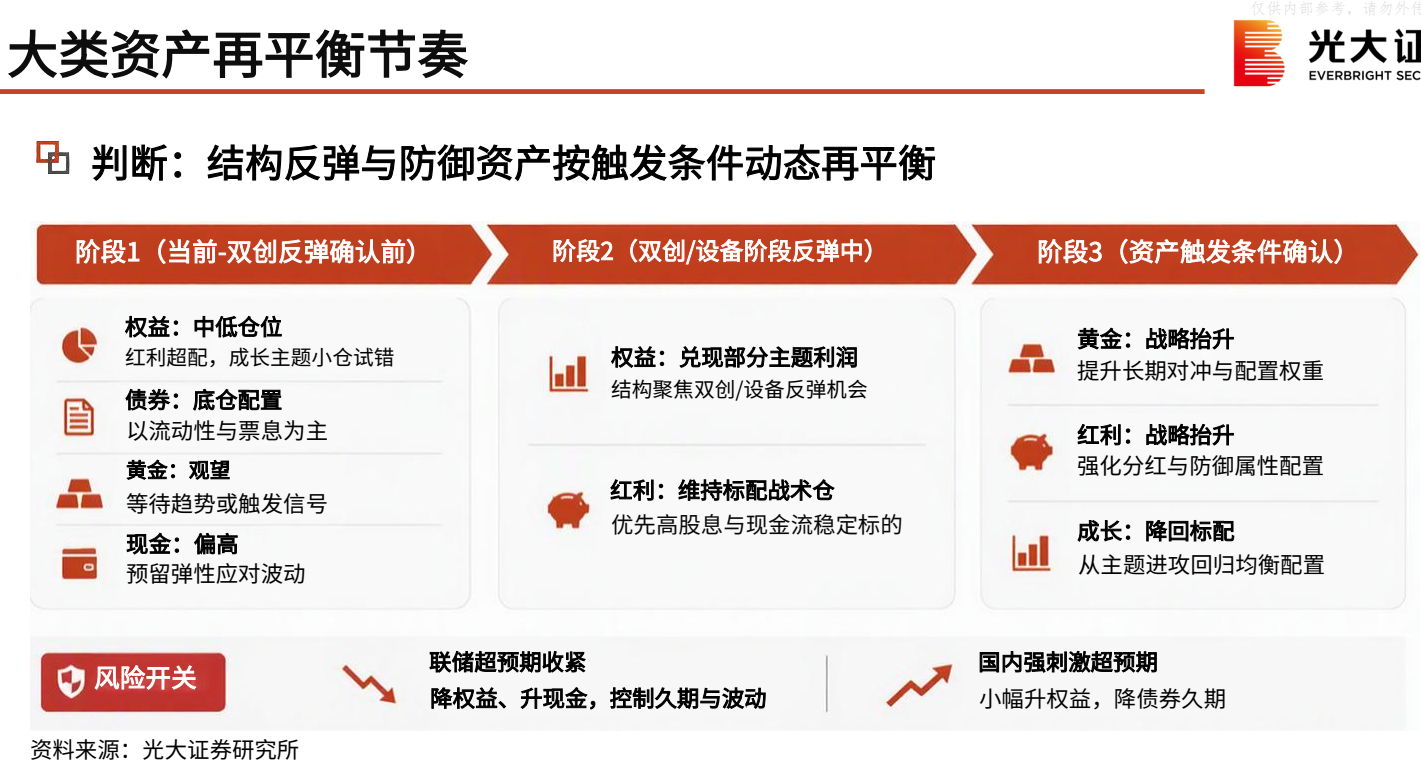
- 再平衡分三阶段推进:当前红利超配、成长小仓试错;双创/设备阶段反弹中兑现部分主题利润、成长降回标配;触发条件确认后红利战略抬升、黄金由观望转入配置,现金预留弹性。
- 风险开关:若联储超预期收紧,降权益、升现金,控制久期与波动;若国内强刺激超预期,小幅升权益、降债券久期。报告风险提示包括海外货币政策、国内政策落地、主题拥挤及债市流动性等。
- 原油方面,EIA预计全球石油库存去化延续至2026年底,2027年初随中东供应恢复转为补库,油价将重新走向均衡。
推荐标的
- 权益总仓20%-30%(中枢25%)战术低配:双创/成长主题(半导体设备、通信设备等)占权益45%博弈阶段反弹;红利/高股息占30%战术防守,优先银行、交运、电力公用、能源央企等高现金流分红稳定板块;港股精选占15%低配指数;其他/灵活占10%。
- 债券底仓50%(操作区间40%-55%):利率债/政金债60%-70%,高等级信用30%-40%;久期中性偏长,以30年国债/政金债小仓位表达超长端行情,禁止信用下沉替代久期收益。
- 黄金低配10%-15%等待,确认二次探底信号后增至15%;若实际利率见顶、美元转弱或尾部风险上升,再评估至20%。
- 现金及货币10%-15%(中枢12.5%),用于债券波动买入、权益主题回撤加仓与抑制组合回撤,黄金增配后降至10%。
- 海外资产:纳指长期看多、短中期回踩可关注,逢回踩买入更具性价比;SOX短中期等待一轮阶段修复,不追高。
关键图表
图1. 表 2: 全 球 AI 资本 开支 向 股 结构 行情 传导 外 全 到 资本 开支 全 球 C 中 游 设备 /通信 A 股 结构 行情 仍 是 出 口 链 与 电子 中 游 景气 的 重要 外 生变 量 , 人 拥 PX Ue ape: 7 =I
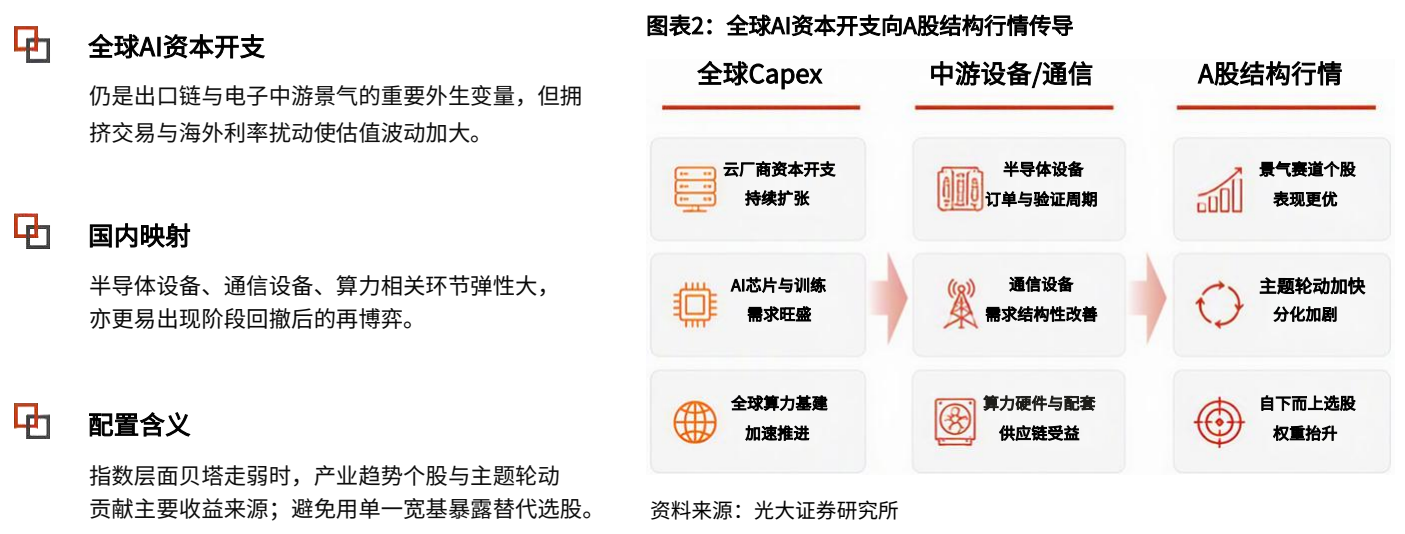
图2. 图表 9: 恒生指数与恒生科技指数走势(2025/9/1-2026/9/24)
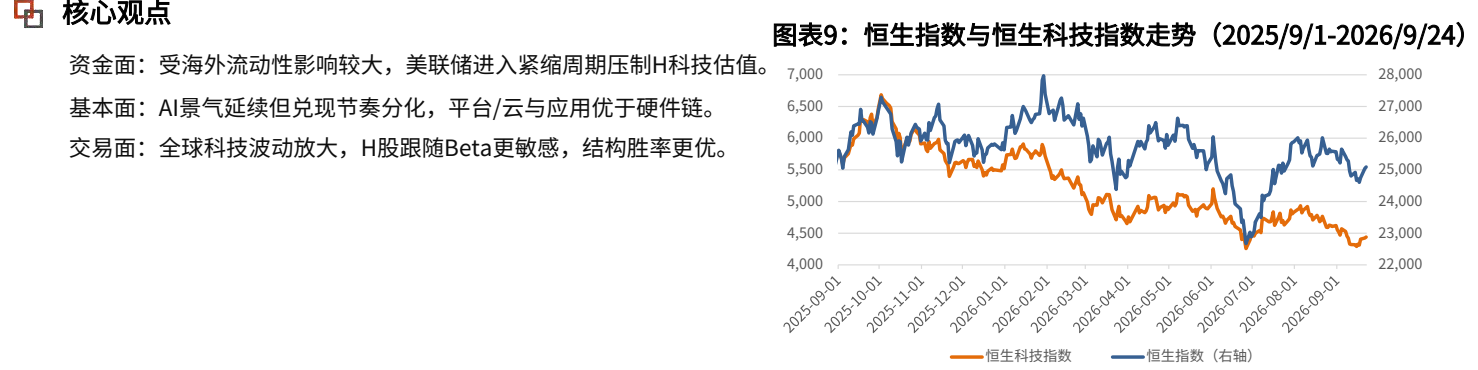
图3. 高 股息 资产 的 择 时 与 行业 选择 E 光大 证
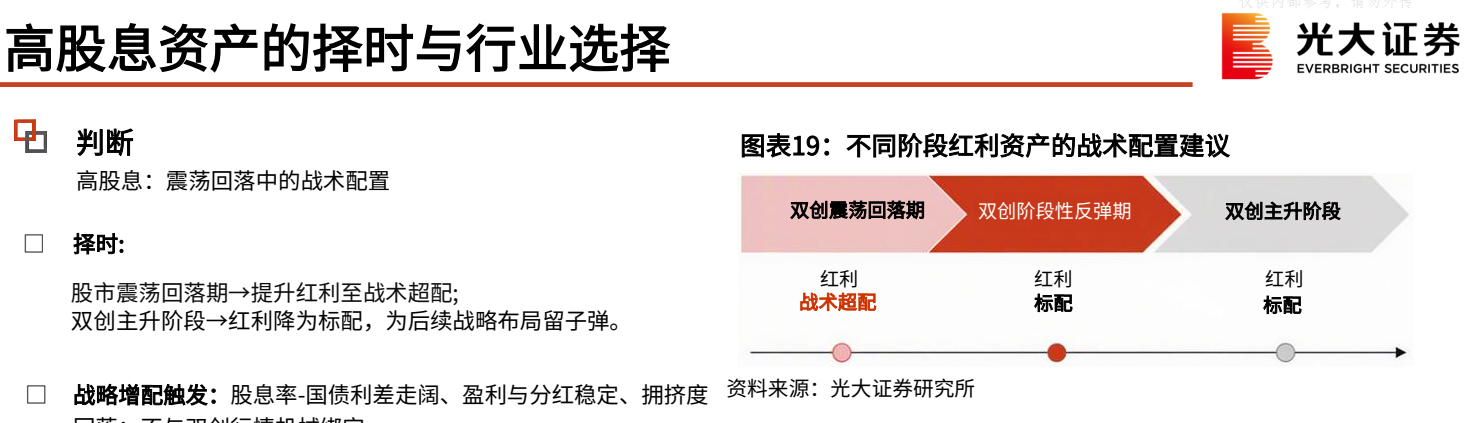
图4. 大 类 资产 再 平衡 节奏 E