高盛 Hewlett Packard Enterprise(HPE.US):网络投资者日2026 核心要点
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
高盛对慧与科技(HPE)在2026年9月30日举办的网络投资者日反馈积极,维持“买入”评级并将12个月目标价由75美元上调至80美元。 HPE管理层上调了2027财年网络业务增长指引至高十位数至低20%区间(此前为14-17%),重申息税前利润率维持在中至高20%区间,并预期2026财年累计AI网络订单将超过30亿美元(此前指引为25-30亿美元)。 同时,公司将F2028合并年化协同效应目标从至少6亿美元(最初4.5亿美元)进一步上调至8亿美元。 长期框架方面,公司预计到F2029网络业务收入复合年增长率(CAGR)将达高十位数百分比,其中数据中心网络业务受超大规模云厂商需求及AMD Helios机架级AI网络推动,预计F2026-29实现低至高50%的CAGR。 基于此,高盛将HPE在F2027和F2028的每股收益预测分别上调4%和11%。
主要观点
- 上调F2027网络业务收入指引至高十位数至低20%增长,利润率维持中至高20%区间。
- 上调合并年化运行协同效应目标至8亿美元,此前预期为至少6亿美元(初始指引为4.5亿美元)。
- 发布至F2029的新长期增长框架,预计整体网络业务收入CAGR达高十位数水平。
- F2026累计AI网络订单预期超过30亿美元,网络供应链采购上一季度翻倍以解决供应限制。
- 数据中心交换机业务预计F2026-29实现低至高50%的CAGR,跑赢行业TAM(预计C2026-29 CAGR为44%)。
- Helios机架网络在未来两年代表10亿美元以上收入机会,已获Vultr价值12亿美元订单。
- 路由器业务受AI接入网与跨集群互联驱动,预计F2026-29实现低至高20%的CAGR。
- 园区与分支网络受益于Wi-Fi 7与架构更新,预计F2026-29实现高个位数CAGR(行业TAM为6%)。
- 网络安全业务预计F2026-29实现高个位数CAGR(行业TAM为12%),通过网络芯片内置安全能力实现差异化。
- 计划到F2028将网络业务的服务附加率提升5个百分点,从当前约三分之一的业务占比提升以增强高利润经常性收入。
- 650 Group数据显示AI以太网数据中心交换机市场到2030年规模将达约1000亿美元,2025-30年CAGR为65%。
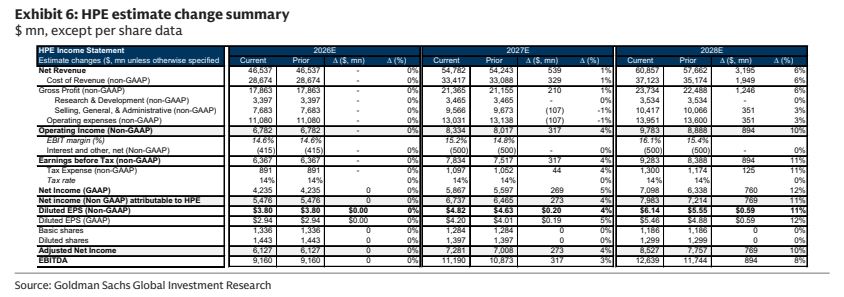
- 高盛上调F2027/28非GAAP摊薄每股收益预测4%和11%,分别达4.82美元与6.14美元。
论述逻辑
- 网络投资者日释放积极财务与整合指引(上调F2027增长至高十位数至20%出头、上调协同效应至8亿美元) -> 叠加AI集群对以太网交换和路由互联需求爆发(650 Group预计2030年AI交换达1000亿美元,HPE数据中心与路由CAGR达50%+/20%+,Vultr等大单落地) -> 驱动F2027和F2028盈利预期显著上修(非GAAP EPS分别上调4%至4.82美元、11%至6.14美元) -> 虽同业估值倍数有所压缩(目标P/E从17倍降至14倍),但业绩增长推动12个月目标价由75美元上调至80美元,维持买入评级。
关键展望
- F2027财年收入增长预计后半段加重,主因Helios发货节奏及甲骨文协议的预期贡献。
- F2028财年目标实现8亿美元年化运行率的合并协同效应,商业系统整合(单一报价到现金平台及统一供应链)将持续至2028年。
- 2026年11月1日为合作伙伴第一天(Partner Day One),届时全量60,000家HPE合作伙伴均可销售完整网络产品组合。
- 主要下行风险包括企业IT支出与数据中心资本开支低于预期、白盒制造商竞争蚕食服务器份额、Juniper整合期间客户流失、组件成本上升压制毛利率、存储业务份额增长不及预期,以及企业与主权AI数据中心需求不及预期。
推荐标的
- 慧与科技(HPE.US):维持“买入”评级,12个月目标价由75.00美元上调至80.00美元(现价69.33美元,预期上涨空间15.4%)。目标价基于未来第2财年(NTM+1Y)EPS的14倍估值(此前为17倍),估值倍数下调反映同业对标群体的估值压缩。
关键图表
图1. HPE F2026-29年网络业务板块展望:网络投资者日2026展望对比SAM 2025展望
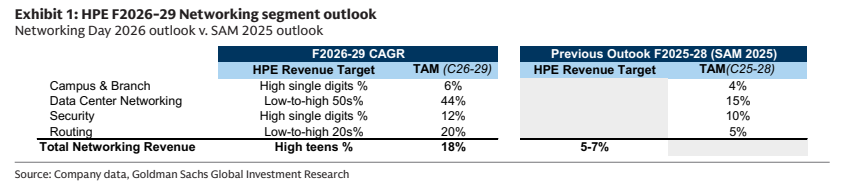
图2. 截至2025年,HPE在园区与分支机构市场的份额约12%(WLAN约11%,园区交换机约13%)
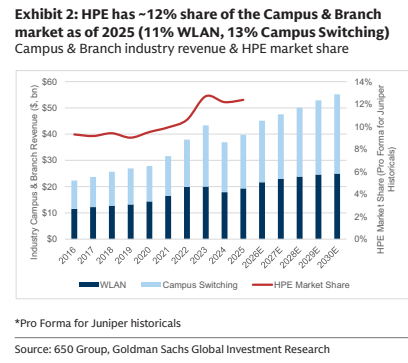
图3. 截至2025年,HPE在服务提供商路由器市场的份额约13%(核心约14%,边缘约13%)

图4. 截至2025年,HPE在数据中心交换机市场的份额约4%(AI前端约4%,AI后端约5%,约4%)
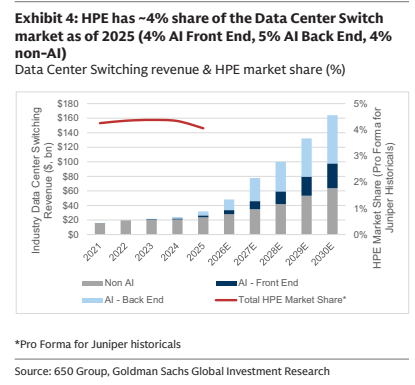
图5. 截至2025年,HPE在SD-WAN市场的份额约15%(属于HPE安全业务组合的一部分)
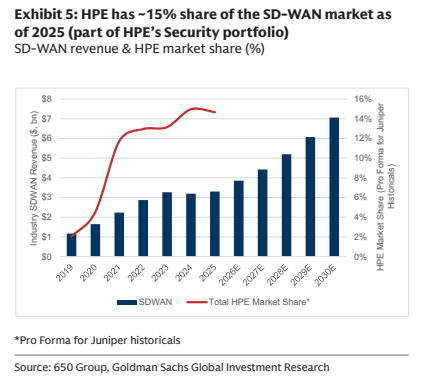
图6. HPE盈利预测调整汇总(每股数据除外,单位:百万美元)