摩根大通 独立发电商|行业动态:康斯托克能源与亚马逊签署20年期购电协议;联邦能源监管委员会申报文件令RBP落地时间存不确定性;
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
摩根大通北美电力与公用事业周报聚焦两大事件:CEG盘后宣布与AMZN签署20年期PPA,覆盖Calvert Cliffs清洁能源中心690MW,含2030-2032年投运的190MW增容升级,被视为令市场意外的重要胜利,证明监管不确定下仍有可复制的签约路径;FERC受理PJM RBP提案但暂停五个月(至2027年2月28日),点名成本分摊、输电业主退出规则与LSE抵押品要求不合理,引发IPP周三抛售,不过PJM若在30天内修改提案可避免冗长书面听证,报告维持IPP长期受益于电价上行或PPA签约的判断。 十二家PJM公用事业提交的数据中心负荷预测总体显示2027年下调、2029-2031年上调,周四周五PJM现货价格突破>$200凸显系统短期波动。 TLN公告Terry Nutt将于2027年1月1日接任CEO,并推出15亿美元加速回购与扩大至30亿美元的回购计划,报告视为正面。 过去一周IPP板块总回报0.9%,跑赢公用事业的-0.1%与大盘的-0.5%。 其他要点包括OKLO弗吉尼亚项目被FERC拒绝、TVA获美国首个SMR建设许可(300MW)、德州数据中心审计对约半数项目影响有限、BE与LBRT管理层交流积极,以及PJM West/East 2027年ATC电价年初至今走高约$12/MWh、ERCOT North与West分别回落约$7/MWh和约$9/MWh。
主要观点
- CEG与AMZN签署20年期PPA,覆盖Calvert Cliffs清洁能源中心690MW,含2030-2032年投运的190MW增容升级;报告视为令市场意外的重要胜利,显示监管不确定下仍有签约路径。
- FERC受理PJM RBP提案但暂停五个月(至2027年2月28日),并列出成本分摊、输电业主退出规则、LSE抵押品要求三处不合理之处,IPP板块周三因此抛售。
- PJM若在30天内回应FERC关切并修改提案,可避免冗长书面听证;尽管申报出乎意料,报告仍认为IPP长期将受益于更高电价或PPA签约。
- 十二家PJM公用事业提交数据中心负荷预测,总体显示2027年下调、2029-2031年上调;周四周五PJM现货价格突破>$200,凸显系统显著短期波动。
- TLN公告CEO继任:总裁Terry Nutt将于2027年1月1日接替Mac McFarland出任CEO,并宣布15亿美元加速回购与扩大至30亿美元的回购计划;公告后盘后股价约涨1%,报告视为正面,认为Terry Nutt广受尊重、加速回购彰显对长期前景的信心。
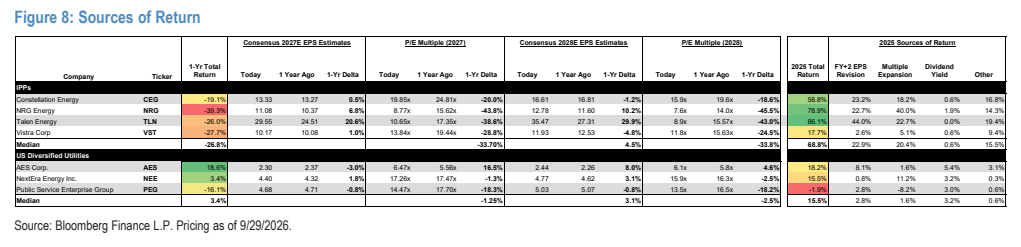
- 过去一周IPP板块总回报0.9%,同时跑赢公用事业板块(-0.1%)与大盘(-0.5%)。
- OKLO申请将弗吉尼亚项目重新纳入PJM互联研究周期遭FERC拒绝;CEG获DOE颁发的GAIN代金券,与ORNL合作研究沸水堆物理;XE宣布TRISO-X总裁Joel Duling退休。
- NRC批准TVA小型模块化反应堆建设许可,为美国SMR建设首例:TVA计划在Oak Ridge的Clinch River厂址建设300MW GEV-Hitachi沸水堆,审查与许可决定耗时14个月,较计划提前约4个月。
- 德州数据中心审计/限制影响评估:约一半项目已部分投运并产生收入,冲击有限;另一半可能面临延迟、甚至延续到选举季之后,但租户有动力与建设方合作,因这是超出德州范围的系统性问题。
- Bloom Energy管理层交流基调积极,管理层强调公司在总拥有成本、通电时间、负荷跟踪能力、社区接受度与平台可选性上的优势;清洁能源团队给予BE Overweight评级。
- LBRT路演强化BTM电力长期需求逻辑,指向2030年前50-80GW的结构性电力缺口;公司商业管线聚焦8个核心项目,对应远超3GW的发电需求、分布于5个州,且核心项目感受到的竞争压力有限。
- 商品角度:过去一周远期ATC电价普遍上行(ISO NE除外);年初至今PJM West与East 2027年ATC电价走高约$12/MWh,ERCOT North与West 2027年ATC电价分别下降约$7/MWh与约$9/MWh;2028年远期在PJM走高约$15/MWh、在ERCOT低约$3-6/MWh。
论述逻辑
- CEG-AMZN 20年期PPA落地(690MW、含190MW增容)→ 证明核电IPP在监管不确定下仍能锁定长约、被视为意外利好 → 但FERC暂停PJM RBP五个月至2027年2月28日并点名三项不合理条款 → IPP板块周三随消息抛售 → 报告认为PJM若在30天内修改提案可避免书面听证,且IPP长期仍受益于更高电价或PPA签约 → 十二家PJM公用事业数据中心负荷预测2027年下调、2029-2031年上调,叠加现货价格>$200,说明短期波动但长期需求逻辑未变 → 再叠加TLN管理层平稳交接与大额回购、TVA获美国首个SMR建设许可、德州审计对约半数项目影响有限、BE与LBRT管理层释放积极信号 → 得出IPP在电价上行或PPA签约周期中仍具受益位置、板块上周跑赢公用事业与大盘的结论。
关键展望
- FERC将PJM RBP提案暂停至2027年2月28日;PJM可在30天内回应关切并修改提案以避免冗长书面听证,RBP落地时间因此存在不确定性。
- CEG在Calvert Cliffs的190MW增容预计2030-2032年间投运。
- TLN管理层交接时点明确:Terry Nutt自2027年1月1日起出任CEO。
- 德州约另一半数据中心项目可能面临延迟,或延续至选举季之后,但租户有激励与建设方合作。
- BTM电力结构性缺口到2030年:报告分析指向50-80GW供给缺口。
- 短期波动提示:周四和周五PJM现货价格突破>$200,凸显系统近端显著波动。
推荐标的
- CEG(Constellation Energy):Overweight评级,目标价$385.00(现价$264.58,截至2026/9/29定价);20年期AMZN PPA被视为重大合同突破。
- TLN(Talen Energy):Overweight评级,目标价$440.00(现价$314.84);CEO继任与15亿美元加速回购、扩大至30亿美元回购计划彰显长期信心。
- VST(Vistra Corp):Overweight评级,目标价$231.00(现价$140.83)。
- PEG(Public Service Enterprise Group):Neutral评级,目标价$81.00(现价$67.68)。
- BE(Bloom Energy):清洁能源团队给予Overweight评级,管理层交流基调积极。
- AES与NEE:本报告中评级为N/A(Not Rated),未提供目标价。
关键图表
图1. 每周仪表盘
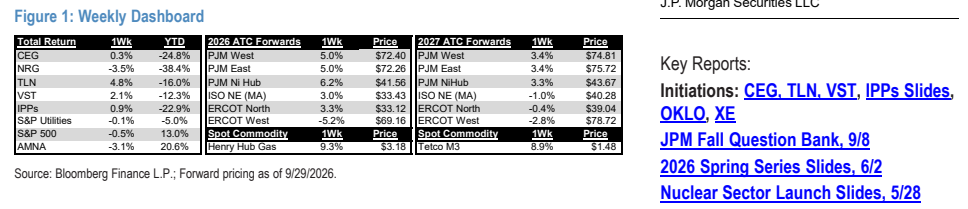
图2. 总回报表现
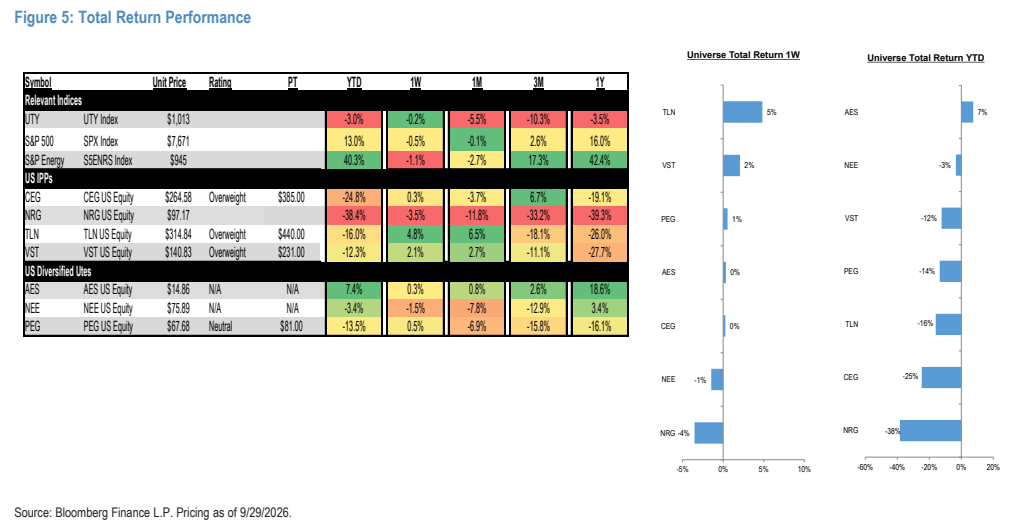
图3. 交易数据与相对流动性
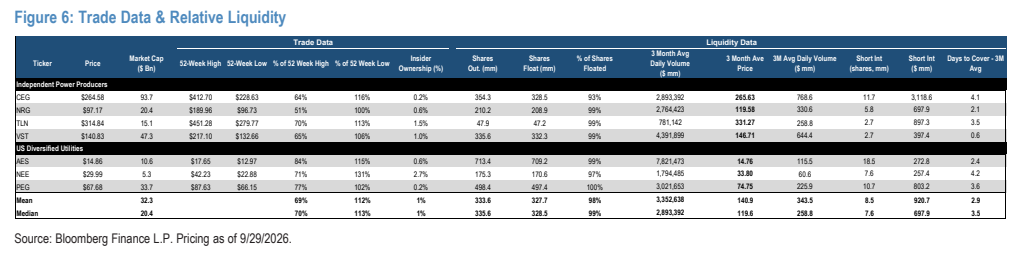
图4. 一致预期EBITDA预估调整
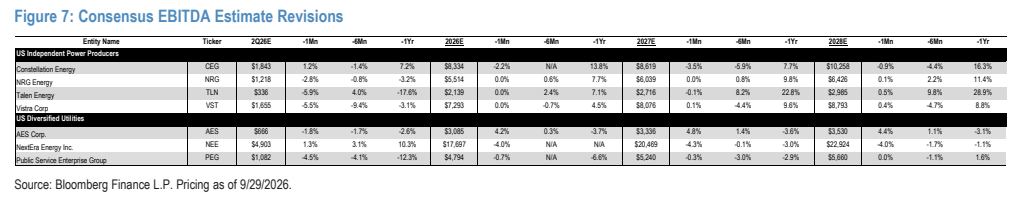
图5. 回报来源