摩根士丹利:大摩——大中华区半导体:传统存储短期走势分化
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
摩根士丹利认为,近期围绕存储周期的讨论、云服务提供商(CSP)自由现金流的担忧以及中国A股存储仓位调整,导致传统存储股票估值回落,但公司看到DDR4价格涨幅更强,且利基闪存定价能力在3Q26达到前所未有的水平。 根据TrendForce数据,3Q26主流DRAM混合价格预计环比上涨13-18%,其中PC DDR5上涨15-20%,服务器DDR5上涨13-18%,移动LPDDR5(X)上涨8-13%,NAND上涨10-15%。 然而,公司认为传统存储(DDR4、SLC/MLC NAND、NOR)的涨价幅度可能更大,预计DDR4月度价格在3Q26上涨20%以上,季度环比至少30%;SLC/MLC NAND季度环比上涨50-60%,NOR闪存上涨30-40%。 兆易创新发布公告提示利基存储产品未来价格可能大幅下跌,但公司认为这是长期趋势而非近期风险,因为DDR4、SLC/MLC NAND和NOR存在结构性供应缺口。 下行支撑方面,兆易创新股价已从6月29日峰值840元人民币回调45.6%,而旺宏、南亚科、华邦电分别交易在2028年预期每股账面价值的1.5倍、1.2倍和1.2倍,1.0倍历史上是强支撑位。
主要观点
- 近期存储周期辩论、CSP自由现金流担忧以及中国A股存储仓位调整导致传统存储股票估值下调,但公司看到DDR4价格涨幅更强,且利基闪存定价能力在3Q26达到前所未有的水平。
- 根据TrendForce数据,3Q26主流DRAM混合价格预计环比上涨13-18%,其中PC DDR5上涨15-20%,服务器DDR5上涨13-18%,移动LPDDR5(X)上涨8-13%,NAND上涨10-15%。
- TrendForce预计4Q26常规DRAM价格环比上涨3-8%,NAND上涨0-5%,这些增速低于部分投资者此前预期。
- 公司认为DDR4在3Q26可能继续月度涨价,CSP愿意接受更高价格,甚至可能签订1-2年(仅数量)的长期协议,预计月度价格涨幅20%以上,季度环比至少30%。
- 公司继续预计3Q26 SLC/MLC NAND价格环比上涨50-60%,NOR闪存价格环比上涨30-40%。
- 兆易创新发布公告提示利基存储产品未来价格可能大幅下跌,但公司认为这是长期趋势而非近期风险,因为DDR4、SLC/MLC NAND和NOR存在结构性供应缺口。
- 兆易创新股价已从6月29日峰值840元人民币回调45.6%,提供一定估值支撑。
- 旺宏、南亚科、华邦电分别交易在2028年预期每股账面价值的1.5倍、1.2倍和1.2倍,1.0倍历史上是强支撑位。
- Exhibit 1显示,3Q26E新预测中,PC DRAM DDR4环比上涨15-20%,DDR5上涨15-20%,服务器DDR4上涨13-18%,DDR5上涨13-18%,移动LPDDR4X上涨8-13%,LPDDR5(X)上涨8-13%,图形GDDR6上涨15-20%,GDDR7上涨15-20%,消费DDR3上涨35-40%,DDR4上涨28-33%,总DRAM上涨13-18%,HBM混合上涨8-13%。
- Exhibit 1显示,3Q26E新预测中,eMMC上涨5-10%,UFS上涨18-23%,企业级SSD上涨18-23%,客户端SSD上涨13-18%,3D NAND晶圆(TLC和QLC)上涨5-10%,总NAND闪存上涨10-15%。
- Exhibit 2和Exhibit 3分别展示了NOR闪存需求和供应增长率,以及按密度划分的NOR闪存需求增长和供应增长。
论述逻辑
- 近期存储周期辩论、CSP自由现金流担忧以及中国A股存储仓位调整导致传统存储股票估值下调,但公司观察到DDR4价格涨幅更强,且利基闪存定价能力在3Q26达到前所未有的水平。
- TrendForce预测3Q26主流DRAM和NAND价格环比上涨,但公司认为传统存储(DDR4、SLC/MLC NAND、NOR)的涨价幅度可能更大,因为CSP愿意为DDR4支付更高价格,且存在结构性供应缺口。
- 兆易创新的公告提示利基存储产品价格可能大幅下跌,但公司认为这是长期趋势而非近期风险,因为DDR4、SLC/MLC NAND和NOR存在结构性供应缺口,支持持续强劲的涨价。
- 下行支撑方面,兆易创新股价已从峰值回调45.6%,而旺宏、南亚科、华邦电交易在2028年预期每股账面价值的1.5倍、1.2倍和1.2倍,1.0倍历史上是强支撑位,因此公司认为1.0倍2028年预期每股账面价值提供良好下行支撑。
关键展望
- 公司预计3Q26 DDR4月度价格涨幅20%以上,季度环比至少30%;SLC/MLC NAND季度环比上涨50-60%;NOR闪存季度环比上涨30-40%。
- TrendForce预计4Q26常规DRAM价格环比上涨3-8%,NAND上涨0-5%,但公司认为这些增速可能低于部分投资者预期。
- 公司认为1.0倍2028年预期每股账面价值为传统存储股票提供良好下行支撑。
推荐标的
- 兆易创新(603986.SS)评级为增持(O),目标价434.03元人民币。
- 旺宏电子(2337.TW)评级为增持(O),目标价125.50新台币。
- 南亚科技(2408.TW)评级为增持(O),目标价436.00新台币。
- 华邦电子(2344.TW)评级为增持(O),目标价160.00新台币。
关键图表
图1. DRAM和NAND最新价格预测
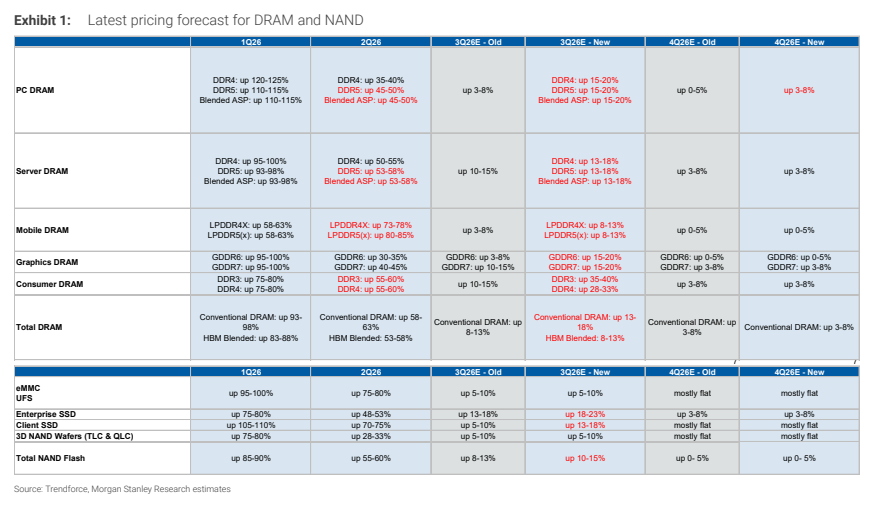
图2. NOR闪存供需增长率
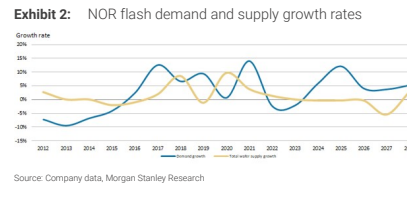
图3. NOR闪存需求增长与供应增长
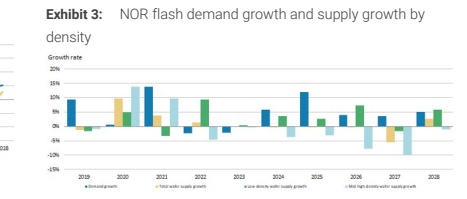
图4. DDR4季度供需摘要
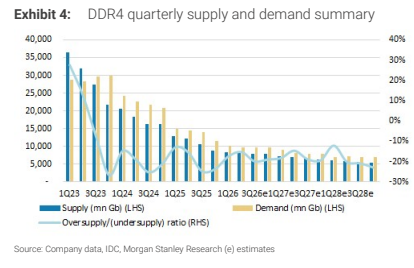
图5. 季度供应细分(十亿Gb)
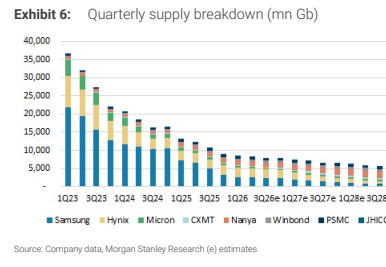
图6. 按产品划分的季度需求细分(十亿Gb)
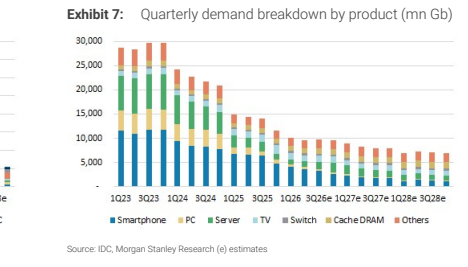
图7. DDR4 8Gb(1Gx8)价格图表
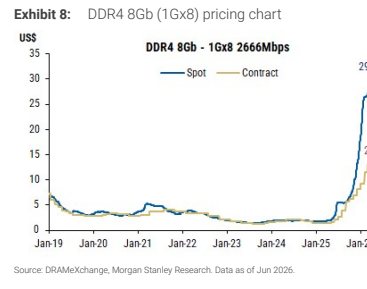
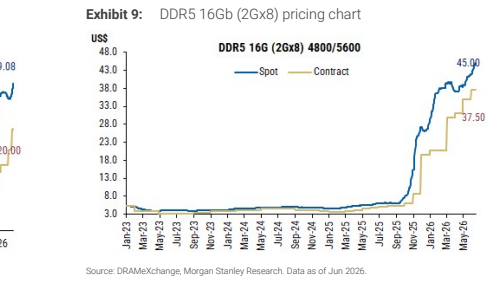
图8. DDR5 16Gb(2Gx8)价格图表