摩根大通 欧洲资本品:第三季度业绩观点与预期:展望评述比第三季度超预期更重要
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
本报告分析了欧洲资本品行业在2026年第三季度的业绩预期,指出尽管电力和电气设备需求强劲且PMI持续走高,但宏观与地缘政治的不确定性使得企业对第四季度及2027年的展望评述比三季度业绩本身更为关键。 分析师预计三季度业绩将呈现“超预期多于不及预期”的态势,但建议投资者关注企业在财报中释放的保守指引。 长期来看,欧洲对安全、韧性和战略自主的重视将支撑国防、能源、电网及数字基础设施等领域的资本支出周期。 摩根大通强调,相比美国,欧洲在上述垂直领域的投资不足,且估值处于历史低位。
主要观点
- 第三季度电力和电气设备需求保持强劲,PMI持续推高。
- 施耐德电气(Schneider Electric)三季度销售额市场共识预期为13.1%,摩根大通预期为12%,但买方预期门槛在16%以上。
- 西门子(Siemens)因财年于9月结束,其对2027财年的保守指引是市场关注焦点。
- 摩根大通看好莱格朗(Legrand),认为其相比施耐德电气更具配置价值。
- 全球制造业PMI在9月达到五年高点,录得53.8,反映出科技繁荣及非科技生产的强劲回升。
- 工业生产(IP)增长趋势显示,2026年第二季度所有地区均实现正增长,其中印度增长最快,中国次之。
论述逻辑
- 强劲的PMI数据与库存重建驱动了当前的制造业产出增长 -> 尽管三季度业绩可能超预期,但宏观波动导致市场更关注2027年指引 -> 欧洲在安全与战略自主领域的政策支持将开启长期的资本支出周期 -> 结合当前欧洲资本品板块较低的相对估值,维持对该板块的长期看好。
关键展望
- 预计三季度业绩将出现更多超预期表现,但企业对2027年的展望将趋于保守。
- 欧洲资本品行业将受益于国防、能源、电网及数字基础设施等领域的长期资本支出周期。
推荐标的
- 超配(OW):Alstom、Assa Abloy、Atlas Copco、Epiroc、Hexagon、Kone、Legrand、Metso、Rexel、Schindler、Siemens、Siemens Energy、Vestas、Andritz、FLSmidth、Fluidra、Kion、Nexans、Trelleborg、Genuit、IMI、Oxford Instruments、Smiths、Weir。
- 标配(N):Alfa Laval、GEA、Knorr Bremse、Sandvik、Schneider、Wärtsilä、Electrolux、Landis+Gyr、NKT、Signify、Halma、Spirax Group。
- 低配(UW):SKF、Stadler。
关键图表
图1. 定位 - 总分 - 2026年第三季度业绩
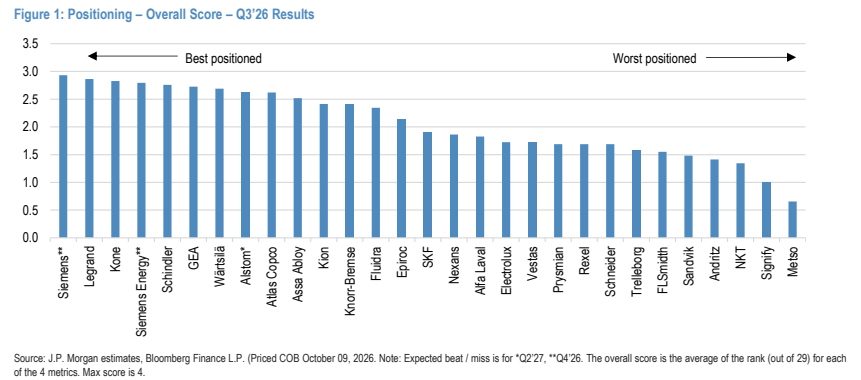
图2. 全球制造业PMI与2027年MSCI欧洲资本品每股收益对比

图3. 摩根大通资本品覆盖范围与MSCI欧洲资本品板块调整后市盈率对比市场及制造业PMI水平

图4. 当前相对估值与2020年以来一年期远期共识市盈率平均相对估值的对比

图5. 2026年共识每股收益自2026年1月1日以来的变化

图6. 2027年共识每股收益自2026年1月1日以来的变化

图7. 2026年共识市盈率倍数自2026年1月1日以来的变化

图8. 自2026年1月以来的美元总股东回报与增持评级百分比对比

图9. 全球制造业产出PMI与实际产出

图10. 全球制造业产出PMI(按行业划分)

图11. Phil Buller © 欧洲股票研究 M
