瑞银 玉晶光(3406.TW):核心韧性兼具CPO上行期权
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
瑞银重申对玉晶光的“买入”评级,并将目标价从700新台币上调至1250新台币。 报告指出,玉晶光在潜望式镜头领域的份额提升抵消了智能手机需求的疲软,核心业务表现优于大立光。 同时,公司正积极布局CPO(共封装光学)组件,包括高精度棱镜、V型槽及MT插芯,预计将进入英伟达CPO供应链。 瑞银将估值方法从P/B调整为基于核心业务与CPO业务的SOTP(分部估值法),反映了其核心业务盈利的稳定性及CPO业务的增长潜力。
主要观点
- 上调目标价至1250新台币,重申“买入”评级
- 核心业务表现优于大立光,得益于潜望式镜头份额提升
- 生产基地布局优势,维持利润率水平
- 积极切入CPO组件市场,目标成为英伟达供应链供应商
- 预计2028年CPO市场规模达18.5亿美元,玉晶光有望占据10%份额
- 引入2028年每股收益预测,调整2026/2027年EPS预期
论述逻辑
- 核心业务(潜望式镜头份额提升)+ CPO组件业务(进入英伟达供应链) -> 估值方法切换(P/B转为SOTP) -> 目标价上调至1250新台币
关键展望
- 2026年第四季度营收预期为73.4亿新台币,环比下降6%
- 潜在催化剂包括领先FAU制造商的认证及董事会批准的私募计划
推荐标的
- 玉晶光 (3406.TW):买入,目标价1250新台币
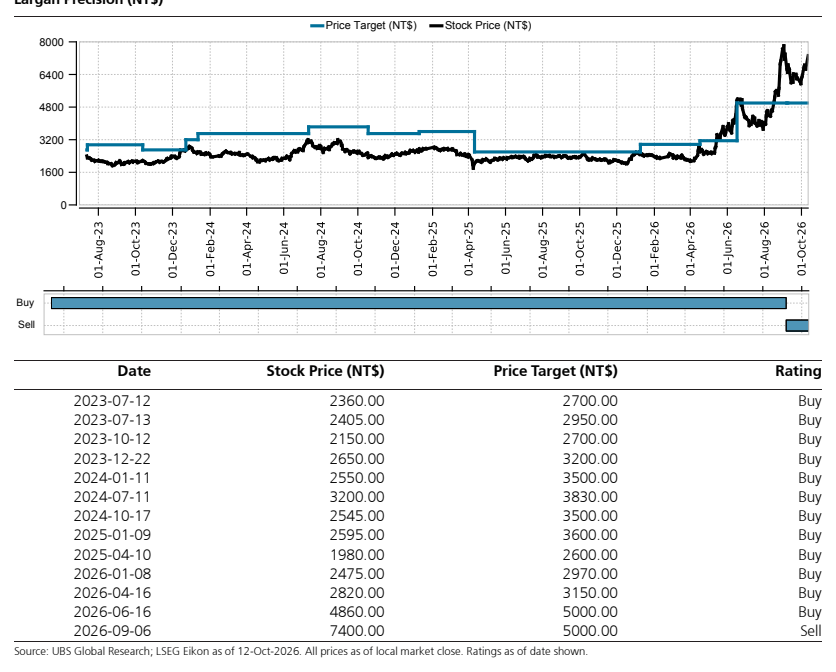
- 大立光 (3008.TW):卖出,目标价5000新台币
关键图表
图1. 瑞银与VA一致预期 2026年第一季度至第四季度及2025-2028年预测

图2. 季度销售额(新台币百万元)

图3. 玉晶光正在进行FAU高精度棱镜研发并已送样

图4. V型槽送样情况

图5. 玉晶光同时在研发微透镜阵列

图6. 横向与纵向扩展可能在2028/2030年分别驱动800万/1940万个FAU需求

图7. 英伟达机架连接集群可能在2028/2030年驱动270万/890万个FAU需求

图8. ASIC市场可能在2030年额外驱动370万个计算板光学器件需求

图9. 玉晶光2028年及2030年预测的悲观/基准/乐观情境
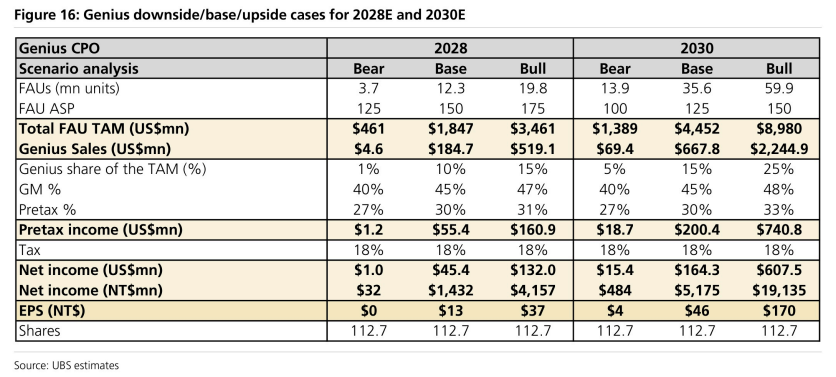
图10. CPO供应链同业平均2028年预期市盈率为27倍,区间为14-54倍

图11. 股价走势领先于其CPO业务预期每股收益定价

图12. 目标价(新台币)— 股价(新台币)