大西部证券(香港)有限公司 大西部证券(香港) 车车科技(CCG.US) Embeddedinsurancesupportsmarginrecove
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
大西部证券(香港)给予车车科技(NASDAQ: CCG)买入评级,12个月目标价 US$45.80,较 2026年9月23日股价 US$12.94 隐含 254% 上行空间,催化剂为 2H26 业绩、毛利与回款以及交易最终条款。 核心逻辑是车车在OEM嵌入式保险中的角色扩大:低费率NEV保费占比上升叠加组合重组令收入收缩,但单位经济效益改善推动毛利率持续扩张,2025年调整后经营利润转正至 RMB5.6m。 2025年净收入 RMB3,010m,总承保保费增长 11.0% 至 RMB27.0bn,其中NEV嵌入式保险达 2.0 million 份保单、对应保费 RMB6.3bn,同比分别增长 85.3% 与 91.0%。 1H26 因 RMB35.1m 长账龄应收账款信贷损失与毛利下降录得调整后净亏损 RMB37.7m,管理层 FY26 调整后净亏损指引 RMB42.7m-RMB47.4m 隐含下半年亏损大幅收窄,模型对应约 RMB7.3m。 预测毛利率从 2026E 的 6.6% 升至 2031E 的 12.0%,调整后经营利润 2028 年转正至 RMB13.6m、2031 年达 RMB99.4m;目标价基于同业中位数 0.47x P/S 对 FY26E 收入 US$246.4m 计算。 拟议的 Long Way Fortune 投资提供澳大利亚与新加坡太阳能+储能业务敞口,作为独立机遇单独评估且基准盈利与估值贡献为零,交易拟初始 20% 股权、可增至 51%,管理层目标 2026年12月31日前完成初始投资。 主要风险为利润率改善放缓、现金转化疲弱、OEM与险企伙伴议价力集中、股份流动性有限及股票对价带来的摊薄。
主要观点
- 给予车车科技(NASDAQ: CCG)买入评级,12个月目标价 US$45.80,较 2026年9月23日股价 US$12.94 隐含 254% 上行空间;市值 US$32.4m,预期股息率 0.0%。
- 收入承压但结构改善:低费率NEV保费占总量比重上升、叠加组合重组令收入收缩,但单位经济效益改善推动毛利率持续扩张;高毛利帮助2025年保住毛利,1H26收入更大幅度收缩则拖累毛利。
- 2025年经营规模:净收入 RMB3,010m,平台总承保保费同比增长 11.0% 至 RMB27.0bn;NEV嵌入式保险全年 2.0 million 份保单、对应保费 RMB6.3bn,同比分别增长 85.3% 与 91.0%。
- 2025年盈利改善由成本纪律驱动:调整后经营利润 RMB5.6m、调整后净利润 RMB11.6m,GAAP净亏损收窄至 RMB17.8m;总经营费用下降 19.6%、调整后经营费用下降 17.0%。
- 1H26盈利修复中断:确认 RMB35.1m 长账龄应收账款专项信贷损失,叠加毛利下降,调整后净亏损 RMB37.7m;后续回款与经营纪律对重建盈利能力至关重要。
- 行业结构为车企与险企之间的独立连接创造角色:险企提供承保能力与定价,OEM与数字渠道提供客户触达,车车跨参与方连接产品、交易与服务;多元保险公司接入与工作流整合构成竞争主张,替换平台需改动接口、承保连接与流程,形成强整合粘性并为续保经常性盈利提供可扩展基础。
- 竞争格局四类模式:传统险企(平安产险、人保产险、太保产险)握有定价权与资本,OEM自营保险(Tesla Insurance、BYD P&C)掌控嵌入式客户旅程,车车作为独立嵌入式基础设施以跨OEM与险企的中立性及可复用技术与运营取胜,约束是大额嵌入式保费的低费率与伙伴集中依赖。
- OEM网络与AI是核心抓手:合作NEV车企从2025年底的 16 家增至 1H26 的 18 家;定价模型使用超过 30 个风险因子、为选定低风险客户提供 20-50% 保费折扣;Tianmu理赔工具识别跨保单、车辆、事故与维修信息的可疑理赔,ABAO续保代理 2026年6月发布并已在客户触达、需求识别、保单跟进与转化中商用部署。
- 基准预测:FY26收入 RMB1,500m(管理层指引 RMB1.5bn-RMB1.8bn 低端)、调整后净亏损 RMB45m(接近指引区间中点);2027年起收入增速 7.8%、2028年放缓至 5%、2031年加速至 12%,毛利率从 6.6% 扩张至 12.0%,隐含调整后经营费用率从 9.9% 降至 7.6%;住宅能源与海外扩张均不计入预测。
- 预测隐含 2H26 收入 RMB615.0m、毛利 RMB41.5m、毛利率约 6.6%,下半年调整后净亏损约 RMB7.3m;FY27毛利 RMB116.4m(较FY26增加 RMB17.4m);调整后经营利润 2028 年转正至 RMB13.6m、2031 年达 RMB99.4m,利润率兑现与经营成本控制是近期关键盈利变量。
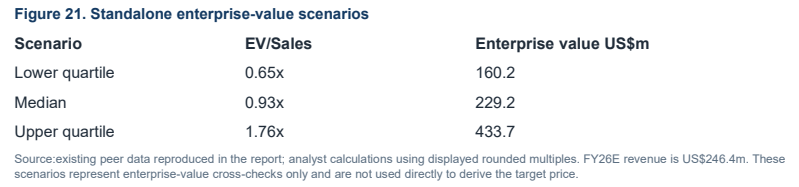
- 估值:12个月目标价 US$45.80 基于同业中位数 0.47x P/S 对 FY26E 收入 US$246.4m;P/S 每变动 0.1x 影响隐含价值约 US$9.83/股,25-75分位区间 0.20x-1.17x 对应 US$19.66-114.86/股;估值对FY26收入兑现(US$246m)与同业估值水平最敏感。
- Long Way Fortune住宅能源投资(澳大利亚与新加坡太阳能+储能)作为独立机遇、基准盈利与估值贡献为零:交易无约束力、拟初始 20% 股权、满足条件与里程碑可增至 51%、对价与股票挂钩且延迟释放;US$490m 目标股权价值下发股只是转移公允价值而非在签署时创造价值;其他风险包括VIE结构、2026年7月 35-for-1 并股后的流动性与摊薄。
论述逻辑
- 低费率NEV保费占比上升 + 业务组合重组 → 收入收缩,但单位经济效益改善 → 毛利率持续扩张(2024A 4.6% → 2025A 5.3% → 1H26A 6.5%)
- 成本纪律 → 2025年调整后经营利润转正至 RMB5.6m → 1H26长账龄应收信贷损失 RMB35.1m + 毛利下降 → 调整后净亏损 RMB37.7m,盈利修复中断
- 管理层 FY26 调整后净亏损指引 RMB42.7m-RMB47.4m → 隐含 2H26 亏损收窄至约 RMB7.3m → 利润率兑现与费用控制成为近期关键变量
- 嵌入式分销 + 多保险公司连接加深车车角色,AI(定价模型30+风险因子、Tianmu理赔、ABAO续保代理)提升自动化与续保转化 → 支持毛利率 2026E 6.6% 升至 2031E 12.0%、经营费用率降至 7.6% → 调整后经营利润 2028 年转正
- 以同业中位数 0.47x P/S 对 FY26E 收入 US$246.4m → 目标价 US$45.80、隐含 254% 上行 → Long Way Fortune 能源交易作为单独期权、基准估值记零 → 结论:买入
关键展望
- 催化剂:2H26 业绩、毛利与回款、Long Way Fortune 交易最终条款。
- 未来 4-6 个季度以三组经营指标验证论点:毛利率改善能否在收入企稳时支撑毛利;OEM网络扩张能否产生有吸引力的留存经济性(续保参与、留存服务费、服务成本与伙伴集中度);回款与可用流动性能否支持持续执行(应收账龄、信贷损失与现金需求)。
- 模型隐含 2H26 调整后净亏损约 RMB7.3m,尽管收入基数更低,利润率兑现与经营成本控制是近期盈利关键变量;预测假设应收信贷损失费用缓和且成本纪律延续,改善放缓将推迟恢复盈利。
- 关键敏感性:收入不变时毛利率每变动 1 个百分点影响 FY26 毛利约 RMB15.0m;留存费用、经营费用与应收账款回收及伙伴付款是盈利与现金转化的重要驱动。
- Long Way Fortune 时间窗口:管理层目标 2026年12月31日前完成初始投资(需尽职调查、最终协议及包括 Nasdaq 批准在内的许可),概率加权评估假设年底前完成可能性高,但基准估值保守记零;即使初始股权年底前完成,2026年12月31日也不会并表,最多按权益法确认。
- 重检触发条件:业绩大幅低于指引、毛利率上升但毛利继续收缩、出现进一步信贷损失或无限制流动性相对义务走弱时将重估核心论点;若 FY26 收入与利润率兑现、应收质量、同业交易水平、交易最终条款或全面摊薄股数发生重大变化,将重检目标价。
- 海外扩张(借力中国车企出海的OEM关系)与住宅能源均不计入基准预测,属潜在期权而非基准价值。
推荐标的
- 车车科技 Cheche Group Inc.(NASDAQ: CCG):评级 Buy(买入),12个月目标价 US$45.80,现价 US$12.94(2026年9月23日),预期上行空间 254%;理由:OEM嵌入式保险中更好业务组合、更深度续保参与与更高效服务支持盈利修复,住宅能源作为单独机遇排除在基准盈利预测之外。
- 报告未对其他公司给予评级:竞争格局中提及平安产险、人保产险、太保产险(传统险企)与 Tesla Insurance、BYD P&C(OEM/自营保险)作为同类参与者;拟议交易标的 Long Way Fortune(澳大利亚/新加坡太阳能+储能)仅作单独机遇与治理测试评估,无评级或目标价。
关键图表
图1. AI驱动平台:新能源车险解决方案
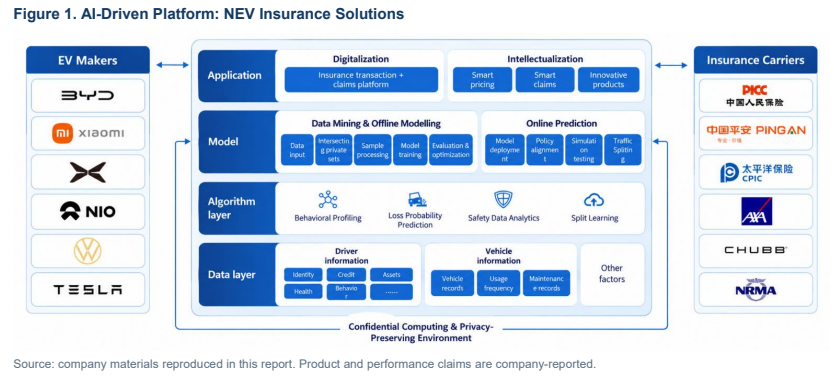
图2. 新能源车嵌入式保险在平台业务量中的占比日益提升
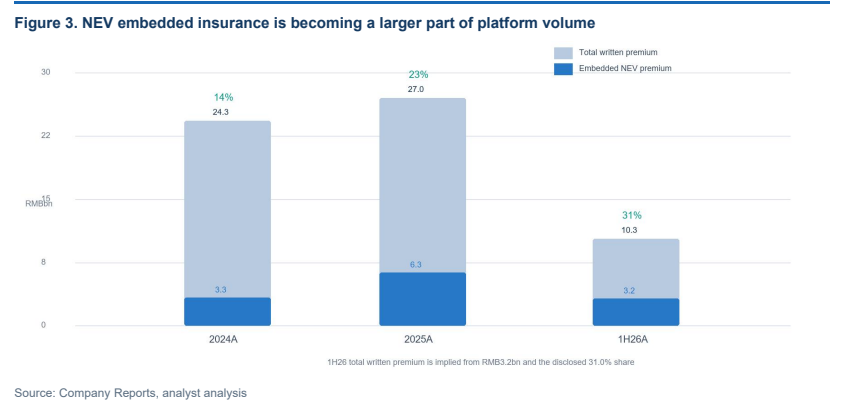
图3. 中国新能源车渗透已跨入大众市场
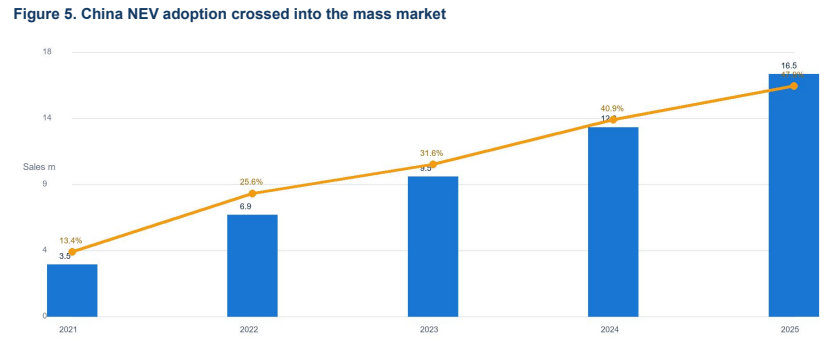
图4. 车车科技已开发其专有的智能定价模型
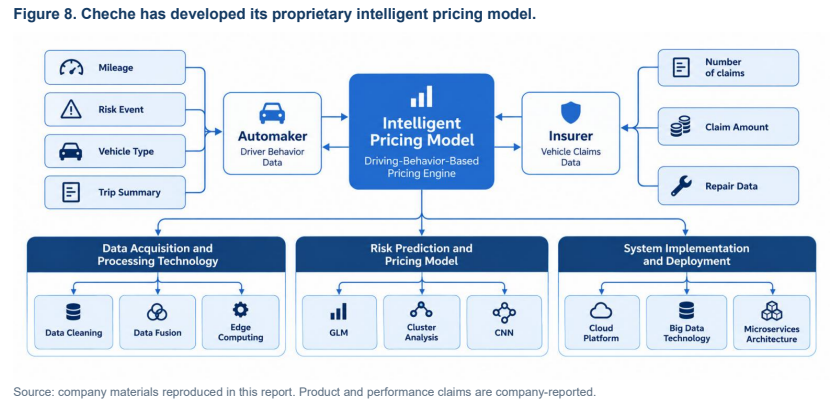
图5. 全球扩张战略
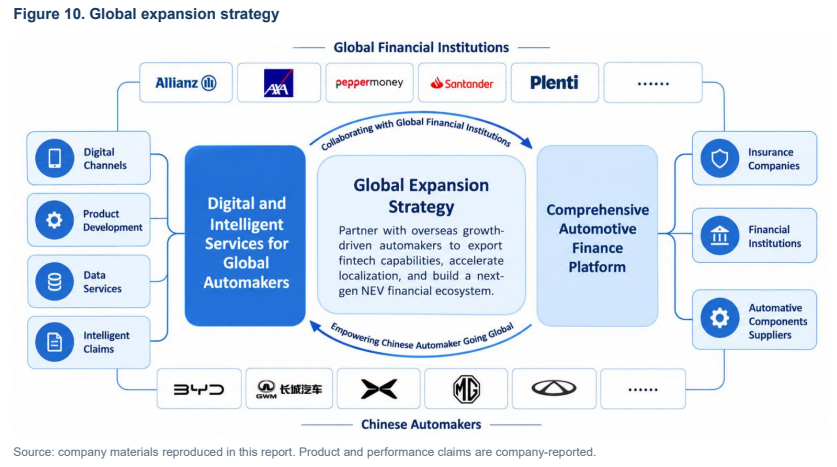
图6. 估值认可应随盈利成熟度而来
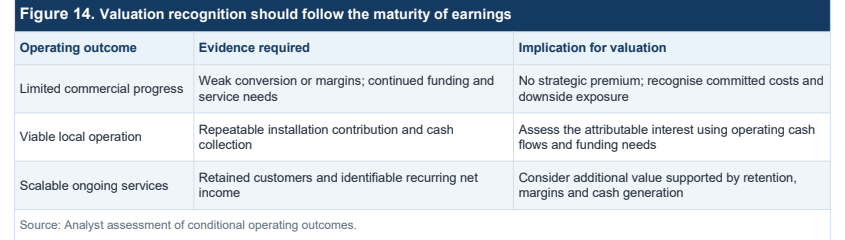
图7. 预测修复取决于利润率与运营纪律
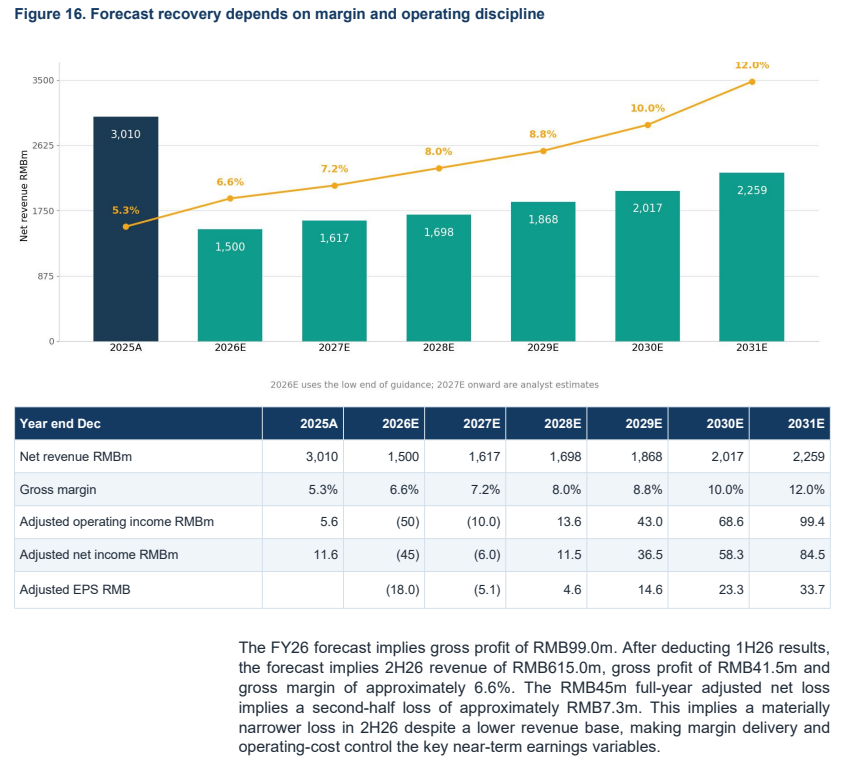
图8. 车车科技—合并利润表
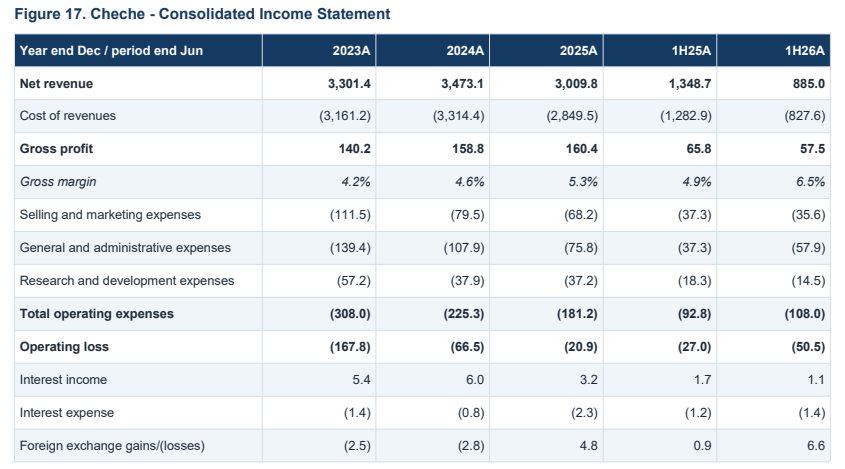
图9. 车车科技—合并现金流量表

图10. 独立企业价值情景