高盛中国经济展望:确定性溢价
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
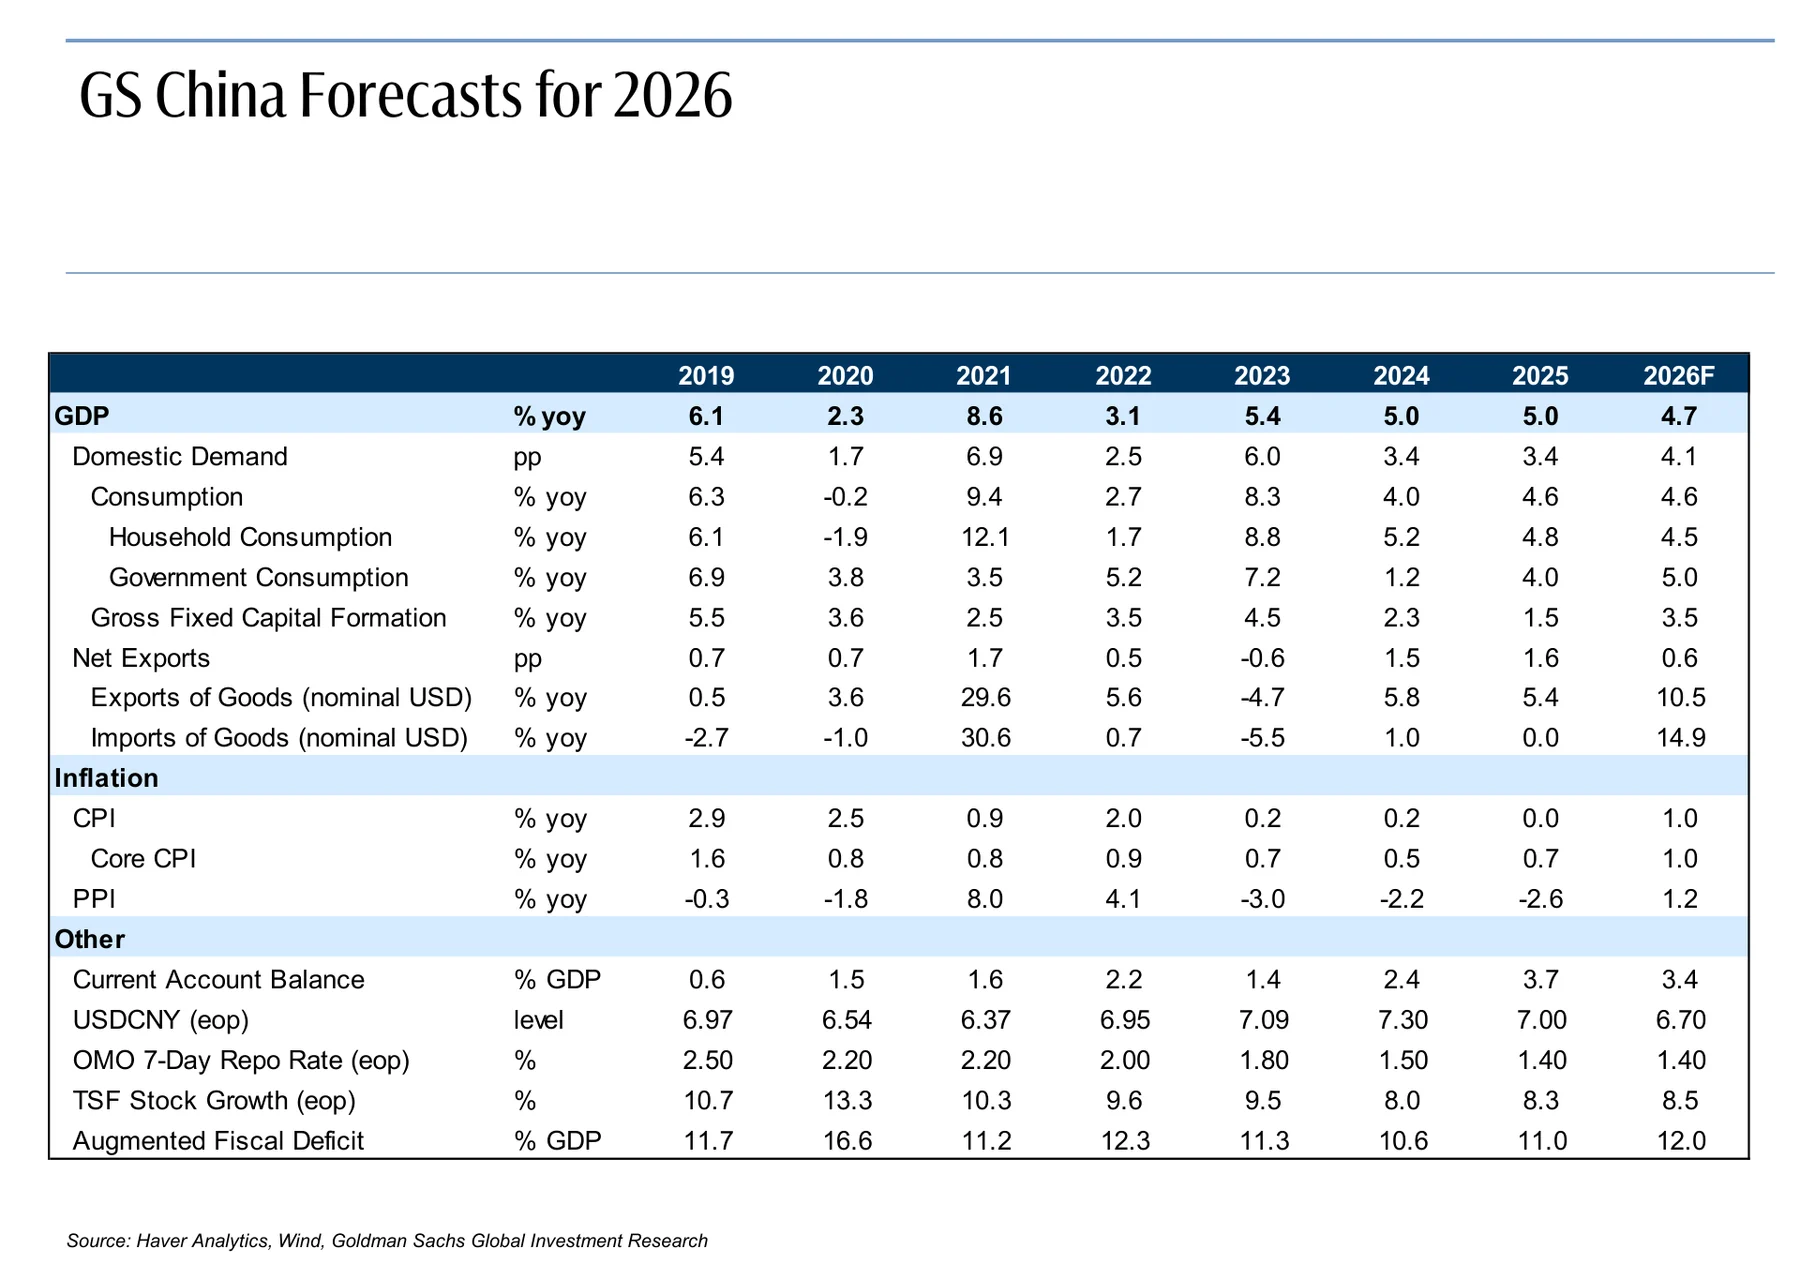
高盛将2026年中国宏观主线概括为“稳定溢价”:在中东冲突推升能源价格、外需面临短期扰动、地产仍未彻底触底的背景下,报告仍预计中国实际GDP增长4.7%,大体落在政府“4.5%-5%”目标区间内。其核心判断不是强周期复苏,而是政策托底、财政扩张、投资低基数反弹、服务消费政策支持、出口向新兴市场转移、反内卷与能源价格共同推升工业价格这些因素,合力稳定名义增长和市场预期。报告同时下调2026年经常账户顺差至GDP的3.4%,但仍高于3.0%的市场共识;将CPI/PPI预测上调至1.0%/1.2%;预计人民银行今年不降政策利率但维持银行间流动性充裕;并判断人民币兑美元将逐步、持续升值。整体资产含义是:中国宏观环境仍有结构性压力,尤其是地产和居民部门,但财政与产业政策提供底部支撑,人民币资产的吸引力来自稳定性、政策延续性和结构转型,而非单一需求爆发。
主要观点
- 增长判断:高盛预计2026年中国实际GDP增长4.7%,基本符合政府4.5%-5%的目标区间。报告承认能源供给冲击和外需波动会带来压力,但认为政策托底、政府消费、投资回升和出口结构迁移可以抵消部分拖累,因此增长路径更偏“稳定”而非“高弹性复苏”。
- 房地产仍是最大结构性拖累之一。报告判断房地产市场尚未真正触底,新房需求可能维持低位,价格可能还需要一至两年才能完成底部形成;但由于前期下行已经很深,房地产对GDP增长的边际拖累可能收窄。对一线城市而言,香港楼市企稳经验提示深圳、上海等库存和需求条件较好的城市可能领先稳定。
- 出口前景呈现“短期风险 + 中长期机会”的组合。短期上,美国关税、全球贸易扰动和能源冲击会增加出口不确定性;但中长期看,中国对新兴市场经济体的出口继续跑赢,且新兴市场在全球需求中的占比上升,帮助中国出口增长维持韧性。
- 消费端仍受劳动力市场和信心约束。报告强调就业相关指标偏弱,居民消费能力受限,消费者信心低迷且居民存款高企;政策虽然加强服务消费支持,消费品以旧换新也有拉动,但不同品类表现分化,难以直接推导出全面消费复苏。
- 财政是2026年稳增长的重要支点。高盛预计广义财政赤字率将进一步扩大1个百分点至GDP的12%,通过预算内外支出、地方专项债和政策性金融工具等方式继续托底需求。固定资产投资预计在政策支持和低基数下反弹,但制造业、高科技与地产相关投资之间的分化仍会很大。
- 通胀判断从“通缩压力”转向“温和再通胀”。能源价格更长时间维持高位主要推升PPI,且油价冲击对中国的再通胀影响更集中在上游行业;高盛因此把2026年CPI和PPI预测分别上调到1.0%和1.2%,同时认为反内卷政策有助于改善部分工业品价格。
- 货币和汇率政策强调稳定而非大幅宽松。报告预计人民银行今年不会下调政策利率,但银行间流动性会保持充裕;信贷结构上,居民贷款仍偏弱,企业贷款扩张,定向宽松会继续把信用资源从房地产引向高科技行业。汇率方面,高盛预计人民币兑美元将逐步且持续升值。
- 结构性转型是长期叙事的另一条主线。报告把中国经济转型与人工智能、人民币国际化、政府债务扩张和政策催化事件放在同一框架下讨论,认为短期宏观稳定需要财政与产业政策配合,长期则取决于技术采用、劳动力适应、金融开放和债务可持续性之间的再平衡。
论述逻辑
能源冲击和外需扰动抬高不确定性 → 房地产仍未触底、居民信心偏弱,使内生需求弹性有限 → 财政扩张、政策宽松和投资低基数反弹对冲下行压力 → 出口向新兴市场转移、服务消费支持和高科技信贷投放提供结构性韧性 → 油价与反内卷政策推升PPI,名义增长压力缓和 → 人民银行维持流动性但不急于降息,人民币逐步升值 → 中国资产的核心吸引力来自稳定溢价而非全面再通胀或地产强复苏。
关键展望
- 宏观增长方面,高盛预计2026年实际GDP增长4.7%,国内需求贡献提高,但增长结构仍分化:政府消费和投资较强,居民消费受就业和信心拖累,房地产拖累收窄但不消失。
- 地产方面,新房需求可能长期维持低位,房价仍需一至两年触底;大城市若继续推进限购、信贷和库存去化等政策放松,深圳、上海等一线城市可能先于全国企稳。
- 外部部门方面,2026年经常账户顺差被下调至GDP的3.4%,但仍高于市场共识;中国出口增长未来更依赖新兴市场需求和全球产业链重组,而不是单纯依赖发达市场。
- 政策方面,财政宽松预计延续,广义财政赤字率升至GDP的12%;货币政策更可能维持充裕流动性和定向信贷支持,而不是通过政策利率大幅降息刺激总需求。
- 价格方面,油价高企主要抬升PPI和上游行业价格,CPI回升相对温和;若能源冲击延续,PPI修复有助于改善企业收入和名义增长,但也会压缩部分下游利润。
- 市场风险方面,需要跟踪美国总统访华、二季度和三季度GDP发布、7月政治局会议、二十届五中全会以及11月关税暂停到期等宏观催化,这些事件可能改变外需、汇率和政策预期。
推荐标的
- 人民币:报告预计人民币兑美元将逐步且持续升值,理由是政策稳定、经常账户顺差仍高于共识、美元兑人民币中间价下行恢复。
- 中国高科技和政策支持行业:定向信贷从房地产转向高科技部门,叠加结构性转型和人工智能应用,长期政策资源更偏向先进制造和新质生产力相关资产。
- 受益于财政托底和投资反弹的内需链条:财政赤字扩张、政策宽松延续和固定资产投资低基数反弹,支持基建、设备更新和部分公共服务消费相关方向。
- 谨慎看待房地产链条:地产拖累可能收窄,但新房需求低迷和价格触底仍需时间,报告并未给出全面转多房地产的信号,更适合关注一线城市政策改善和库存去化进展。
关键图表
Slide 2:全球GDP预测:高盛与市场共识对比

Slide 3:中国宏观核心观点

Slide 4:高盛对中国2026年的主要经济预测
Slide 5:原油价格在更长时间内维持高位且上行风险更大

Slide 6:稳定增长与分化型经济格局

Slide 7:中国出口前景面临的短期风险

Slide 8:中国出口面临的中长期机会

Slide 9:中国对新兴市场经济体出口持续跑赢,并预计未来几年出口增长保持稳健

Slide 10:高盛将2026年中国经常账户顺差下调至GDP的3.4%,但仍高于3.0%的市场共识

Slide 11:房地产行业尚未触底,但对经济增长的拖累可能收窄

Slide 12:中国新房需求可能维持低位,房价可能还需一至两年才会触底

Slide 13:香港楼市企稳对内地一线城市的启示:深圳和上海可能率先实现房价企稳

Slide 14:大城市仍需进一步放松住房政策以稳定房价

Slide 15:疲弱的劳动力市场限制了居民消费能力

Slide 16:消费品以旧换新计划对不同商品的拉动出现分化

Slide 17:政策制定者更加重视促进服务消费

Slide 18:消费者信心仍然疲弱,居民银行存款继续处于高位

Slide 19:预计2026年广义财政赤字率进一步扩大1个百分点至GDP的12%

Slide 20:高盛广义财政赤字指标的构成拆分

Slide 21:固定资产投资数据近几个季度明显波动,部分源于国家统计局统计修正

Slide 22:预计2026年投资增长将在政策支持和低基数下反弹,但结构分化仍然明显

Slide 23:更长时间维持高位的能源价格主要推升2026年工业品出厂价格通胀

Slide 24:高盛将2026年中国CPI和PPI通胀预测上调至1.0%和1.2%

Slide 25:油价冲击带来的中国再通胀可能主要局限于上游行业

Slide 26:高盛预计人民银行今年不会下调政策利率,但短期银行间流动性可能保持充裕
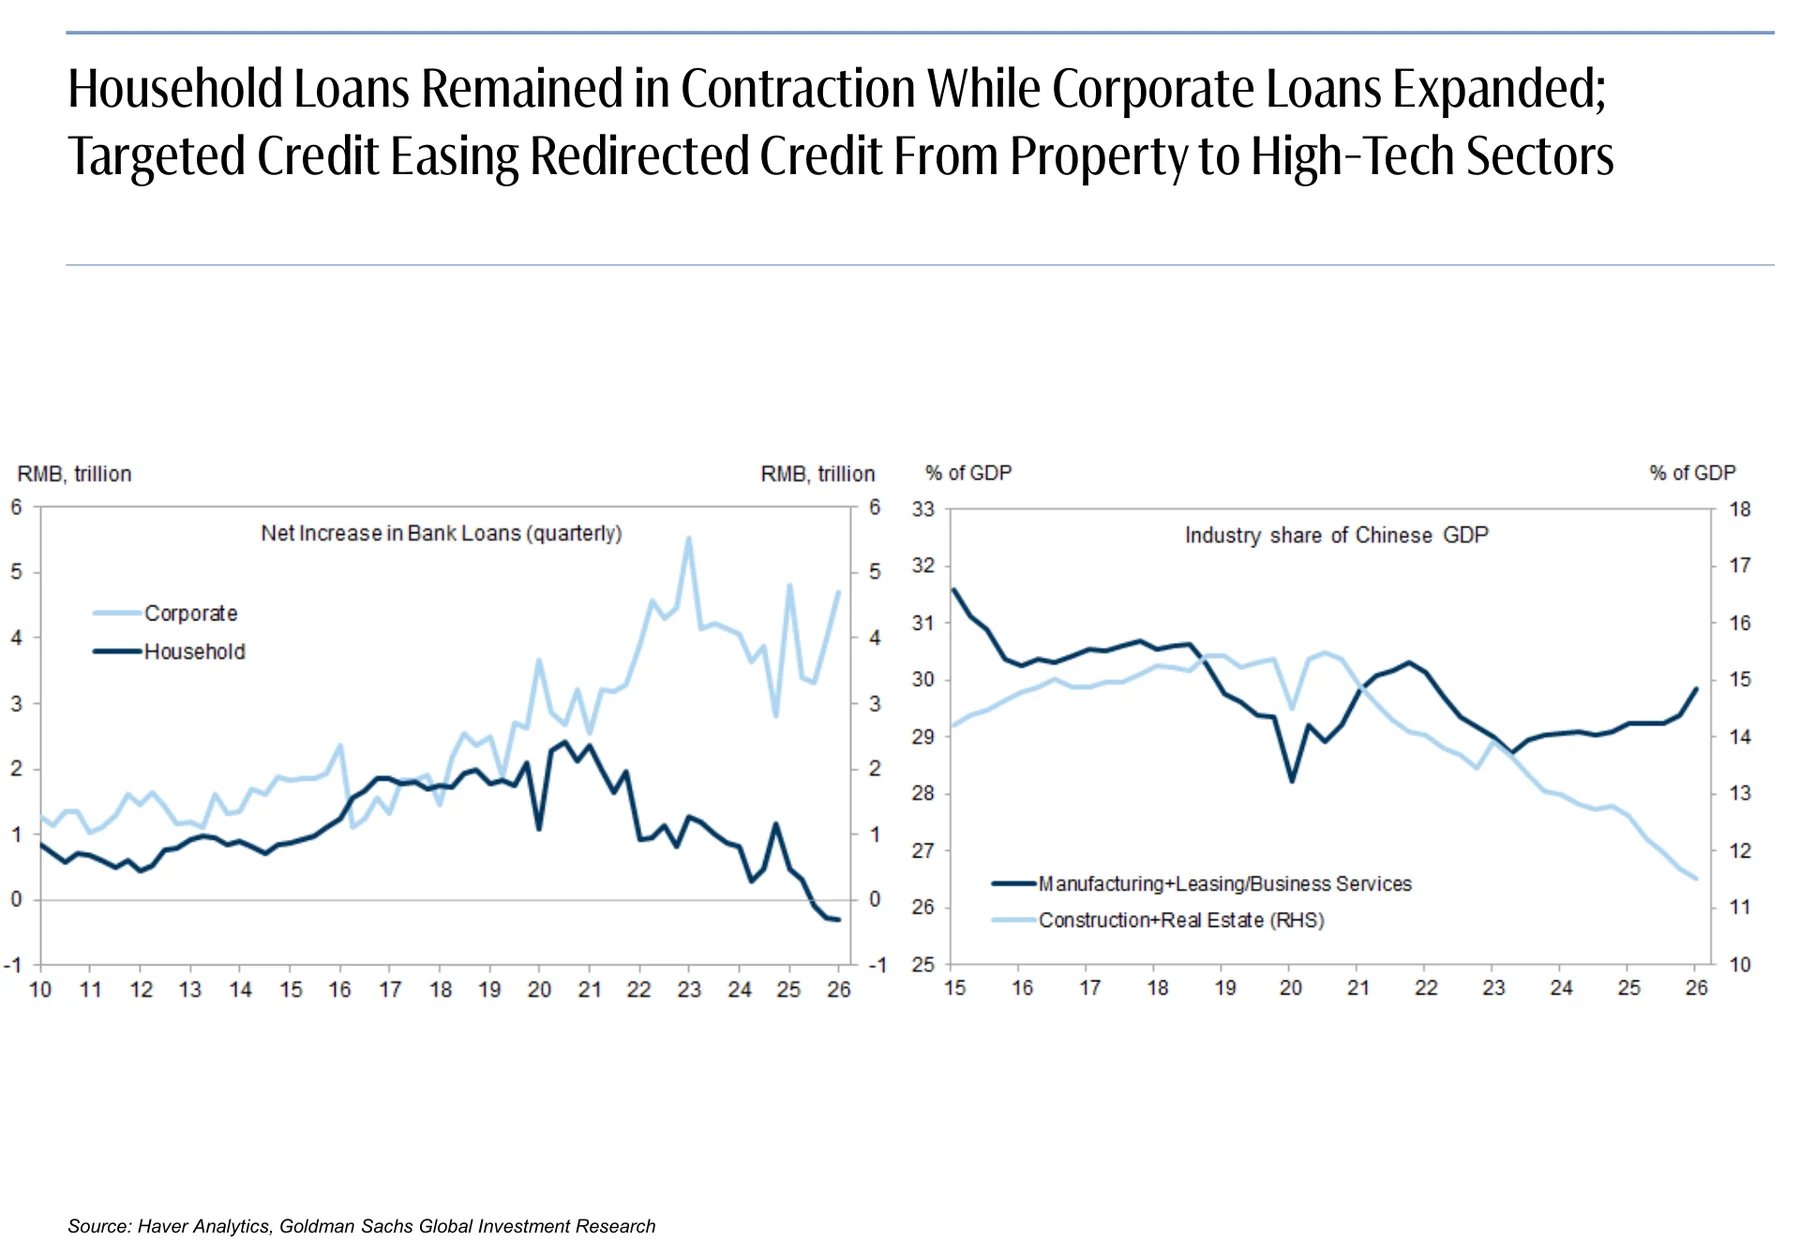
Slide 27:居民贷款仍在收缩、企业贷款扩张;定向信贷宽松将资金从地产转向高科技行业
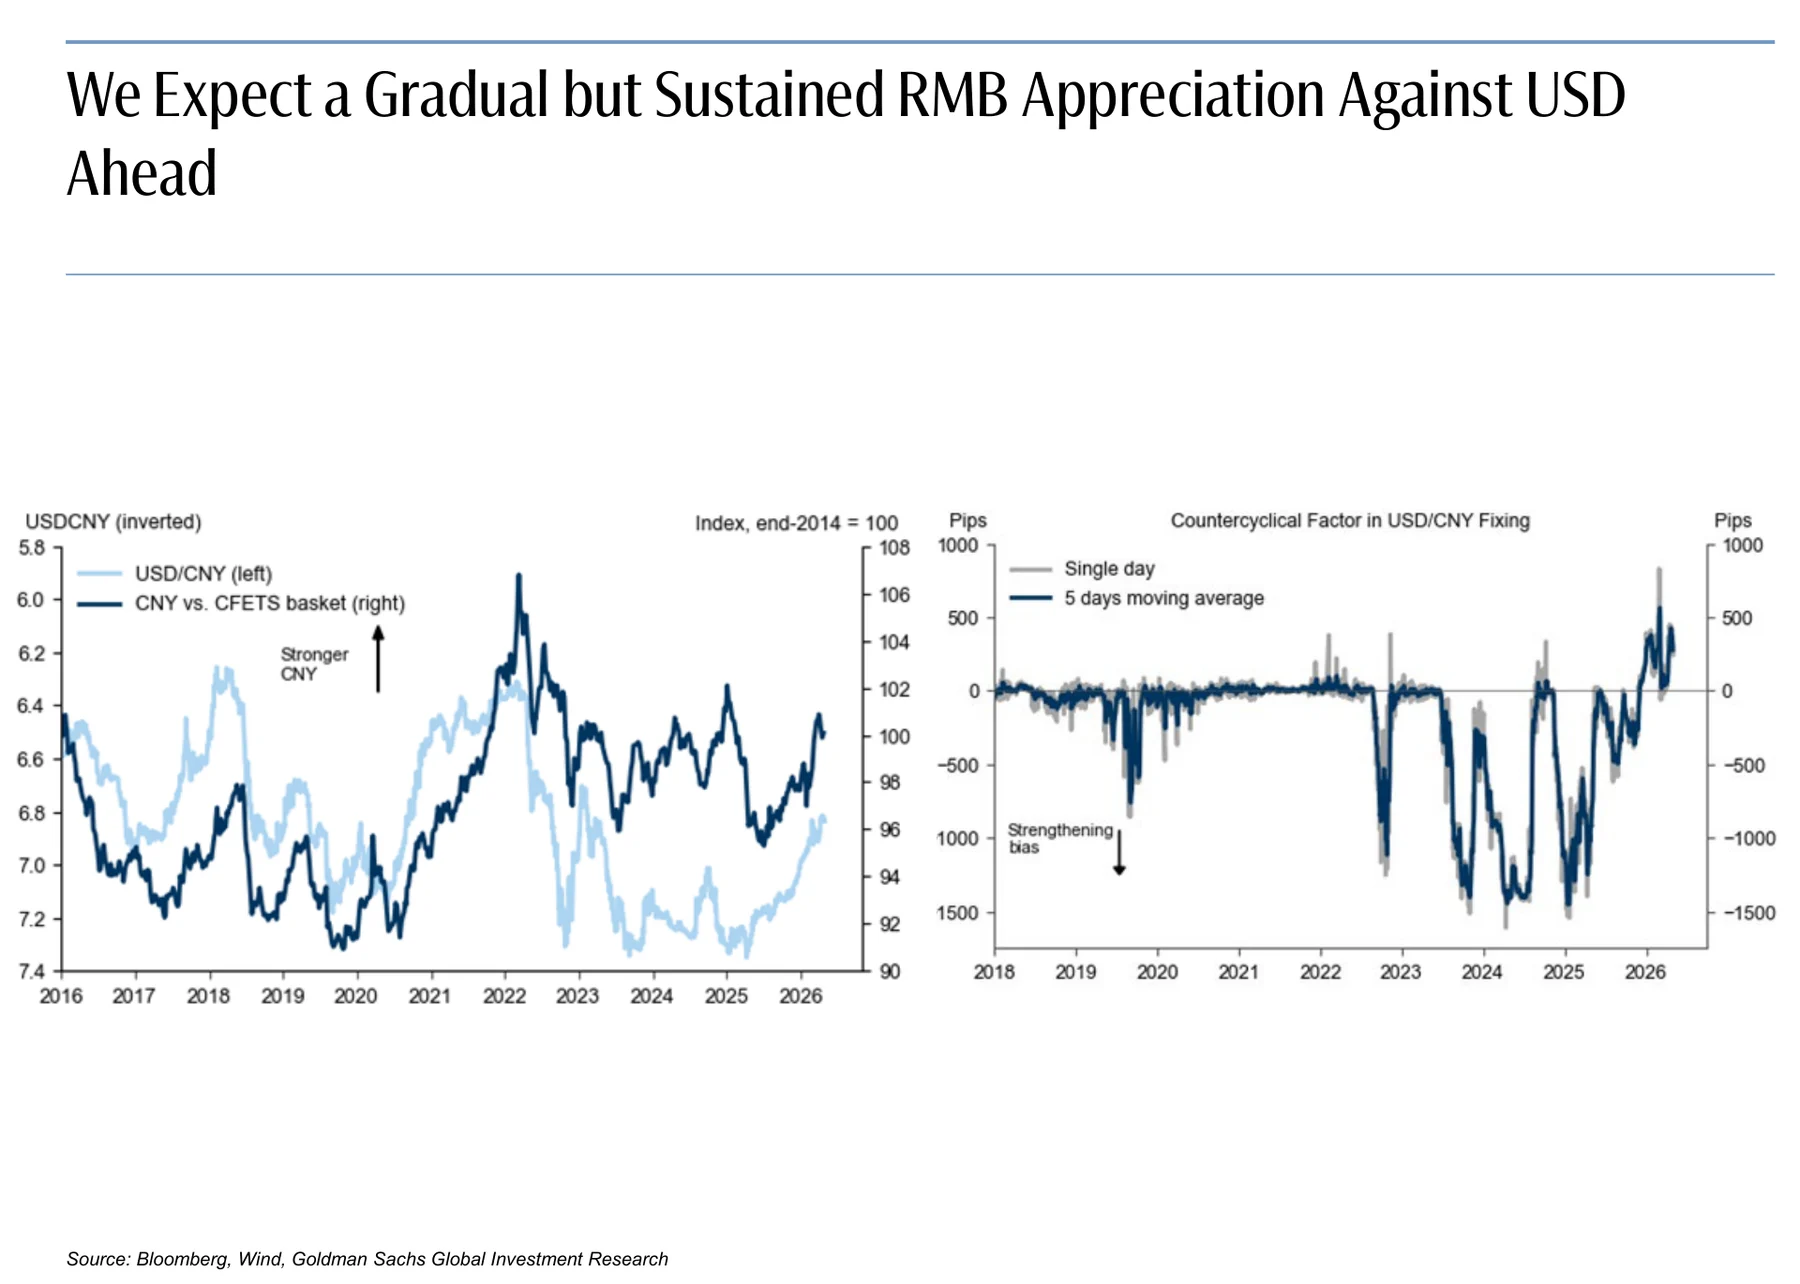
Slide 28:美元兑人民币中间价下行在4月初恢复

Slide 29:高盛预计人民币兑美元未来将逐步且持续升值

Slide 30:高盛预计2026年政策宽松将继续

Slide 31:中国经济正在经历结构性转型

Slide 32:人工智能应用带来的劳动力市场适应可分为三个阶段

Slide 33:人民币国际化仍有增长空间
Slide 34:中国广义政府债务在2024年达到179万亿元,相当于GDP的133%
Slide 35:中国市场即将迎来的关键宏观催化事件