摩根大通 造纸与包装:26年第三季度美国包装前瞻:成本持续对26财年造成压力,但定价提振27年
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
本报告前瞻2026年第三季度包装行业业绩,指出持续的成本通胀导致各公司2026财年EBITDA预期下调约1%,但大部分影响将体现在第四季度。 尽管短期面临成本压力,但美国箱板纸价格在2026年9月宣布上涨70美元/吨,年初至今累计涨幅达110美元/吨,预计主要利好将在2027年体现。 摩根大通维持对Packaging Corporation of America、Smurfit Westrock和International Paper的增持评级,并将GPK评级从持有上调至增持。
主要观点
- 2026年第三季度EBITDA预期因成本通胀下调约1%
- 美国箱板纸价格年初至今累计上涨110美元/吨
- 欧洲测试衬纸生产成本年初至今上涨120-130欧元/吨,售价上涨160欧元/吨
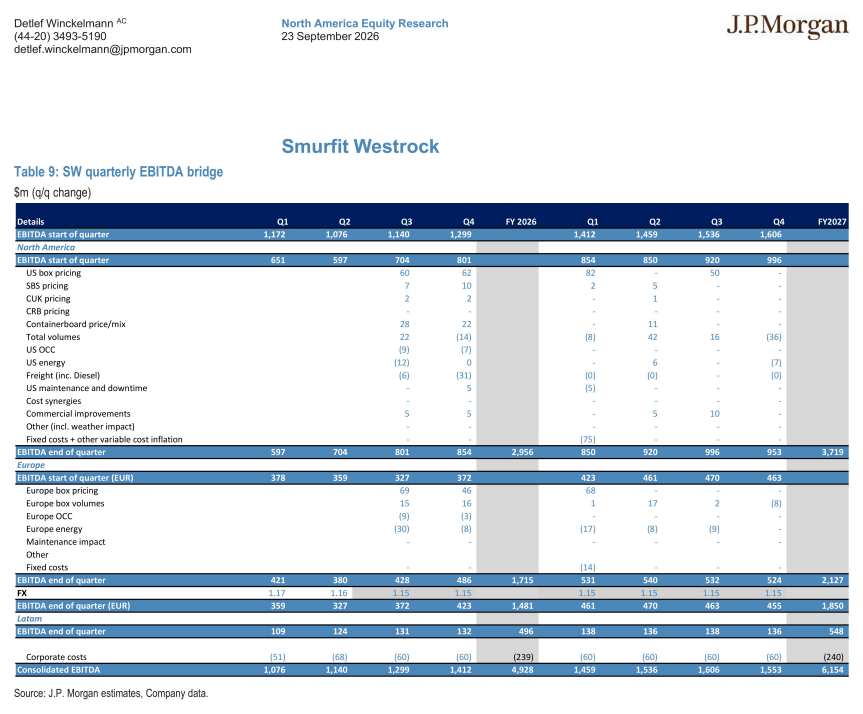
- 2027年EBITDA预期上调:SW上调3.3%,IP上调2.3%,PKG上调1.3%
- GPK的2027年EBITDA预期下调约3%
- 美国箱板纸供需环境基本保持不变
- 欧洲箱板纸供需环境恶化,北美纸板供需环境改善
论述逻辑
- 成本通胀(柴油、纤维、能源)导致2026年短期利润承压 -> 行业通过提价(美国箱板纸+70美元/吨)应对 -> 合同滞后效应使得提价利好主要在2027年释放 -> 行业整合与产能关闭(如IP和SW的战略调整)改善长期供需结构 -> 维持对头部企业增持评级。
关键展望
- 大部分新鲜价格上涨将在2027年初通过合同滞后效应转化为盈利
- 预计2026年第四季度各生产商几乎没有杠杆来抵消增量成本通胀
推荐标的
- Packaging Corporation of America (PKG): 增持,目标价320美元
- Smurfit Westrock (SW): 增持,目标价69美元
- International Paper (IP): 增持,目标价62美元
- Graphic Packaging Holdings (GPK): 增持(由持有上调),目标价11.5美元
关键图表
图1. 摩根大通测算的牛皮箱板纸厂内销EBITDA利润率
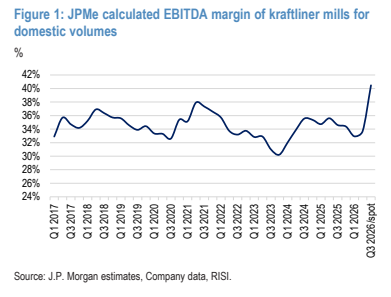
图2. 摩根大通测算的价格/成本走势(箱板纸层面)美元/吨(同比变化)
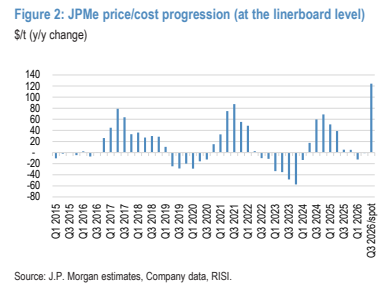
图3. 欧洲边际再生箱板纸生产商的吨EBITDA
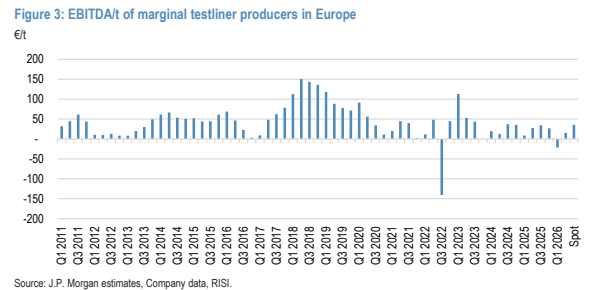
图4. 美国瓦楞纸箱需求同比百分比变动
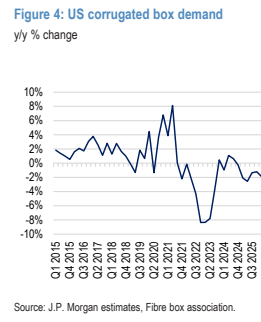
图5. 北美盒纸板同比增长(26家追踪公司的平均值,按终端市场加权)
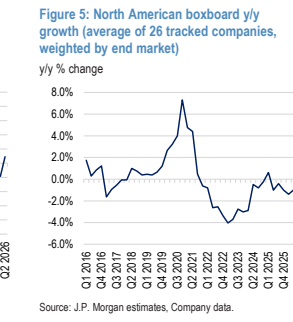
图6. 欧盟纸箱需求
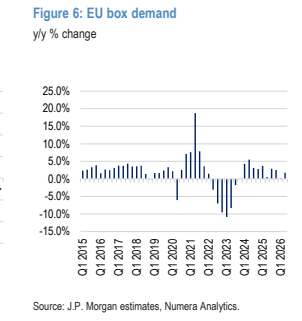
图7. Detlef Winckelmann 北美股票研究
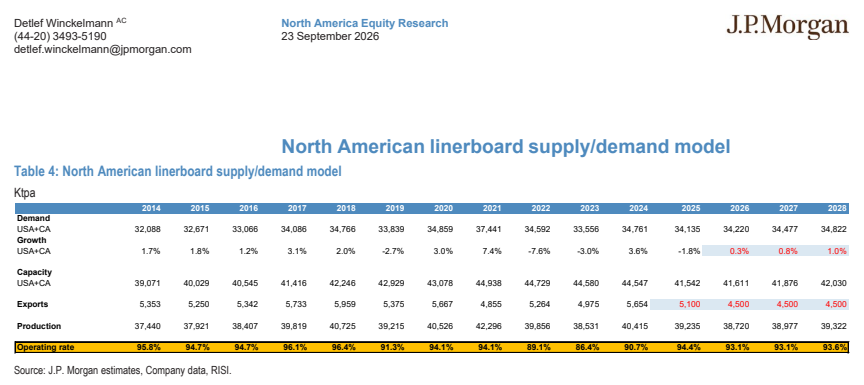
图8. Detlef Winkelmann 北美股票研究