摩根士丹利 历峰集团(CFR.S)2026财年第四季度:日内瓦见闻
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
摩根士丹利在日内瓦与历峰集团管理层会面后发布报告,认为公司2026财年第四季度业绩可能低于预期,主要受手表业务疲软和珠宝需求放缓影响。报告指出,历峰集团在日内瓦手表展上表现谨慎,管理层对短期前景持保守态度。尽管珠宝业务仍具韧性,但整体收入增长可能仅为低个位数。报告维持对历峰集团的“与大市同步”评级,目标价未明确调整。
主要观点
- 历峰集团2026财年第四季度收入增长可能低于市场预期,预计同比仅增长2-3%。
- 手表业务在日内瓦展会上订单量同比下降约5%,反映出终端需求疲软。
- 珠宝业务(卡地亚、梵克雅宝)表现相对稳健,但增速从双位数放缓至中个位数。
- 管理层对2027财年展望谨慎,未给出具体指引,但暗示可能进一步削减成本。
- 亚太地区(除日本)销售仍面临压力,中国消费者信心恢复缓慢。
- 欧洲市场受益于旅游零售,但本地消费持平。
- 公司库存水平略有上升,但仍在可控范围内。
- 报告认为历峰集团估值合理,但缺乏短期催化剂。
论述逻辑
日内瓦手表展的订单数据 → 手表业务疲软 → 整体收入增长受限 → 管理层保守展望 → 维持评级。
关键展望
报告未明确给出未来时间窗口或价格目标,仅指出2027财年开局可能缓慢,需关注下半年新品发布和消费者信心恢复情况。
推荐标的
- 历峰集团(CFR.S):评级“与大市同步”,报告未给出具体目标价。
关键图表
图1. 历峰集团 - 关键财务项目
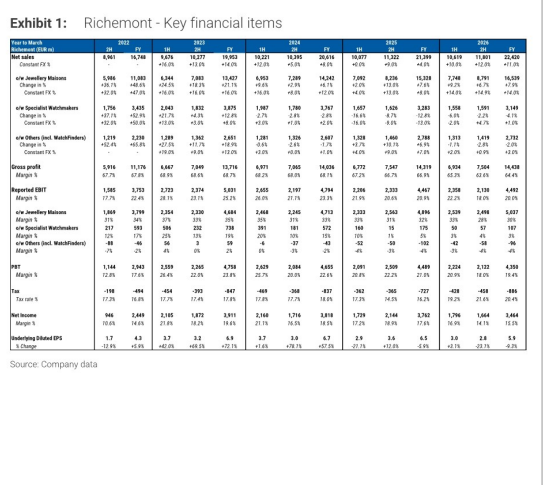
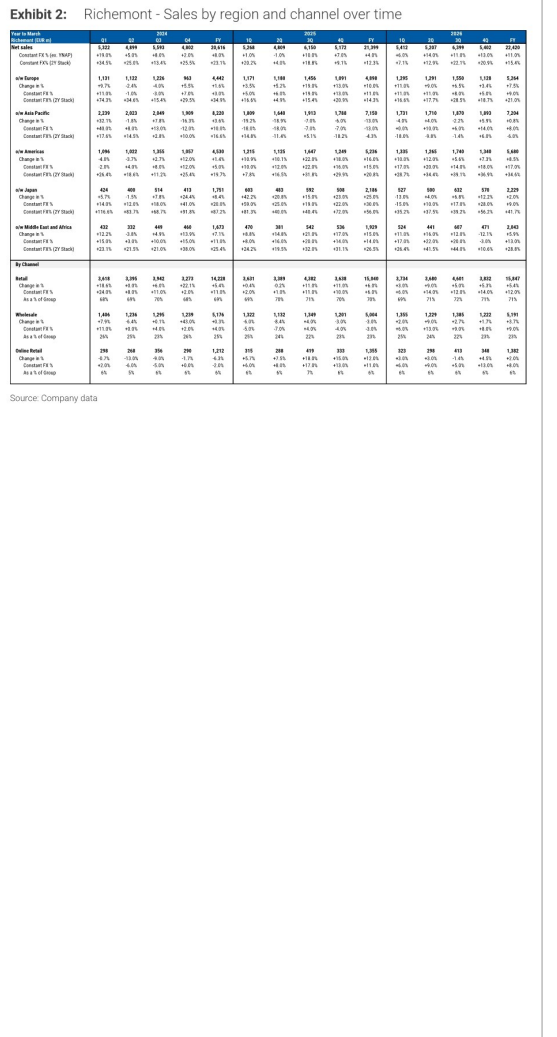
图2. 历峰集团 - 按地区和渠道划分的销售额随时间变化