国泰海通证券 入局EDA赛道打造第二增长曲线
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
国泰海通证券首次覆盖中胤时尚(300901),给予增持评级,目标价24.69元,当前价格16.59元。 公司是业内少有的规模化时尚设计企业,通过控股子公司英诺云开展集成电路系统验证服务,并拟以现金2.49亿元购买英诺达33.65%股权、交易完成后持股40.03%切入国产EDA赛道。 报告预计2026至2028年公司营业收入分别为4.23/4.88/5.65亿元,归母净利润分别为0.21/0.27/0.34亿元;采用PS估值,给予2026年14倍PS,对应目标市值59.25亿元。 2026H1公司集成电路系统验证服务实现收入0.22亿元,毛利率56.98%,落地即盈利。 截至2025年国产EDA工具国产化率约18%,存在较大国产替代空间。 可比公司华大九天、概伦电子、广立微2026年平均PS约26.2倍,公司因制造类业务占比较高获估值折价。
主要观点
- 首次覆盖中胤时尚,给予增持评级,目标价24.69元,采用PS估值给予2026年14倍PS、对应目标市值59.25亿元
- 盈利预测:2026至2028年营业收入分别为4.23/4.88/5.65亿元,归母净利润分别为0.21/0.27/0.34亿元
- 集成电路系统验证服务落地即盈利,2026年上半年收入0.22亿元、毛利率56.98%,构成利润重要来源
- 拟以现金2.49亿元收购英诺达33.65%股权,交易完成后持股40.03%切入EDA赛道,已获股东会审议通过且不纳入合并范围
- 英诺达聚焦算力时代数字芯片低功耗设计及芯片验证,是国家级专精特新小巨人,连续三年入选中国IC设计EDA公司十强,累计服务全国70余家集成电路设计企业
- EDA国产替代空间大:截至2025年国产EDA工具国产化率约18%,公司受益于芯片验证需求扩容与国产替代并行窗口期
- 2026H1业绩高增:营业收入2.17亿元同比增长21.27%,归母净利润306.69万元同比增长222.34%,主因验证服务放量及设计、供应链整合收入增加
- 历史业绩:2023至2025年营收4.91/3.58/3.68亿元,2025年归母净利润388.21万元、同比增长111.68%,验证服务放量带动扭亏
- 分部预测:供应链整合业务2026至2028年收入2.71/3.12/3.59亿元(增速15.0%、毛利率10.0%),验证服务收入0.45/0.58/0.76亿元(2027、2028年增速30.0%、毛利率57.0%),设计业务收入0.33/0.36/0.40亿元(增速10.0%、毛利率90.0%),品牌运营收入0.08/0.09/0.10亿元(增速-80.0%/10.0%/10.0%、毛利率35.0%)
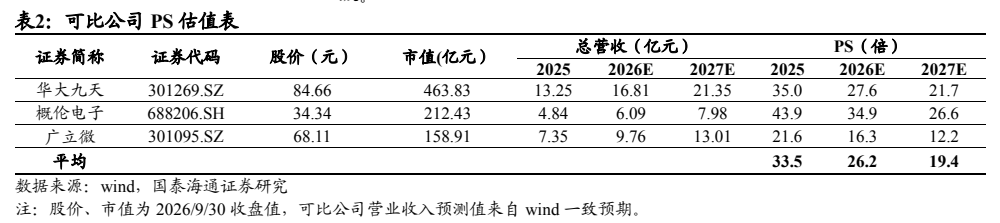
- 估值对标EDA可比公司:选取华大九天、概伦电子、广立微为可比公司,三者2026年平均PS约26.2倍,因公司制造类业务占比仍较高、验证服务尚处放量初期,给予14倍PS折价
- 员工持股计划绑定增长目标:2026/2027年收入增长不低于15%/30%,首次授予163万股、授予价格9.60元/股,2026年半年度摊销147.62万元
- 控股子公司英诺云最近十二个月向Cadence购买资产累计金额达2.81亿元,验证服务业务投入规模持续扩张
论述逻辑
- AI、具身智能、云计算等行业快速发展推动芯片需求攀升 → 芯片验证需求扩容,且截至2025年国产EDA工具国产化率仅约18%、国产替代空间大 → 公司通过控股子公司英诺云开展集成电路系统验证服务,2026H1收入0.22亿元、毛利率56.98%,落地即盈利,并与英诺达合作设立浙江英诺云 → 公司拟以现金2.49亿元将英诺达持股增至40.03%,切入国产EDA打造第二增长曲线 → 分部预测下2026至2028年总营收4.23/4.88/5.65亿元、归母净利润0.21/0.27/0.34亿元 → 参照可比公司华大九天、概伦电子、广立微2026年平均PS约26.2倍,考虑制造类业务占比高、验证服务放量初期,给予2026年14倍PS → 目标市值59.25亿元、目标价24.69元 → 首次覆盖给予增持评级。
关键展望
- 盈利预测验证点:2026至2028年营业收入4.23/4.88/5.65亿元,归母净利润0.21/0.27/0.34亿元,2026E归母净利润同比增速431.1%
- 员工持股收入考核:以2025年经审计营业收入为基数,2026/2027年收入增长不低于15%/30%,为未来两年收入增长提供验证锚点
- 英诺达股权收购已获股东会审议通过,报告同时提示交易审批和实施风险,交易落地仍是后续观察点
- 评级基准:增持对应报告发布后12个月内相对沪深300指数涨幅10%以上
- 风险提示:业务拓展不及预期风险;业绩承诺无法实现风险;政策性风险;地缘冲突风险;交易审批和实施风险
推荐标的
- 中胤时尚(300901):首次覆盖给予增持评级,目标价24.69元,当前价格16.59元,总市值3,982百万元;理由是拟增持英诺达至40.03%股权切入国产EDA、验证服务落地即盈利、打造第二增长曲线
- 可比公司(无评级):华大九天(301269.SZ)、概伦电子(688206.SH)、广立微(301095.SZ),2026年PS分别为27.6倍、34.9倍、16.3倍,平均26.2倍
关键图表
图1. 表 1: 公司收入拆分表(百万元)
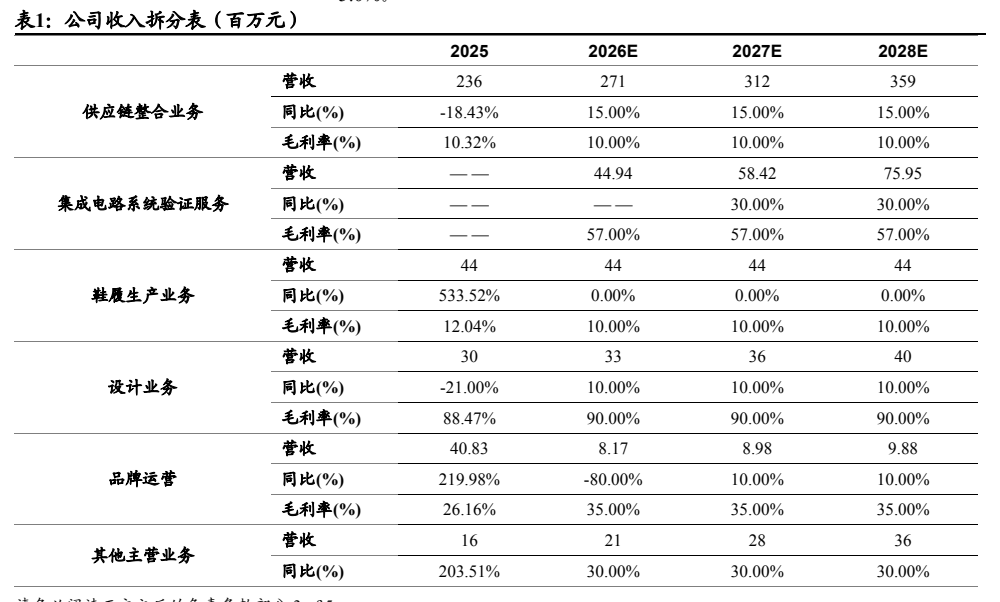
图2. 表 2: 可比公司 PS 估值表