巴克莱美国展望:增长稳住但降息门槛更高
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
美国活动数据仍显示趋势附近增长,但消费者信心、储蓄缓冲和能源价格压力正在削弱家庭部门。巴克莱预计Q1 GDP二次估计为1.9%、Q2仍跟踪2.5%,核心PCE环比0.27%、同比3.3%,Warsh接任后美联储更强调通胀可信度。 进一步看,报告并不是只给出单一结论,而是把增长、通胀、政策反应和市场定价放在同一个框架下比较:当前数据仍有韧性,但边际风险正在从需求端转向价格、利率和流动性约束。
主要观点
- 美国硬数据仍比软数据坚挺,S&P Global PMI位于扩张区间,制造业受AI资本开支支撑,但服务业和消费者信心显示需求在降温。
- 巴克莱预计Q1 GDP二次估计小幅下修至1.9% q/q saar,Q2仍跟踪2.5%,说明增长并未失速但动能组合更依赖投资。
- 消费韧性正在消耗,税改和财富效应只能部分抵消能源价格和收入放缓压力,家庭支出可能从H1的1.8% saar降至H2的1.0%。
- AI建设继续支撑企业固定投资,大型云厂商资本开支预期上修,抵消了消费放缓对总需求的部分拖累。 这一点直接影响报告对增长、通胀、政策路径和资产价格风险的综合判断,不能只按单月数据作线性外推。
- 通胀是政策约束,4月核心PCE预计0.27% m/m、3.3% y/y,能源和商品价格推高通胀预期并收紧金融条件。
- Warsh领导下的FOMC反应函数更双向,持续通胀不只是延后降息,也会提高进一步收紧进入讨论的概率。 这一点直接影响报告对增长、通胀、政策路径和资产价格风险的综合判断,不能只按单月数据作线性外推。
论述逻辑
美国经济出现关键边际变化 → 美国活动数据仍显示趋势附近增长,但消费者信心、储蓄缓冲和能源价格压力正在削弱家庭部门。巴克莱预计Q1 GDP二次估计为1.9%、Q2仍跟踪2.5%,核心PCE环比0.27%、同比3.3%,Warsh接任后美联储更强调通胀可信度。 → 图表和正文进一步拆分增长、通胀、政策与市场定价 → 风险主要来自能源、AI周期、利率或流动性条件 → 因此报告结论落在巴克莱美国展望:增长稳住但降息门槛更高。
关键展望
- Q1 GDP二次估计预计为1.9%,Q2跟踪2.5%;消费H2或降至1.0% saar。
- 4月核心PCE预计0.27% m/m、3.3% y/y,政策利率可能更长时间维持高位。
- AI资本开支仍是商业投资的主要上行项,但债券抛售和能源价格是金融条件风险。
关键图表
Figure 1:S&P PMI 扩张区间, 制造业显著加速
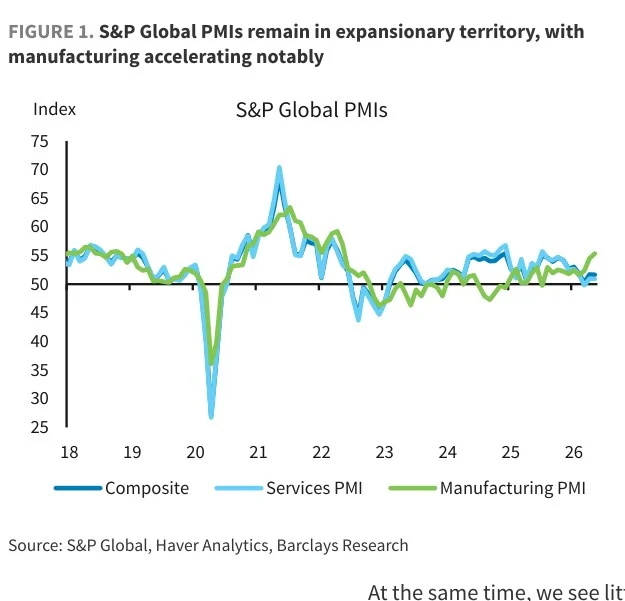
Figure 2:密歇根调查中的通胀预期在5月终值中明显上升

Figure 3:核心PCE价格通胀
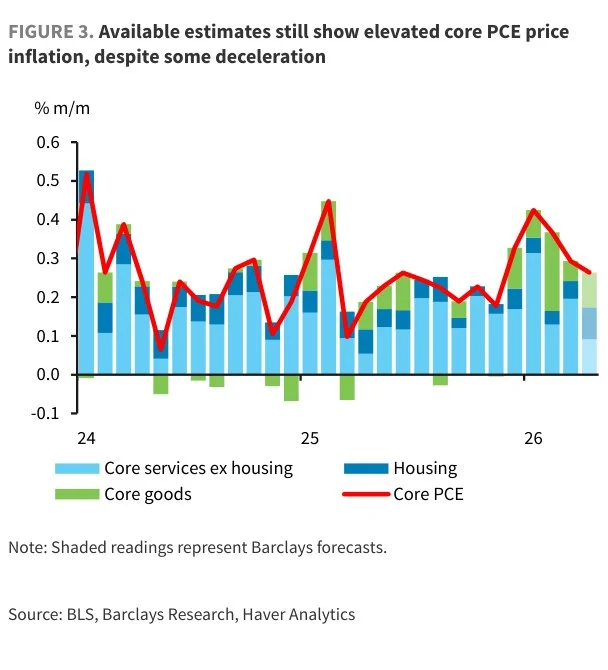
Figure 4:债券抛售 金融条件

Figure 5:按鸽派到鹰派排序的FOMC参与者评估

Figure 5-2:FOMC参与者主要按移除宽松倾向的偏好和进一步宽松门槛区分

Figure 6:GDP跟踪模型
