大同证券研究 大同证券 有色金属行业周报加息预期降温与供给约束共振,金属震荡分化 2026 10 13
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
本报告分析了2026年10月5日至10月11日有色金属行业走势。 受美国9月非农数据不及预期影响,市场对10月加息预期降温,美债收益率回落,为金属价格提供阶段性支撑。 工业金属方面,矿端供给偏紧(如铜精矿TC下探、罢工扰动)与低库存形成支撑,铜价中枢有望上移,而铝受累库压制表现偏弱。 贵金属在加息预期降温与央行购金支撑下小幅收涨。 能源金属锂、钴、镍走势分化,整体处于供需再平衡中的偏弱运行状态。 小金属供给端偏紧,但需求旺季兑现偏弱,价格高位震荡。
主要观点
- 美联储加息预期降温,美债收益率回落支撑金属价格。
- 工业金属呈现铜强铝弱分化格局。
- 铜矿供给端扰动持续,罢工风险发酵。
- 贵金属受央行购金与加息预期降温支撑。
- 能源金属锂、钴、镍全线承压。
- 小金属供给偏紧,但需求旺季兑现偏弱。
论述逻辑
- 宏观加息预期降温(非农数据不及预期)→ 美债收益率回落 → 金属价格获得阶段性支撑 → 叠加矿端供给硬约束(TC下探、罢工)→ 工业金属(尤其是铜)价格中枢上移预期。
关键展望
- 关注10月14日核心CPI数据对贵金属走势的指引。
- 铜价中枢有望上移,铝价短期偏弱。
推荐标的
- 工业金属:建议把握结构性机会,铜强铝弱。
- 贵金属:可逢低布局,但短期以区间震荡为主。
- 能源金属:锂价弱势,钴镍谨慎观望。
- 小金属:逢低轻仓参与。
关键图表
图1. 图表 2: 涨幅排名前 5 的个股

图3. 图表 4: LME 铜价格(美元/吨)及库存(吨)

图4. 图表 7: LME 锌价格(美元/吨)及库存(吨)

图5. 图表 9: LME 锡价格(美元/吨)及库存(吨)

图6. 图表 12: 沪铅价格(元/吨)及库存(吨)

图7. 图表 14: 沪镍价格(元/吨)及库存(吨)

图8. 图表 19: 上期所白银价格(元/千克)及库

图9. 图表 22: 钴现货价(元/吨)及期货价(美
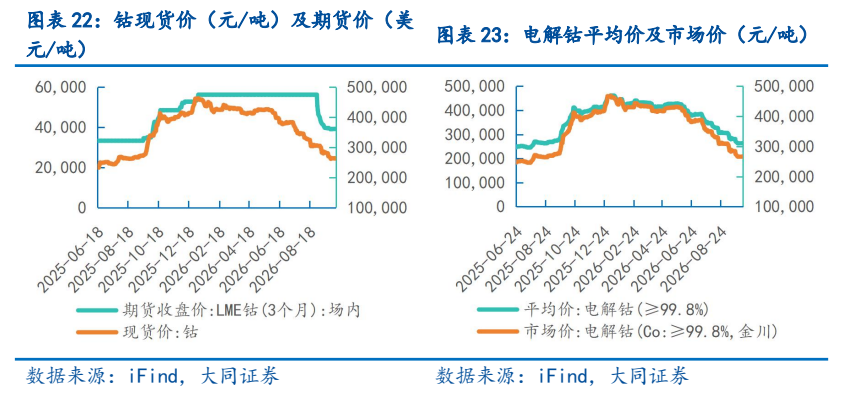
图10. 图表 24: 碳酸锂现货价及期货价(元/吨)

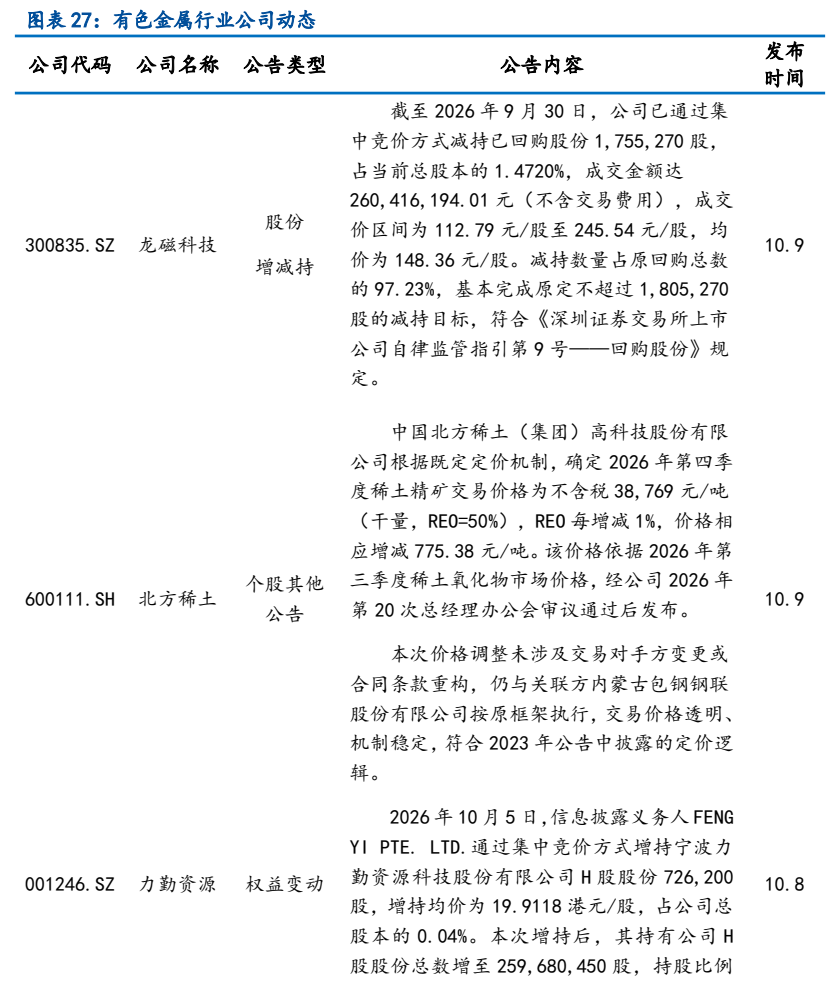
图11. 图表 27: 有色金属行业公司动态