尹嘉骐 行业研究 行业定期 交通运输行业周报:美伊局势仍焦灼,持久的和平协议是原油产量和出口正常化的前提
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
东方证券指出,美伊冲突反复导致霍尔木兹海峡维持选择性通行状态,曼德海峡每日通行量不足一艘 VLCC,持久和平协议仍是原油产量和出口正常化的前提。 运价方面,中东—中国 VLCC TCE 上行至 43 万美元/天创历史新高,美湾与西非分别升至 12.5 万美元/天和 11.7 万美元/天;苏伊士型船 TCE 升至 21 万美元/天,阿芙拉型船回落至 9.1 万美元/天,新澳航线 MR-TCE 回落至 2.4 万美元/天。 若海峡开放,全球库存回补与能源安全忧虑带来的超额补库将拉动海运需求,而伊朗制裁若解除将加速影子船队老船拆解以对冲供给。 干散货方面各船型运价分化,BDI 周均值环比-0.9%,BCI 受周末货盘回补环比+2.2%,BPI/BSI 周均值均环比-4.8%。 集运方面 SCFI 环比+4.7%,欧地航线需求放缓且空班减少环比均-3.7%,美西/美东航线受 8 月燃油附加费及阶段性控舱影响环比分别上涨 12.5%/12.6%,但前置出货退潮趋势未改。
主要观点
- 美伊地缘局势仍处焦灼状态,双咽喉航道通行严重受阻,持久和平协议是原油产量与出口恢复正常的前提条件。
- 中东—中国 VLCC TCE 运价冲上 43 万美元/天创历史新高,美湾与西非航线同步走高,中小船型运价出现分化。
- 海峡开放后油运需求增量将来自于全球战略库存回补以及能源安全担忧驱动的超额补库。
- 若美伊谈判取得进展解除石油制裁,将推动伊朗产量出口修复,并加速影子船队老船拆解退出以对冲运力增量。
- 长锦商船的激进收购显著提升了行业集中度,同时推升资产价格与一年期期租水平创历史新高。
- 干散货市场运价周均值呈现分化,Cape 船受周末货盘回补带动逆势上涨,中小船型因煤炭与粮食需求偏弱承压。
- 集运欧美航线表现分化,美线受控舱与附加费刺激短线脉冲反弹,但前置出货退潮趋势未变且干线供给压力巨大。
- 交运板块个股涨跌幅分化显著,年初至今招商轮船累计涨幅达 90%,领跑交运板块标的。
论述逻辑
- 美伊军事冲突反复导致霍尔木兹及曼德海峡通行受阻与原油断供担忧 -> 航运保险与安全风险提升致有效运力收缩,驱动中东-中国航线 VLCC TCE 飙升至 43 万美元/天创历史新高 -> 未来若冲突解决海峡恢复通行,战略库存消耗及能源安全忧虑将催化日韩、欧盟等海运超额补库需求 -> 若对伊制裁实质性取消,影子船队老船有望加速拆解退出从而优化供给 -> 油运供需格局有望持续改善并驱动景气上行。
关键展望
- 短期油运景气度取决于美伊冲突结束时间;中期若产油设施未遭破坏,超额补库与伊朗制裁解除带来的老船拆解将对冲供给。
- 2026 年干散货市场景气度有望稳中有升,后续重点关注关键矿产发运节奏。
- 集装箱航运未来数年欧美干线将面临显著的运力供给压力,建议关注结构性机会。
推荐标的
- 招商轮船(601872):推荐标的,评级为“买入”。
- 中远海能(600026):推荐标的,评级为“买入”。
- 招商南油(601975):相关标的,未评级。
关键图表
图1. 报告关键图表(第3页)
图2. 报告关键图表(第3页)
图3. 报告关键图表(第3页)
图4. 地缘冲击下对交运子板块影响较大8
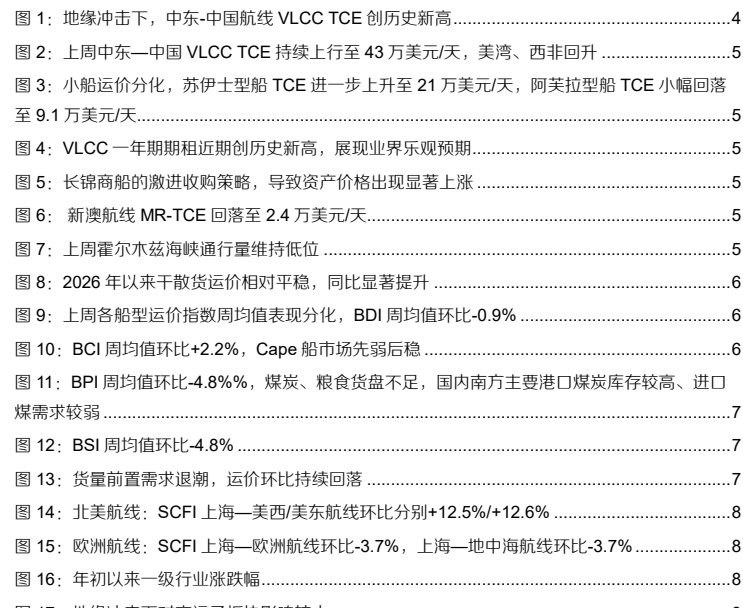
图5. 报告关键图表(第5页)
图6. 2026年以来干散货运价相对平稳同比显著提升
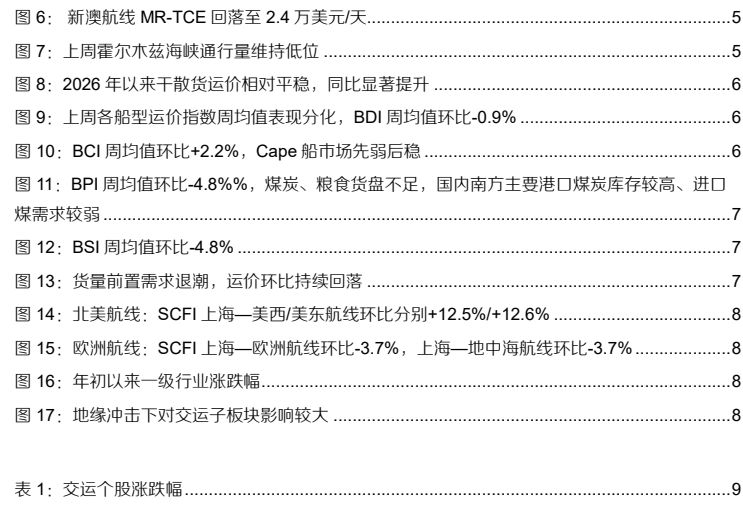
图7. 报告关键图表(第7页)
图8. 报告关键图表(第8页)
图表 3

图表 4
图表 5

图表 6

图表 7

图表 8
