摩根大通 香港商业地产:零售销售略有改善8月
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
摩根大通报告指出,香港8月零售销售同比增长6%(7月为+5%),主要由电器类强劲增长支撑,零售动能略有改善。 必需品零售8月同比+4%,较7月的+3%有所改善,为连续第17个月低至中个位数百分比正增长;可选品零售同比增速由7月的+6%加快至8月的+7%,其中电器类+29%、珠宝及贵重物品+12%。 分类别看,耐用消费品(8月+14%/8M26 +20%)与珠宝及贵重礼品(+12%/+23%)跑赢,燃料(-12%/-14%)与百货公司(-3%/+1%)跑输。 基于零售改善,摩根大通维持领展房产基金(Link REIT)与九龙仓置业(Wharf REIC)两家零售地产商的增持评级:领展看点包括现货租金企稳及FY28租金调升潜在改善、6.9%股息率、1H27潜在纳入港股通,以及新CEO(2027年3月到任)带来的资本回收与新策略上行空间;九龙仓置业则受益于海港城租户销售2H26保持正面及2027年租金调升为正。 风险方面,10年期美债收益率近期回升至5%以上或对REITs整体构成短期压力,若HIBOR走高则对九龙仓置业盈利存在下行风险。 估值表(股价截至2026年10月2日)显示领展目标价43.00港元(现价36.44港元、1FY股息率6.9%),九龙仓置业目标价35.70港元(现价29.98港元、1FY股息率6.3%)。
主要观点
- 香港8月零售销售同比上升6%(7月为+5%),主要由电器类强劲增长支撑,整体零售动能略有改善。
- 该行维持对两家零售地产商领展房产基金与九龙仓置业的增持(Overweight)评级。
- 领展三大投资理由:现货租金企稳且FY28租金调升有潜在改善空间、6.9%股息率、1H27可能纳入港股通;新CEO(2027年3月到任)带来的资本回收与潜在新策略构成上行风险。
- 利率风险:10年期美债收益率近期回升至5%以上,或对REITs板块整体构成短期压力。
- 九龙仓置业:海港城租户销售预计2H26保持正面、2027年租金调升为正;港元持续贬值或有助旅客消费,但若HIBOR走高则有盈利下行风险。
- 必需品零售8月同比+4%,较7月的+3%有所改善,为连续第17个月低至中个位数百分比正增长;以拼多多为代表的跨境电商渗透趋稳但未消退,预计必需品零售继续温和复苏。
- 可选品零售同比增速由7月的+6%加快至8月的+7%,主要由电器类(+29% Y/Y)与珠宝及贵重物品(+12% Y/Y)的异常强劲增长带动。
- 分类别表现:耐用消费品(8月+14%/8M26 +20%)、珠宝及贵重礼品(+12%/+23%)、其他消费品(+8%/+9%)跑赢;燃料(-12%/-14%)与百货公司(-3%/+1%)跑输。
- 估值表显示:领展评级OW、目标价43.00港元(现价36.44港元、1FY股息率6.9%);九龙仓置业评级OW、目标价35.70港元(现价29.98港元、1FY股息率6.3%),股价截至2026年10月2日。
关键展望
- 9月香港零售销售预计实现中个位数至高个位数(MSD-HSD%)百分比增长。
- 领展租金调升(rental reversion)在FY28有潜在改善空间。
- 领展可能于1H27纳入港股通;新CEO将于2027年3月到任,资本回收与潜在新策略构成上行风险。
- 九龙仓置业海港城租户销售预计2H26保持正面,2027年租金调升为正。
- 风险:10年期美债收益率近期回升(现>5%)或对REITs整体构成短期压力;若HIBOR走高,九龙仓置业盈利存在下行风险。
推荐标的
- Link REIT(领展房产基金,0823.HK):增持(OW),目标价43.00港元,现价36.44港元,1FY股息率6.9%;理由:现货租金企稳、FY28租金调升潜在改善、6.9%股息率、1H27潜在纳入港股通。
- Wharf REIC(九龙仓置业,1997.HK):增持(OW),目标价35.70港元,现价29.98港元,1FY股息率6.3%;理由:海港城2H26租户销售正面、2027年租金调升为正。
- 估值表中其他增持评级覆盖标的(目标价/现价,股价截至2026年10月2日):新鸿基地产(0016.HK)135.00/106.00港元、长江实业(1113.HK)52.00/45.90港元、太古地产(1972.HK)30.00/24.04港元、香港置地(HKLD.SI,美元)10.70/8.03、恒隆地产(0101.HK)10.00/6.48港元、长和(0001.HK)79.00/67.25港元、怡和控股(JM.SI,美元)94.00/55.31、港铁公司(0066.HK)39.00/31.68港元。
- 估值表中其他评级:恒基地产(0012.HK)N 28.50港元、信和置业(0083.HK)N 10.60港元、新世界发展(0017.HK)N 6.80港元;不评级(NC):会德丰(0004.HK)、嘉里建设(0683.HK)、希慎兴业(0014.HK)、置富产业信托(778.HK)、太古股份A(0019.HK)等。
关键图表
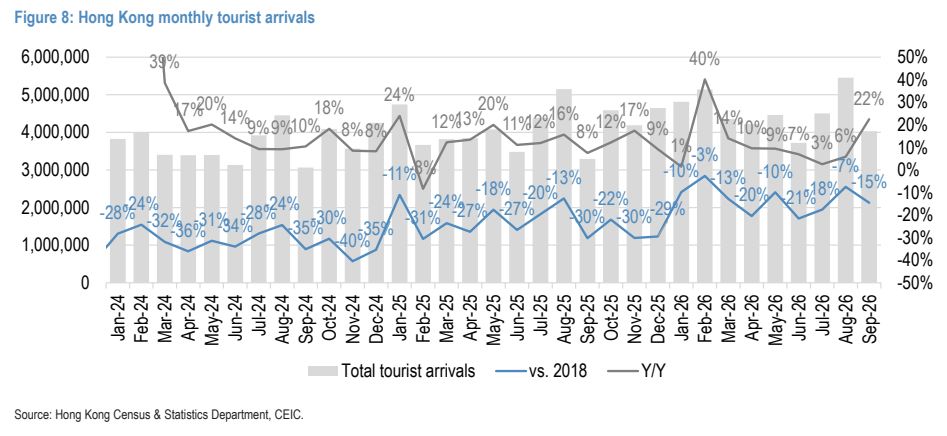
图1. 香港月度旅客到访人次