今年以来行业轮动组合超额7.69%,10月建议关注电子、煤炭、国防军工、基础化工、
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
方正证券金融工程团队发布2026年10月行业轮动月报。 A股行业分化历来明显,今年以来截至9月底,申万一级行业中电子累计上涨25.47%表现最好,商贸零售下跌27.48%垫底,最好最差行业收益差达52.95%。 报告将行业分化归因于宏观经济周期、中观景气改善与微观资金流和交易结构,并结合宏观“货币+信用”周期模型与估值、业绩、分析师预期、资金流、微观交易特征等因子构建多因素行业轮动模型。 自2012年以来,行业轮动多头组合年化收益16.44%,同期行业等权组合年化5.95%,年化超额收益10.49%;9月份组合下跌7.63%,跑输等权基准3.78%,但今年以来累计上涨1.71%、同期等权组合下跌5.99%,累计超额7.69%。 宏观信号方面,2026年8月M2余额356.81万亿元、同比增长7.5%,社会融资规模存量余额464.80万亿元、同比增长7.2%,两者增速均环比上月下降0.2个百分点,结合最新10年期国债收益率曲线,模型判断市场环境处于宽货币紧信用阶段。 基于各驱动因子综合得分,模型建议10月关注电子、煤炭、国防军工、基础化工、建筑材料、环保等行业,并按行业与ETF对应关系及规模、流动性筛选出半导体设备ETF广发、煤炭ETF国泰、化工ETF等11只相关ETF标的供参考。 风险提示包括历史规律可能失效、市场可能超预期变化以及各驱动因子受宏观环境影响可能阶段性失效。
主要观点
- A股行业分化显著:今年以来截至9月底,电子行业累计上涨25.47%表现最好,商贸零售下跌27.48%最差,最好最差行业收益差达52.95%。
- 报告从三个层面解释行业分化,并据此构建多因素行业轮动模型:宏观看经济周期(货币+信用),中观看景气与业绩边际变化,微观看资金流与交易结构。
- 模型结合宏观“货币+信用”周期模型,以及估值、业绩、分析师预期、资金流、微观交易特征等不同维度驱动因子。
- 自2012年以来,行业轮动多头组合年化收益16.44%,同期行业等权组合年化收益5.95%,年化超额收益10.49%。
- 分年度看,2012年以来仅2022年超额收益为负(-6.86%),2020年超额40.04%、2025年超额16.53%为表现最强的年份之一。
- 9月份模型出现回撤:行业轮动组合下跌7.63%,同期行业等权组合下跌3.85%,跑输基准3.78%。
- 今年以来整体仍跑赢:行业轮动组合累计上涨1.71%,同期行业等权组合下跌5.99%,累计超额收益7.69%。
- 宏观货币端:2026年8月M2余额356.81万亿元,同比增长7.5%,增速环比上月下降0.2个百分点。
- 宏观信用端:2026年8月社会融资规模存量余额464.80万亿元,同比增长7.2%,增速环比上月下降0.2个百分点。
- 结合10年期国债收益率曲线,模型判断当前市场环境处于宽货币紧信用阶段。
- 根据各驱动因子表现,模型建议10月份关注电子、煤炭、国防军工、基础化工、建筑材料、环保等行业。
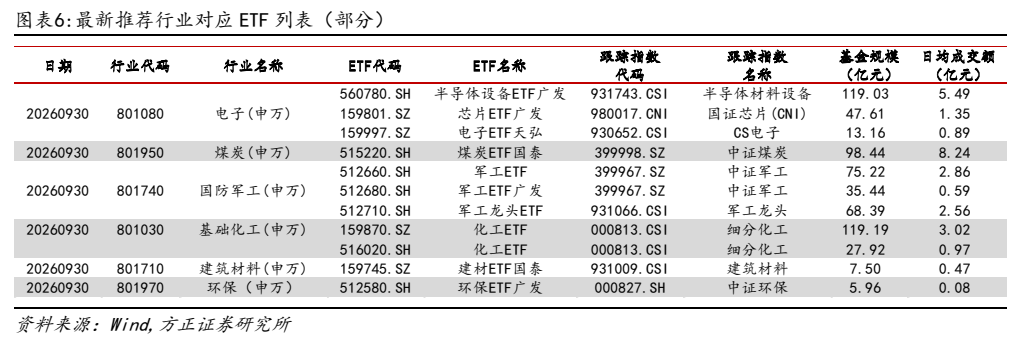
- 报告按申万一级行业与ETF标的指数对应关系、ETF规模与流动性筛选参考标的,如半导体设备ETF广发规模119.03亿元、煤炭ETF国泰98.44亿元、化工ETF(159870.SZ)119.19亿元等。
论述逻辑
- A股历年行业分化显著(今年以来电子累计+25.47% vs 商贸零售-27.48%,收益差52.95%)→行业配置是获取超额收益的重要来源→报告将分化归因于宏观(经济周期/货币信用)、中观(景气与业绩边际变化)、微观(资金流、交易结构)三层因素→据此结合“货币+信用”周期模型与估值、业绩、分析师预期、资金流、微观交易特征五类因子构建多因素行业轮动模型→模型自2012年以来年化超额10.49%、今年以来超额7.69%(2012年以来仅2022年超额为-6.86%)验证策略有效性→输入最新宏观信号:2026年8月M2同比增长7.5%、社融同比增长7.2%,增速均环比回落0.2个百分点,结合10年期国债收益率曲线判定处于宽货币紧信用阶段→对行业指数综合打分排序得出10月推荐组合:电子、煤炭、国防军工、基础化工、建筑材料、环保→再按行业与ETF指数对应关系、规模与流动性筛选出11只ETF供投资者参考。
关键展望
- 时间窗口为10月:模型判断当前处于宽货币紧信用阶段,10月份建议关注电子、煤炭、国防军工、基础化工、建筑材料、环保等行业。
- 后续宏观验证点为央行月度货币金融数据:报告引用的最新读数为2026年8月M2同比增长7.5%、社融同比增长7.2%,两者增速均环比上月下降0.2个百分点。
- 风险提示:历史规律未来可能存在失效风险,市场可能发生超预期变化,各驱动因子受宏观环境影响可能阶段性失效;报告未给出指数目标点位或个股目标价等量化预测。
推荐标的
- 报告为行业轮动量化跟踪,未覆盖个股、未给出个股评级或目标价;行业层面10月推荐电子、煤炭、国防军工、基础化工、建筑材料、环保。
- 电子对应ETF:半导体设备ETF广发(560780.SH,规模119.03亿元、日均成交额5.49亿元)、芯片ETF广发(159801.SZ,规模47.61亿元、日均成交额1.35亿元)、电子ETF天弘(159997.SZ,规模13.16亿元、日均成交额0.89亿元)。
- 煤炭对应ETF:煤炭ETF国泰(515220.SH,跟踪中证煤炭,规模98.44亿元、日均成交额8.24亿元)。
- 国防军工对应ETF:军工ETF(512660.SH,规模75.22亿元、日均成交额2.86亿元)、军工ETF广发(512680.SH,规模35.44亿元、日均成交额0.59亿元)、军工龙头ETF(512710.SH,规模68.39亿元、日均成交额2.56亿元)。
- 基础化工对应ETF:化工ETF(159870.SZ,跟踪细分化工,规模119.19亿元、日均成交额3.02亿元)、化工ETF(516020.SH,规模27.92亿元、日均成交额0.97亿元)。
- 建筑材料对应ETF:建材ETF国泰(159745.SZ,规模7.50亿元、日均成交额0.47亿元);环保对应ETF:环保ETF广发(512580.SH,跟踪中证环保,规模5.96亿元、日均成交额0.08亿元)。
关键图表
图1. 图表 1: A 股市场各年份行业分化均较为明显

图2. 图表 2: 多维度信息构建行业/板块轮动模型
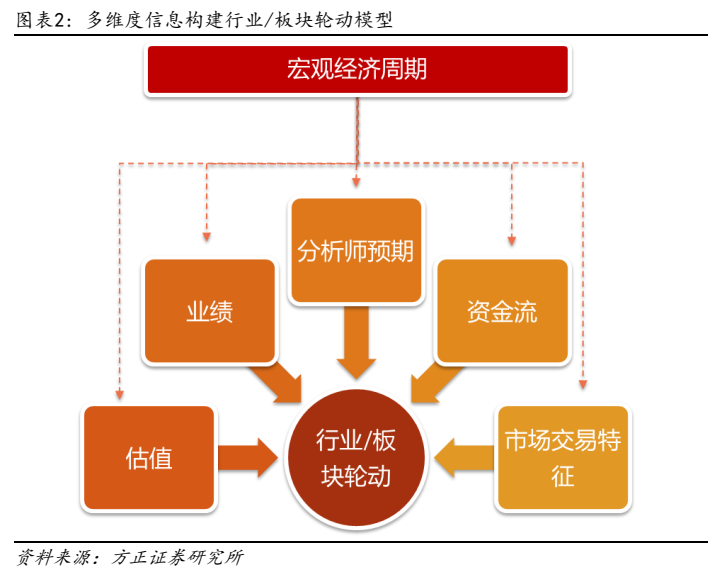
图3. 图表 3: 行业轮动策略历史表现较好
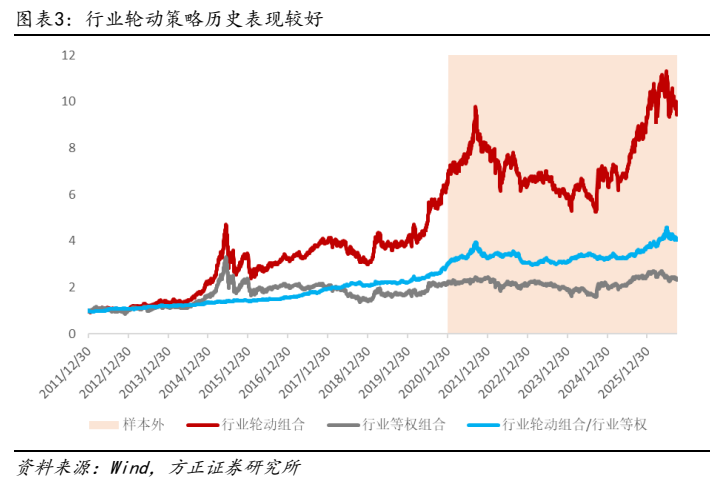
图4. 图表 4: 行业轮动策略各年份表现

图5. 图表 5: 各行业指数综合得分排序
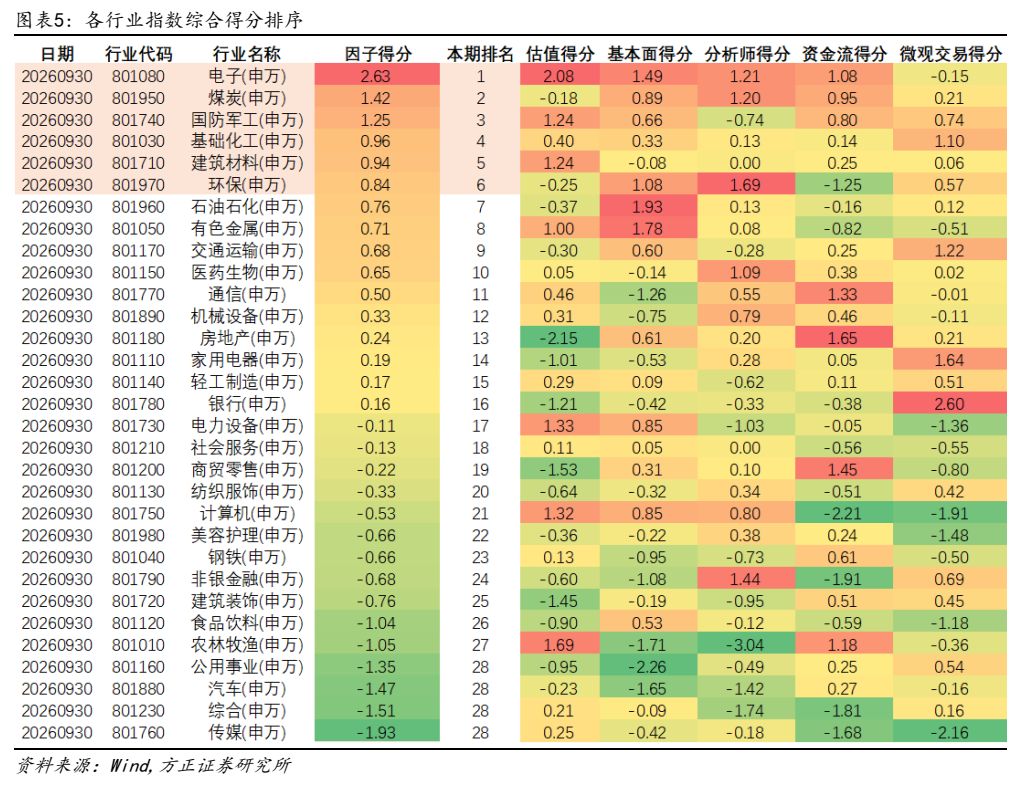
图6. 图表 6: 最新推荐行业对应 ETF 列表(部分)