医药生物行业厉兵秣马,拥抱顺风从CRL、IQV、TMO看龙头CXO公司的AI观(及全球CXO
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
报告维持医药生物行业“强于大市”评级,核心结论是国际头部 CXO 一致将 AI 制药视为行业顺风:AI 将提升候选分子数量、增厚制药客户管线并拓宽疾病覆盖领域,AIDD 带来的研发增效不会缩减研发开支,节省的资金仍会再投资到更多管线开发,CRL 引用数据认为未来 3–5 年湿实验项目将增加 12%。 头部 CXO 的 AI 能力已形成护城河并转化为赢单能力:CRL 加入礼来 TuneLab™ AI/ML 平台提供非临床(湿实验)检测;IQVIA 截止 2026Q1 已部署 192 个 agents、覆盖 64 类应用,top 20 药企中 19 家在工作流中使用其 agents;TMO 于 2026 年 3 月以 88.75 亿美元现金收购 Clario,后者拥有超过 100 项专有 AI 解决方案、历史上支持了 3 万多项临床试验、覆盖过去十年约 70% 的 FDA 和 EMA 新药批准。 业绩层面,2026Q2 海外 CXO 板块整体呈现“需求回暖、订单修复、预期上修”,跟踪的 14 家公司中 8 家上调全年业绩预期,其中 LONZA 上调 CORE EBITDA 利润率至 33–34%、PolyPeptide 上调收入增速至 25–30%。 临床与临床前 CRO 新签订单普遍创阶段性新高,book-to-bill 重回 1.0x 以上并持续扩张:CRL DSA book-to-bill 1.19x(近 4 年最高)、IQVIA 1.22x(新签 31.5 亿美元、+19%)、Medpace 由 0.88x 跃升至 1.13x、Fortrea 1.06x。 CDMO 需求持续强劲,但 Fujifilm、Bachem 等受新产能爬坡成本压制利润,Fujifilm bioCDMO 全年收入指引下修至 2800 亿日元。 报告提示投融资不及预期、市场竞争加剧、汇率波动超预期三大风险。
主要观点
- 行业评级维持“强于大市”;国际头部 CXO 一致认为 AI 制药将提升候选分子数量、增厚制药客户管线、拓宽疾病覆盖领域并提升临床/临床前研究复杂度,从而带来外包需求提升,为行业带来顺风。
- CRL 将 AI 视为效率工具与需求增量双重角色:AIDD 降低的研发开支不会缩减、仍将再投资到更多管线开发,引用数据显示未来 3–5 年新的湿实验药物开发项目数量平均增加 12%,对 DSA、RMS 业务带来顺风,但公司强调现阶段这部分增量仍有限。
- CRL 在投资者日将 AI 归入三大核心战略之一“Modernize”的核心抓手;落地层面兼顾内部效率(辅助科学报告撰写、病理审查、工作流调度以缩短 IND 申报时间)、Apollo™ 云平台获客粘性、虚拟对照组等科学应用,并对外加入礼来 TuneLab™ AI/ML 平台提供非临床(湿实验)检测,帮助构建和优化 Lilly 的 AI/ML 药物发现模型。
- IQVIA 明确将 AI 视为顺风且已转化为赢单能力:近一年多个大型、复杂的 III 期临床订单通过 AI 相关能力(AI 赋能中心启动和招募、AI 患者报告结局、AI 实验设计及方案优化等)获得;公司认为临床 CRO 有效部署 AI 需要全球数据资产、合规与隐私标准、深厚领域专业知识三要素,只有头部 CRO 公司能同时具备。
- 截止 2026Q1 IQVIA 已部署 192 个 agents、覆盖包含临床研究在内的 64 类应用,top 20 药企中 19 家在工作流中使用 IQVIA agents,且与 NVIDIA 已合作超过一年。
- TMO 认为 AI 与自动化有望提高药企研发投入的 ROI 及可预测性,对药物发现和临床 CRO 均带来更多需求;公司 2026 年 3 月以 88.75 亿美元现金收购 Clario 补齐临床研究 AI 能力,Clario 拥有超过 100 项专有 AI 解决方案、历史上支持 3 万多项临床试验的终点数据解决方案、覆盖过去十年约 70% 的 FDA 和 EMA 新药批准;公司还与 NVIDIA 与 OpenAI 开展合作。
- 2026Q2 海外 CXO 板块整体呈现“需求回暖、订单修复、预期上修”,行业正从 biotech 融资寒冬与产能出清周期中逐步走出;最显著边际变化之一是跟踪的 14 家公司中 8 家上调全年业绩预期。
- 指引上调代表:LONZA 上调 CORE EBITDA 利润率至 33–34%(维持收入增速 11%-12%),PolyPeptide 上调收入增速至 25–30%,Medpace、IQVIA、Fortrea、Labcorp、TMO、Charles River 均不同程度上调收入或利润率指引。
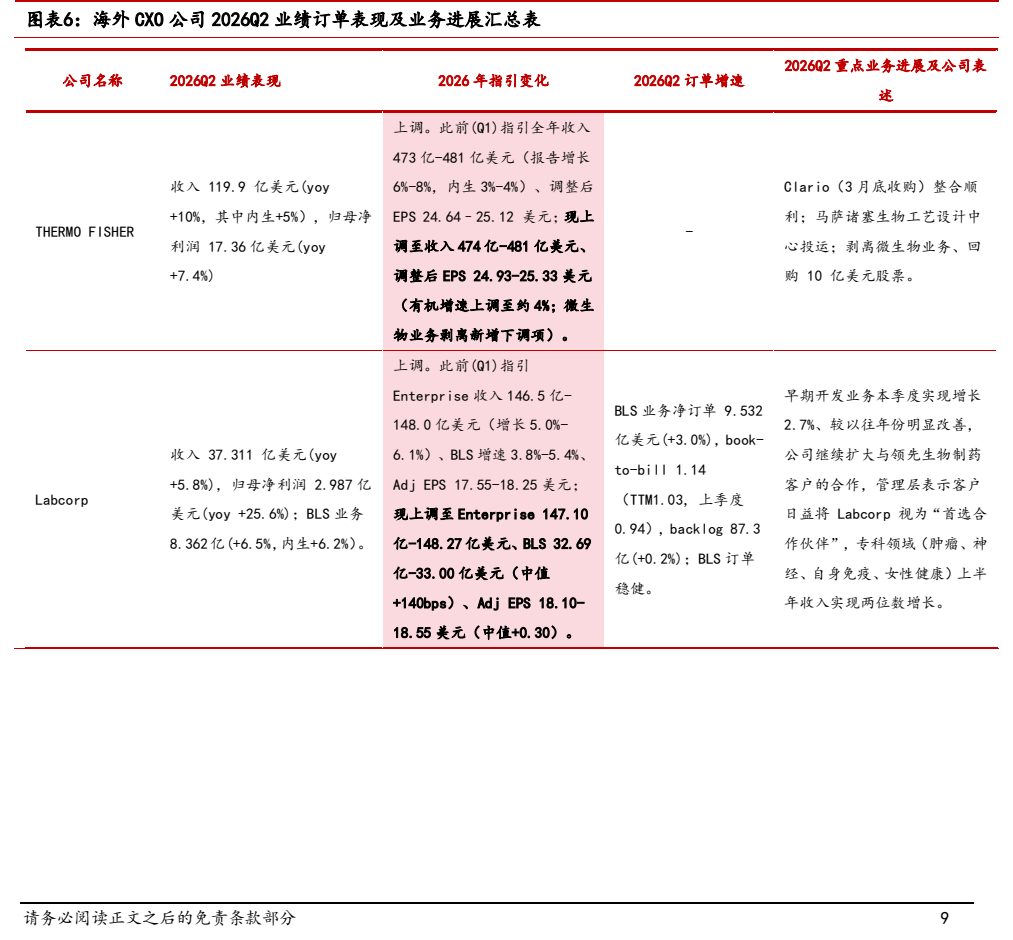
- 临床前 CRO 订单明显回暖:CRL DSA net bookings 7.01 亿(+12.8% QoQ)、backlog 19.7 亿、book-to-bill 1.19x,是近 4 年来最高值;Labcorp BLS 收入 8.362 亿(+6.5%)、单季 book-to-bill 1.14,上调 BLS 全年收入指引中值 140bps。
- 临床 CRO 是 2026Q2 最显著的“阴霾出清”板块:IQVIA 净新签订单 31.5 亿美元创纪录(+19%)、book-to-bill 1.22x、contracted backlog 342 亿;Medpace 新签订单 7.957 亿(+28.2%)、book-to-bill 由 1Q26 的 0.88x 跃升至 1.13x、净利 +34.5%;Fortrea backlog 78 亿(+3.3%)、book-to-bill 1.06x(TTM 1.12x,连续 4 季 >1)、1H 净新业务 +19% YoY。
- CDMO 需求依旧强劲但部分公司受新产能爬坡成本压制利润:PolyPeptide H1 收入 +41.6%、三地产能同时开启扩产,报告称其 H1 被三星生物并购,Samsung Biologics 拟全现金收购 PolyPeptide(CHF 15 亿、2026-07-18 签署、预计年底完成);Fujifilm 美国/丹麦新厂前置固定成本致营业利润亏损扩大、自由现金流转正延至 FY2028,bioCDMO 指引由 3000 亿日元下修至 2800 亿日元;Bachem Building K 投产亦短期拖累盈利。
- 风险提示:投融资不及预期风险、市场竞争加剧风险、汇率波动超预期风险。
论述逻辑
- 报告的因果链为:AI 制药(AIDD)提升候选分子数量、增厚药企管线并拓宽疾病覆盖领域 → 药企节省的研发开支仍被再投资到更多管线开发,CRL 引用数据预计未来 3–5 年新的湿实验项目数量平均增加 12%,叠加训练 AI 生物学模型所需高质量湿实验数据的新需求 → 外包需求提升构成行业顺风 → 头部 CXO 通过大额收购(TMO 以 88.75 亿美元现金收购 Clario)、平台合作(CRL 加入礼来 TuneLab™、IQVIA 与 NVIDIA 合作超一年、TMO 与 NVIDIA 与 OpenAI 合作)构筑 AI 护城河并转化为赢单能力(IQVIA 近一年多个复杂 III 期订单靠 AI 能力获得)→ 2026Q2 业绩验证:14 家公司中 8 家上调全年指引,临床与临床前 CRO 新签订单创阶段性新高、book-to-bill 重回 1.0x 以上(CRL 1.19x、IQVIA 1.22x、Medpace 1.13x)→ 确认行业从 biotech 融资寒冬与产能出清中走出,维持医药生物行业“强于大市”评级。
关键展望
- 临床 CRO 订单端强势反弹(多家 book-to-bill 站上 1.1x 以上)与指引上修共同确认 biotech 投融资环境回暖向 CRO 收入的传导,2026 下半年及 2027 年收入转化值得期待。
- IQVIA 前瞻指标向好:RFP flow 同比和环比均两位数增长、所有客户群体均有改善、客户决策周期继续缩短;公司上调全年收入至 172.75 亿-174.75 亿美元、EBITDA 40.5 亿-42.5 亿美元、EPS 12.80-13.00 美元。
- Fujifilm bioCDMO 全年收入指引由 3000 亿日元下修至 2800 亿日元,业务自由现金流转正延至 FY2028;Bachem Building K 2026 投产爬坡拖累 H1、预计 H2 向好,收入增速上限由 45% 收窄至 40%(35%-40%)。
- LONZA 多项产能升级按计划推进:Vacaville 预计 2028 年后驱动增长、2030 年代初充分释放;Visp 及 Stein ADC 产线分别于 2029、2030 年起爬坡;CHI 业务以 23 亿瑞郎出售、年内完成,转型为纯 CDMO。
- Samsung Biologics 维持 2026 年合并营收同比增长 15%-20% 不变,拟全现金收购 PolyPeptide(CHF 15 亿,2026-07-18 签署,预计年底完成);Piramal Pharma 维持 FY2026-27 年初指引、FY30 EBITDA 利润率目标 25%;Laurus Labs 维持乐观但未给出明确指引;Siegfried 维持本币高个位数销售增长预期。
- 报告明确提示三大风险:投融资不及预期、市场竞争加剧、汇率波动超预期。
推荐标的
- 行业投资评级为“强于大市|维持”;报告为行业深度报告,未给出个股评级与目标价,观点通过对海外 CXO 龙头电话会、投资者日及 14 家公司 2026Q2 业绩的跟踪呈现。
- Charles River(CRL):AI 视为效率工具与需求增量双重角色,加入礼来 TuneLab™ 平台;2026Q2 收入 10.041 亿美元(yoy -2.7%),DSA net bookings 7.01 亿美元(+12.8% QoQ)、backlog 19.7 亿、book-to-bill 1.19x(近 4 年最高);全年指引更新为表观收入 -3.5%至-2.5%、non-GAAP EPS 11.15-11.45 美元。
- IQVIA:AI 赢单能力兑现,2026Q2 新签订单 31.5 亿美元创纪录(+19%)、book-to-bill 1.22x、contracted backlog 342 亿;上调全年收入至 172.75 亿-174.75 亿美元、EBITDA 40.5 亿-42.5 亿美元、EPS 12.80-13.00 美元。
- Thermo Fisher(TMO):以 88.75 亿美元现金收购 Clario 强化临床研究 AI 能力,并与 NVIDIA、OpenAI 合作;2026Q2 收入 119.9 亿美元(yoy +10%,内生 +5%)、归母净利润 17.36 亿美元(yoy +7.4%);全年指引上调至收入 474 亿-481 亿美元、调整后 EPS 24.93-25.33 美元。
- 其他覆盖标的(业绩/订单均列于汇总表):Medpace(新签 +28.2%、net book-to-bill 1.13x、净利 +34.5%)、Labcorp(BLS 收入 8.362 亿、book-to-bill 1.14、上调 BLS 指引中值 140bps)、Fortrea(backlog 78 亿、连续 4 季 book-to-bill >1)、LONZA(核心 EBITDA 利润率上调至 33%-34%)、Samsung Biologics(收入 yoy +30.2%)、PolyPeptide(H1 收入 +41.6%)、Fujifilm、Bachem、Piramal Pharma、Laurus Labs、Siegfried。
关键图表
图1. Charles River DSA 业务已落地多重 AI 辅助方案
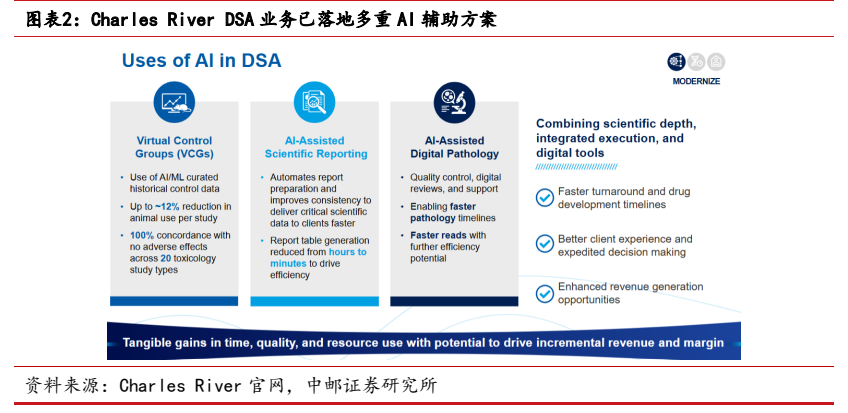
图2. Clario 补齐 Thermo Fisher 的临床 CRO 业务 AI 能力
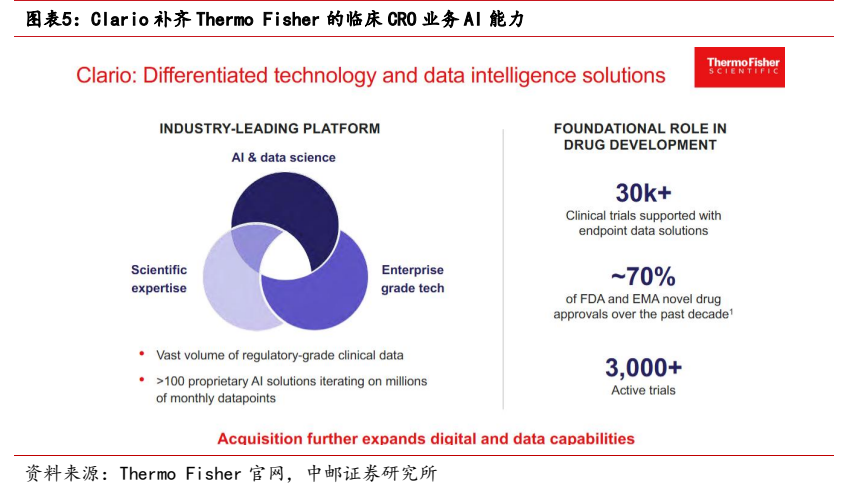
图3. 图表 6: 海外 CXO 公司 2026Q2 业绩订单表现及业务进展汇总表