摩根大通 金蝶国际(0268.HK):云业务执行力改善;AI上行空间与竞争影响尚待证明;首次覆盖给予中性评级
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
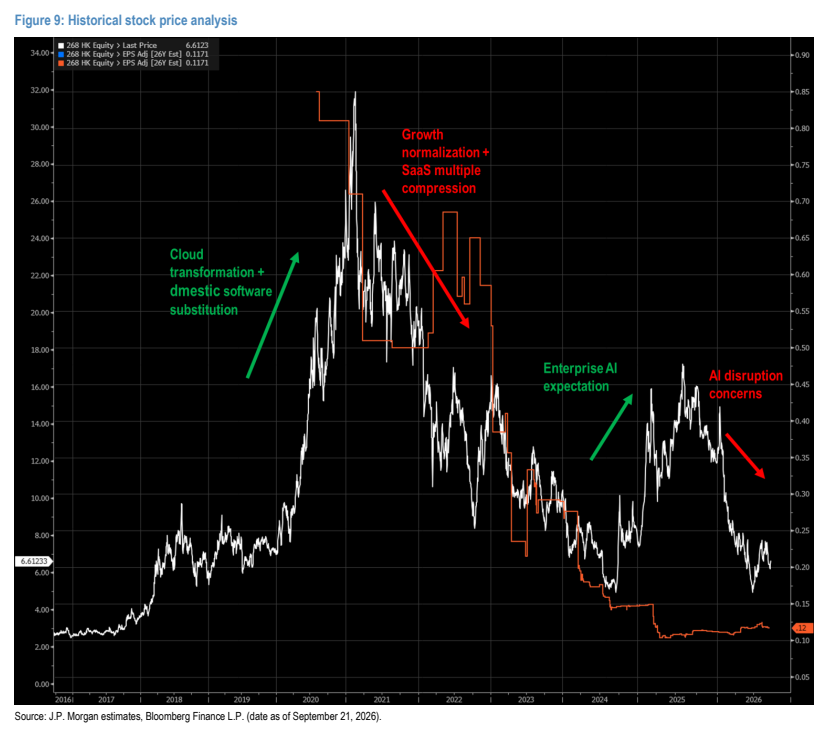
摩根大通首次覆盖金蝶国际,给予中性评级,2027年12月目标价为8.3港元。 报告指出,金蝶在经历十年云转型后基本面有所改善,云业务收入已占集团总收入的86%,但AI带来的增量经济效益仍处于早期阶段。 尽管金蝶拥有核心系统记录资产,但AI原生产品和通用代理正加剧工作流层面的竞争。 目前市场预期已反映了大部分云业务的改善,未来股价重估需看到AI驱动的收入加速、客户支出增加及自由现金流的实质性提升。
主要观点
- 金蝶云业务执行力稳健,云收入占比已达86%
- AI原生业务增长迅速,1H26收入同比增长189%
- 金蝶在核心系统记录(System-of-Record)方面具有稀缺性,但工作流所有权面临竞争
- 摩根大通下调2027年每股收益预测至0.24元人民币
- 金蝶的云业务毛利率已达到67.7%
- AI代理有望将软件支出与更广泛的劳动力和成本池挂钩
论述逻辑
- 云转型完成(云收入占比86%) -> 盈利基础稳固 -> AI作为第二增长曲线(通过Lingee平台) -> 核心系统记录资产提供防御性 -> 但AI原生竞争对手通过API绕过ERP系统争夺工作流 -> 结论:风险回报平衡,维持中性评级,等待AI对ARR和现金流的实质贡献。
关键展望
- 2027年12月目标价为8.3港元,基于20倍2028年预期市盈率
- 未来验证点在于AI驱动的收入加速、客户支出增加及自由现金流改善
推荐标的
- 金蝶国际 (0268.HK):中性评级,目标价8.3港元
关键图表
图1. 金蝶企业级智能代理操作系统:苍穹
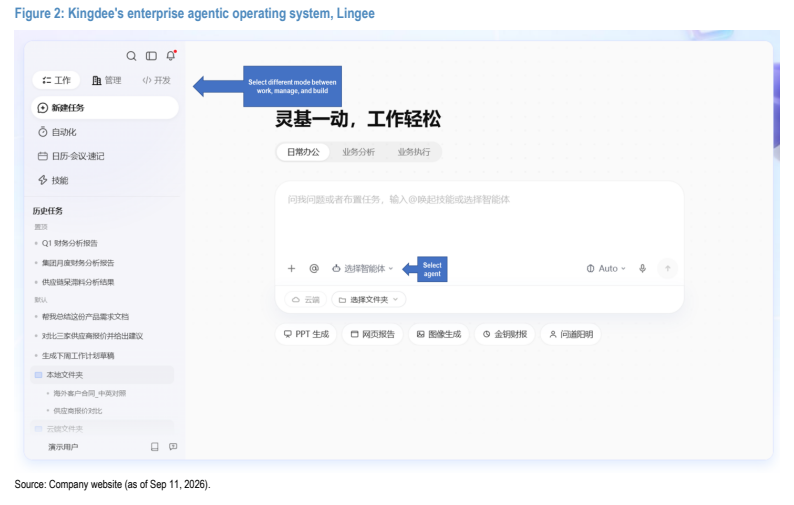
图2. 金蝶收入预测及同比增速
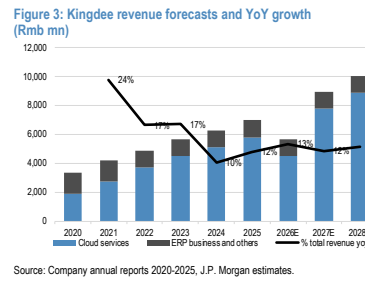
图3. 金蝶收入结构拆解
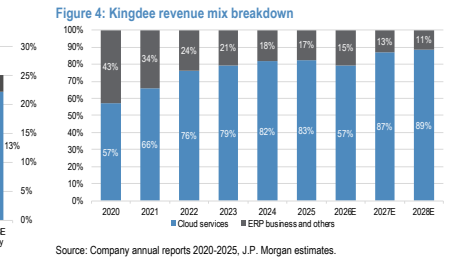
图4. 金蝶经调整净利润及净利率
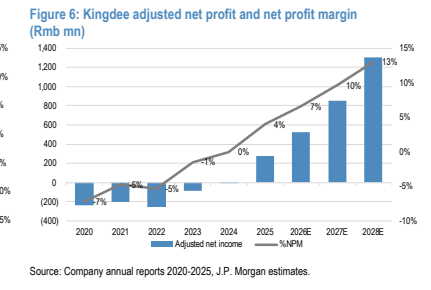
图5. 金蝶经营性现金流(百万元人民币)
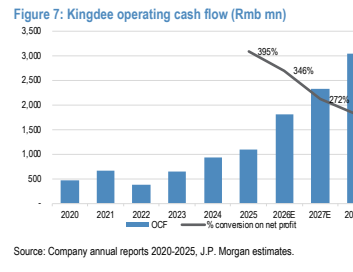
图6. 金蝶自由现金流(百万元人民币)
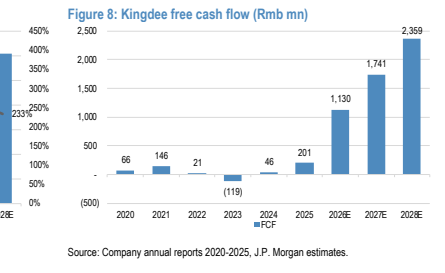
图7. 历史股价分析