摩根大通 变数:高收益信用债收益率曲线机会
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
摩根大通指出,高等级(High Grade)利差曲线呈现前端走平而长端走陡的格局,在美联储符合预期的加息后5年期债券表现出色。 3s5s曲线周环比收窄1.4bp至18bp(或17.5bp),处于其6个月区间的68%;而10s30s利差曲线周环比走陡1.2bp至19bp(或18.6bp),处于其6个月区间的61%。 剔除超大规模云服务商(ex-Hyperscalers)后,10s30s曲线报15bp(周环比走陡1.4bp),而云服务商自身的10s30s曲线陡峭得多,报43bp(周环比走陡1.2bp)。 此外,5s10s利差曲线周环比基本持平于26bp(报26.1bp,月环比走平2.2bp)。 上周美联储议息会议呈现鹰派结果,推升前端收益率,导致2y美债收益率触及4.75%的2024年7月以来最高水平,2s30s美债收益率曲线因而发生扭曲走平(twisted flatter)15bp。
主要观点
- 高等级利差曲线在前端走平、长端走陡,5年期债券在加息后表现强劲。
- 3s5s利差曲线周环比收窄1.4bp、月环比收窄0.5bp至17.5bp,处于其6个月区间的68%。
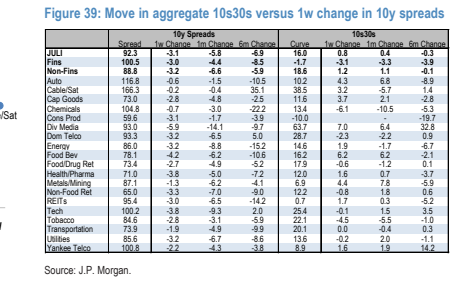
- 10s30s利差曲线周环比走陡1.2bp、月环比走陡1.1bp至18.6bp;若剔除超大规模云服务商则为15bp,而云服务商自身10s30s曲线处于43bp的高位。
- 5s10s利差曲线周环比微升0.2bp至26.1bp,但月环比收窄2.2bp。
- 美联储鹰派决议推动2年期美债收益率升至4.75%,创2024年7月以来新高,2s30s美债曲线扭曲走平15bp。
- 3s5s发行人曲线中,COP和DE走陡最剧烈,CCL和T走平幅度最大;ADI和COP处于6个月最陡水平,RDSALN和MPLX处于最平水平。
- 5s10s发行人曲线中,SAFE和VW走陡最明显,HPQ和COP走平最多;MPLX和ADM处于最陡分位,COP和VMRK处于最平分位。
- 10s30s发行人曲线中,FLO和BPLN走陡最显著,AMGN和ED走平最多;FLO和META处于6个月最陡水平,BATSLN和KMI处于最平水平。
论述逻辑
- 美联储符合预期的加息及上周FOMC会议鹰派表态推高短端国债收益率(2y UST升至4.75%),触发2s30s美债曲线扭曲走平15bp -> 长端美债收益率自近期高位回落,驱动5年期信用债表现超越两端 -> 导致JULI高等级非金融信用债3s5s曲线周环比走平1.4bp至18bp/17.5bp,而10s30s曲线走陡1.2bp至19bp/18.6bp -> 在不同行业及发行人中形成分化与曲线相对价值交易机会(如云服务商10s30s利差高达43bp,META长端利差陡峭度处100%分位)。
关键展望
- 报告未提供明确的宏观或资产价格未来定量预测点及目标区间,主要基于JULI指数数据库与配对算法持续监测各期限桶(3s、5s、7s、10s、20s、30s)的高等级信用债曲线利差演变。
推荐标的
- 报告未明确给出具体单券或股票的评级与目标价,本报告为基于同一发行人不同期限配对的利差曲线相对价值分析工具,展示了COP、DE、CCL、T、ADI、META、NVDA等多家发行人的期限利差分位及变化。
关键图表
图1. JULI非金融类3s5s曲线
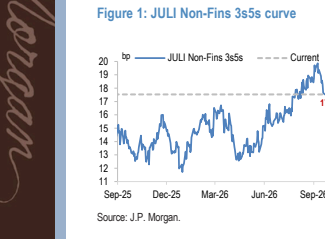
图3. 各行业中最陡峭/最平坦的3s5s债券对
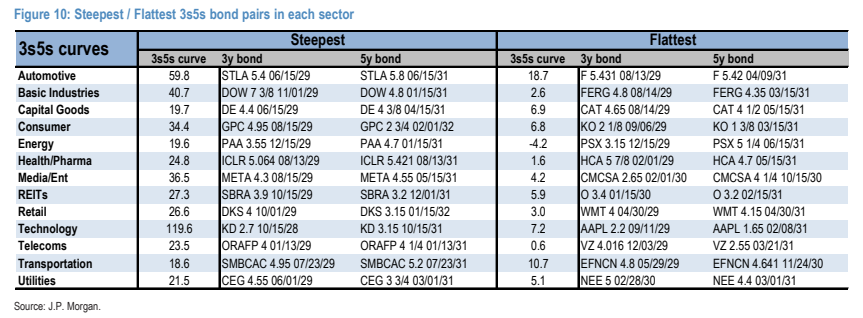
图4. Atw 3s5s曲线
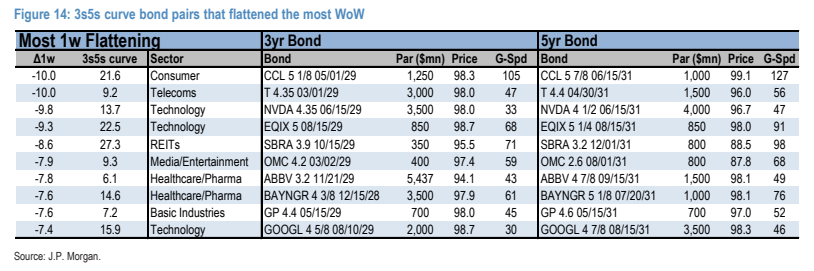
图5. Aiw 5s10s曲线
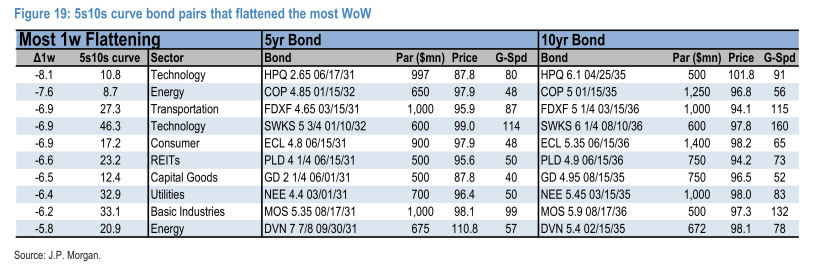
图6. Alw 10s30s曲线
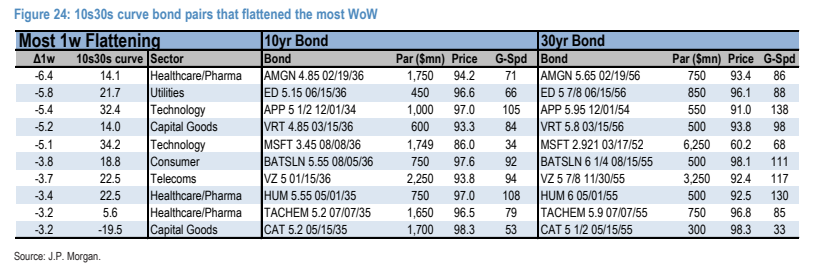
图8. 整体10s30s变动与10年期利差1周变动对比