高盛 东盟数据中心入门:绘制生态系统地图
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
在主权与企业需求、云迁移以及人工智能扩张的推动下,东盟正成为全球关键的数据中心热点之一。 高盛评估了柔佛、曼谷、雅加达、新加坡、吉隆坡和巴淡岛六大区域枢纽,预计在基准情景下,六大枢纽的在运容量将从目前的约 3GW 增长至 2030E 的 13GW(对应 33% 的 5 年复合年增长率)。 其中,柔佛到 2030E 将占据区域三分之一的容量成为最大枢纽,而曼谷和巴淡岛则是复合增速最快的市场。 新加坡虽保持高端连接性和企业核心地位,但面临结构性土地与电力上限约束。 报告强调,已签署的购电协议(PPA)更多代表意向而非已通电容量,实际通电交付能力、电网瓶颈以及热带气候下的冷却架构优化才是制约扩张的核心。
主要观点
- 东盟六大枢纽在运容量预计将在基准情景下从当前的约 3GW 激增至 2030E 的 13GW,5年复合年增长率达 33%;其中柔佛将占据区域 2030E 整体容量的三分之一,曼谷和巴淡岛为复合增速最快的枢纽。
- 到 2030E 全球主要区域在运容量对比中,东盟总体预计达 13.1GW;其中柔佛 4.3GW、曼谷 2.3GW、雅加达 2.1GW、新加坡 1.9GW、吉隆坡 1.3GW、巴淡岛 1.0GW;同期美国与中国预计分别达 125.1GW 与 53.3GW。
- 已统计的运营商在东盟六大枢纽的承诺总容量(在运 + 在建 + 储备)达到约 7.8GW,相当于高盛预测的 2030E 东盟 13GW 在运容量基准目标的约 60%。
- 大型云厂商对东盟的投资承诺累计已达 92.0bn 美元;若假设 50% 的资本支出用于实体建设,换算后对应约 4.6GW 的 IT 容量下限。
- 东盟当前的 AI 算力负载仍以模型训练为主,集中在马来西亚和泰国,部分原因在于中国企业利用东盟规避出口管制以部署非中国市场的 AI 基础设施;运营商反馈预租率高企,新加坡设施利用率超 90%,新泰马设施在投产前已达 60-68% 预租。
- 已锁定电力不等于可交付通电电力;马来西亚截至 2026 年 5 月在供电协议下锁定了约 8.3GW 的最大需求,但实际利用负载仅为 1.1GW,监管已出台规定要求前 4 年达到 85% 利用率否则将面临罚款。
- 泰国国家能源政策委员会于 2026 年 7 月批准新规,要求数据中心按保留容量提供每兆瓦 4.5mn 泰铢(约合 136k 美元/MW)的银行担保以防囤积电力,并在考虑建立每度电 5-6 泰铢的独立数据中心电价机制。
- 印尼电力约束最严重且市场理解最不充分,PLN 处于统购垄断地位;巴淡岛受制于 150kV 弱电网和不足 1GW 的系统装机容量,大容量交付必须依赖苏门答腊海底电缆等新输电工程,并非低成本廉价选项。
- 热带地区数据中心的冷却方案需要在电力与水资源之间权衡;由于部分东盟市场仍高度依赖耗水量最大的燃煤发电,采用更耗电的冷却技术减少现场耗水,可能会将水耗足迹向上游转移到发电侧。
论述逻辑
- 主权需求、云迁移与AI扩张推动东盟数据中心总需求上行 → 云厂商与运营商大举规划并承诺 7.8GW 规模项目及 92.0bn 美元投资 → 实际落地面临电力通电(PPA意向与实际交付脱节、电网脆弱、审批瓶颈)及冷却水耗等硬性约束 → 各国出台严监管打击投机锁电(如马泰要求担保及利用率考核) → 高盛采用自下而上与自上而下结合的折现转换模型,得出 2030E 六大枢纽 13GW(以柔佛为首)的在运容量基准预测。
关键展望
- 到 2030E,六大枢纽在运容量基准预测为 13GW(牛市情景下达 100% 转化则对应更高容量);分枢纽在运基准容量分别为:新加坡 1,953MW、柔佛 4.3GW、吉隆坡 1.3GW、雅加达 2,133MW、曼谷 2,346MW、巴淡岛 1.0GW。
- 新加坡目标到 2035 年进口约 6GW 的低碳电力,同时其备用容量底线为 27% 并就 2031 年新增容量开放征求方案(RFP)。
- 主要风险在于电力、水资源和社区约束进一步收紧拉低转换率或延长通电周期,以及投机性管道导致虚增规划未能实际落地。
推荐标的
- 报告未对提及标的给出具体投资评级或目标价,但在生态系统及受益方中重点梳理了相关标的:Keppel DC REIT(KEPE.SI,约三分之二资产在新加坡)、吉宝有限公司(Keppel Ltd,KPLM.SI,具备综合数字基础设施生态)、WHA Corp.(WHA.BK,土地与电力供应商)以及通过 Nxera 布局区域的新加坡电信(Singtel,STEL.SI);此外供应链与运营商涵盖国家能源(TNB.KL)、英维克(002837.SZ)、ABB(ABBN.S)、伊顿(ETN)、维谛技术(VRT)、潍柴动力(000338.SZ, 2338.HK)等。
关键图表
图1. 高盛覆盖的具有该主题敞口的股票
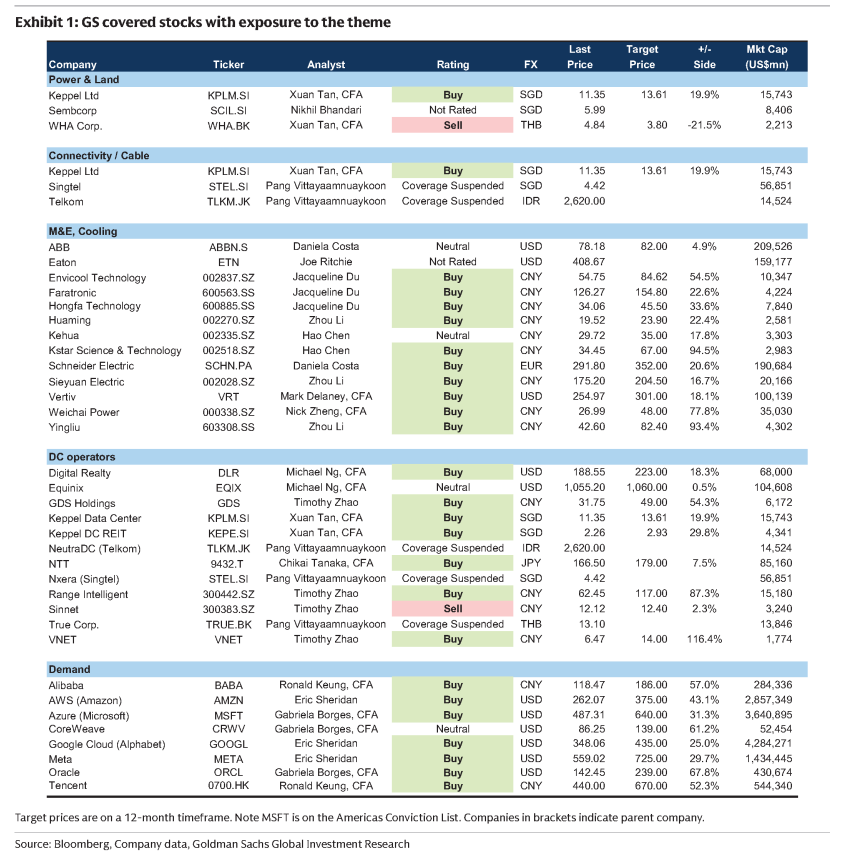
图2. 近期新增主要来自现有供应;未公布产能流入远期年份
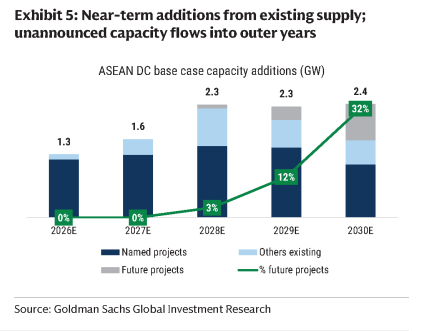
图3. 东盟数据中心机遇集中于6个关键枢纽
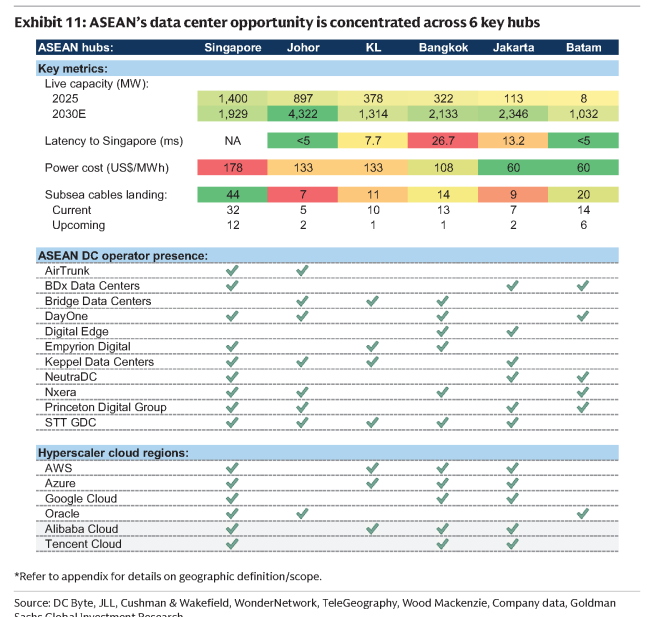
图4. 典型电力价值链概览
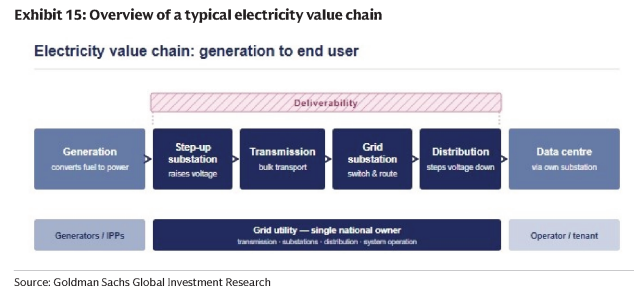
图5. 以更高能耗换取更低水足迹,可能使数据中心用水从现场冷却转移至上游发电设施
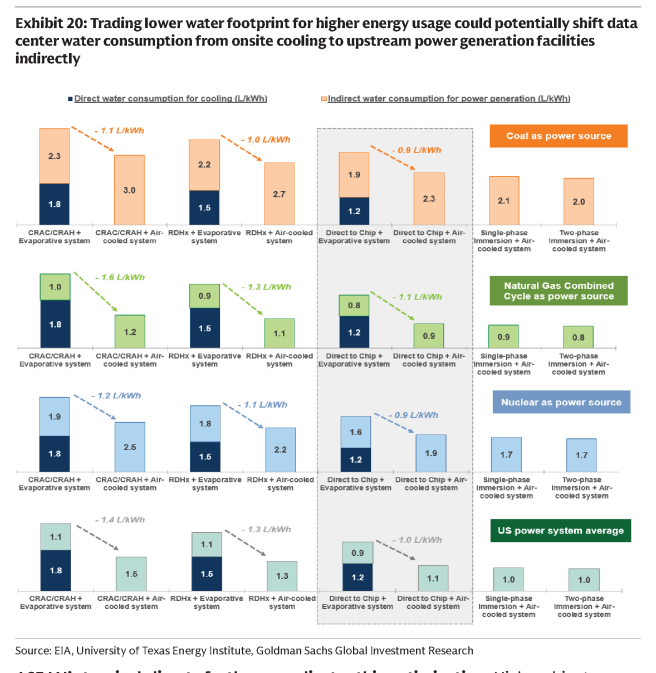
图6. 东盟6大关键枢纽:按运营商划分的总产能(已投运+在建+规划中,MW)
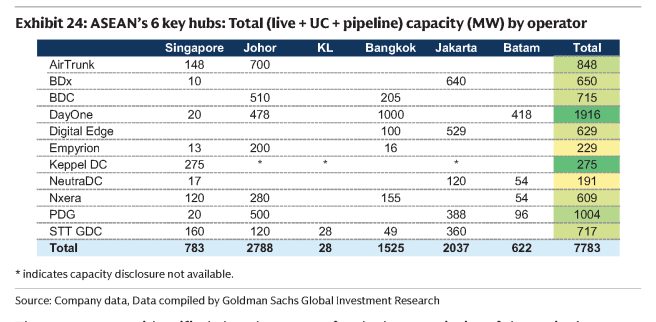
图7. 数据中心已投运产能建设:雅加达
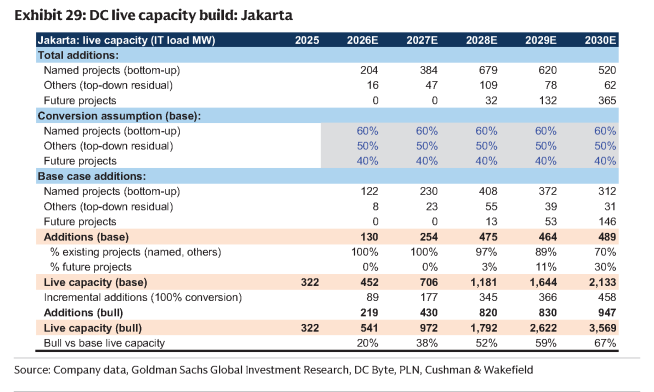
图8. 东盟数据中心生态系统
