沈晓峰 耿岱琳 公司研究 业绩点评 圆通速递(600233):二季度量利同比高增
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
圆通速递(600233)1H26 实现营业收入 388.93 亿元(同比+8.4%)、归母净利润 31.75 亿元(同比+73.4%),其中 2Q26 营收 201.25 亿元(同比+6.9%、环比+7.2%)、归母净利润 17.97 亿元(同比+84.6%、环比+30.5%),业绩符合此前预告区间。 量的层面,1H26 公司完成快递业务量 162.78 亿件、同比增长 9.5%,较行业增速(5.0%)快 4.5pct,市场份额同比提升约 0.7pct 至 16.2%;单票收入同比仅下降 1.0% 至 2.17 元,降幅较 1H25 收窄 5.5pct。 利的层面,单票成本同比下降 6.0% 至 1.90 元,降幅大于收入降幅,推动单票毛利同比增长 57.1% 至 0.27 元、快递业务毛利率提升 4.86pct 至 13.14%。 AI 应用由智能体和 AI 助手升级至数字员工,单车装载票数同比提升近 6.5%、客服人效提升超 20%。 华泰将 26-28 年归母净利润上调至 63.11/75.42/82.23 亿元(三年复合增速 23.91%),按 2026 年 13.3x PE 给予目标价 24.51 元(前值 27.74 元),维持“买入”评级;风险提示为行业增速低于预期、价格竞争恶化、旺季需求增长低于预期。
主要观点
- 1H26 营业收入 388.93 亿元(同比+8.4%),归母净利润 31.75 亿元(同比+73.4%);其中快递业务收入/归母净利 360.28 亿/33.61 亿元,同比增长 8.4%/69.3%,业绩符合此前预告区间。
- 2Q26 单季营收 201.25 亿元(同比+6.9%、环比+7.2%),归母净利润 17.97 亿元(同比+84.6%、环比+30.5%),实现量利同比高增。
- 件量增速持续领先行业:1H26 全国快递业务量 1004 亿件(同比+5.0%),公司完成 162.78 亿件(同比+9.5%),较行业快 4.5pct,市场份额同比提升约 0.7pct 至 16.2%。
- 价格端企稳:1H26 全国快递件均价 7.68 元、同比增长 2.3%;公司单票收入同比下降 1.0% 至 2.17 元,降幅较 1H25 收窄 5.5pct,在价格相对稳健下实现快于行业的件量增长。
- 服务品质持续提升:截至报告期末,全程时长同比缩短超 1 小时,快件遗失率同比下降近 38%。
- 尽管高油价扰动,1H26 单票成本同比下降 6.0% 至 1.90 元,降幅大于单票收入降幅,单票毛利同比增长 57.1% 至 0.27 元,快递业务毛利率同比提升 4.86pct 至 13.14%。
- 成本分项全面优化:单票运输成本 0.36 元(-2.4%)、中心操作成本 0.26 元(-3.5%),两项核心成本合计下降 0.02 元至 0.62 元;单票揽派服务成本 1.24 元(-7.9%);单票国际快递及包裹服务成本同比+25.6% 至 0.02 元;研发费用同比增长 31.6% 至 1.08 亿元。
- AI 从“辅助决策”迈向“主动执行”:应用升级至数字员工,运输端单车装载票数同比提升近 6.5%,中转端中心人均效能提升超 9%,客服端人效同比提升超 20%、秒赔工单占比超过 25%。
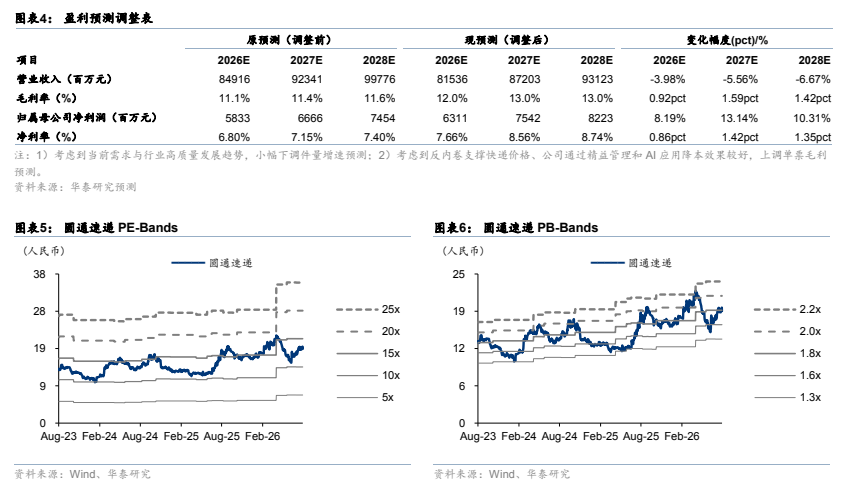
- 基于 1H26 盈利修复好于预期,上调 26-28 年归母净利润至 63.11/75.42/82.23 亿元(较前值分别调整 8.19%/13.14%/10.31%,三年复合增速 23.91%),对应 EPS 为 1.84/2.20/2.40 元。
- 估值与目标价:给予 2026 年 13.3x PE(可比公司 Wind 一致预期 11.1x,本次与前次估值溢价均为 20%,主因精益管理能力、履约能力和品牌溢价优于行业;前值 16.3x PE),目标价 24.51 元(前值 27.74 元),维持“买入”。
- 风险提示:行业增速低于预期;价格竞争恶化;旺季需求增长低于预期。
论述逻辑
- 起点:行业“反内卷”推动单票价格降幅收窄,叠加公司精细化管理和 AI 应用驱动单票成本持续下降,是盈利同比高增的核心驱动。
- 利的传导:单票成本降幅(-6.0%)大于单票收入降幅(-1.0%),单票毛利同比+57.1%、快递毛利率+4.86pct,最终兑现为 1H26 归母净利同比+73.4%、2Q26 同比+84.6%。
- 展望外推:下半年反内卷有望继续支撑行业价格和加盟网络经营环境改善,公司凭借领先服务品质、规模效应及 AI 全链路应用,有望延续优于行业的量利表现。
- 结论落地:1H26 盈利修复好于预期驱动上调 26-28 年净利预测(+8.19%/13.14%/10.31%),按 26 年 13.3x PE(较可比溢价 20%)得出目标价 24.51 元,维持“买入”。
关键展望
- 下半年:看好反内卷继续支撑行业价格和加盟网络经营环境改善,公司凭借领先服务品质、规模效应及 AI 全链路应用,有望延续优于行业的量利表现。
- AI 演进方向明确:数字员工由发现问题向主动处置演进,并向加盟商和末端履约环节延伸,有望打开全链路降本空间。
- 评级与目标价:维持“买入”,目标价 24.51 元(前值 27.74 元),基于 2026 年 13.3x PE。
- 盈利预测:2026-2028E 归母净利润 63.11/75.42/82.23 亿元,EPS 1.84/2.20/2.40 元,对应 26E PE 10.44x(收盘价 18.68 元,截至 8 月 19 日)。
- 风险点:行业增速低于预期;价格竞争恶化;旺季需求增长低于预期。
推荐标的
- 圆通速递(600233 CH):维持“买入”评级,目标价 24.51 元(前值 27.74 元);理由为 1H26 盈利修复好于预期、反内卷有望继续支撑行业价格、AI 规模化应用降本逐步释放,给予 26 年 13.3x PE(较可比公司溢价 20%)。
- 可比公司(报告未给出评级,仅列于估值表):中通快递(ZTO US,26E PE 10.6x)、申通快递(002468 CH,26E PE 10.3x)、韵达股份(002120 CH,26E PE 8.8x)、顺丰控股(002352 CH,26E PE 14.2x),可比平均 26E PE 11.1x,数据截至 2026.08.19。
关键图表
图1. 同比(yoy)变化
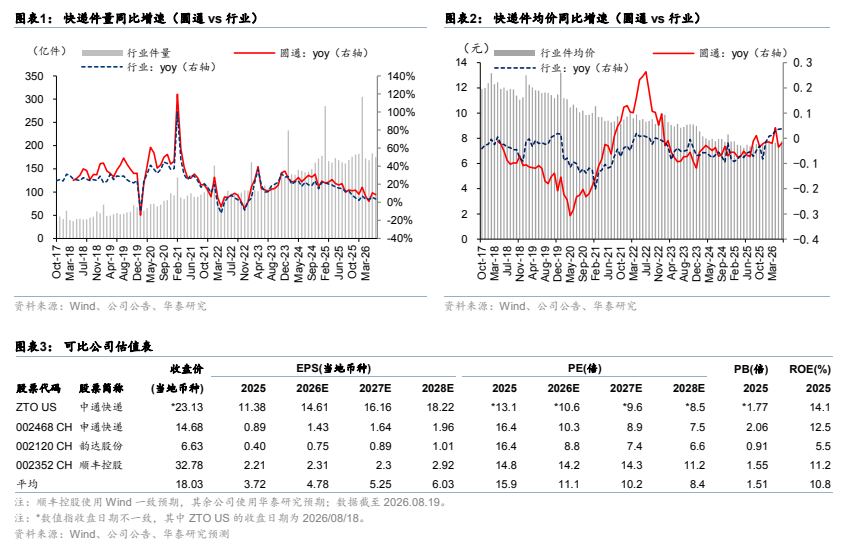
图2. 表4. 盈利预测调整表:现预测(调整后)