高盛:—全球策略展望——动量反转、风格轮动与成长股中的价值洼地
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
高盛指出,自2025年以来全球股市回报的地理分布显著拓宽,过去长期主导市场的美国股市成为主要区域中表现最弱的市场,而日本、亚太及新兴市场在本地货币计价下录得最强回报。 过去一年全球各区域回报主要由强劲的盈利增长驱动,亚洲、新兴市场和美国均出现估值下调(de-rated),日本和欧洲估值仅温和上升;由于政府债务增加、发债放量及通胀黏性推高资本成本,盈利成为股市的关键驱动力。 市场广度在行业与因子层面同步展开,标普500等权重指数自2009年以来首次跑赢标普500市值加权指数超过7.3%,美股小盘股跑赢大盘股。 超大规模云厂商(hyperscalers)巨额资本开支削弱了自由现金流收益率,导致美股前五大科技股相较其余495只股票的估值溢价几乎消失,全球软件行业P/E溢价亦从本世纪初的近200%大幅收缩至约20%。 超大规模技术开支叠加政府在能源安全、关键基建与国防领域的举债投入,引发了资本开支“超级周期”,推动工业板块前瞻P/E估值突破20年区间高点并超越科技板块。 除中国外各主要地区前瞻ROE维持高位,美股在盈利强劲背景下的估值压缩为投资者逢低布局提供了契机,同时低成对相关性与动量平仓也为主动型阿尔法策略创造了广阔空间。
主要观点
- 全球股市回报地理分布显著拓宽,美股在主要区域中表现垫底,回报主要由盈利而非估值驱动。
- 标普500等权重指数自2009年以来跑赢市值加权指数逾7.3%,美股小盘股表现优于大盘股,动量策略出现剧烈平仓。
- 超大规模科技公司的激增资本开支侵蚀了自由现金流,导致美股相较欧洲等价值导向型市场的自由现金流收益率急剧下降。
- 美股前五大股票相较其余495只股票的估值溢价几乎完全消失,打破了2017年以来持续存在的溢价格局。
- 全球软件行业12个月前瞻P/E溢价已收缩至20%左右,远低于本世纪初近200%的极值水平;硬件与芯片股同样经历估值回落。
- 科技板块并不存在估值泡沫,但可能存在盈利泡沫;基于单阶段DDM的科技板块隐含未来增长率远低于互联网泡沫高峰,而10年EPS CAGR已大幅超越2000年高点。
- 资本开支超级周期拉动传统经济行业,工业板块估值升至20年区间上方并超过科技板块,科技P/E已回落至20年均值水平。
- 美国12个月前瞻ROE以23.4%领先全球;在主要市场中仅中国ROE(11.1%)低于其历史均值水平。
- 信息技术板块今年盈利增长最强但估值压缩幅度最大,欧洲纯成长、稳健成长与高品质资产估值大幅收缩,价值型与HALO股票表现更佳。
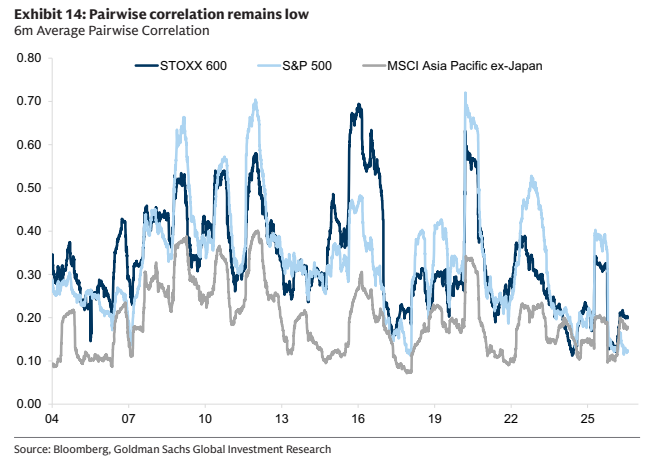
- 主要市场成对股票相关性维持低位,指数整体波动率受单股对冲效应压制保持平稳,市场完成从极端高集中度向健康常态化的轮动转变。
论述逻辑
- 政府债务扩张与通胀抬升推动资本成本上行,终结依靠估值扩张拉动股市的阶段,使盈利成为主要回报来源并引发地域回报再平衡。
- 生成式AI引爆超大规模科技企业巨额Capex,进而削弱其FCF并引发未来回报担忧,导致头部科技股及软件股估值大幅均值回归。
- 科技Capex外溢效应叠加各国主权对能源安全与基础设施的投资,开启Capex超级周期,推升工业等老经济行业的增长预期与估值倍数。
- 动量因子反转加速了市场领导权的轮动,在标的间成对相关性极低的背景下,为精选估值调整充分的成长股创造了超额收益(Alpha)环境。
关键展望
- 盈利仍将持续作为全球股票回报的核心驱动力,单纯依赖低利率和估值抬升的牛市环境难以再现。
- 科技板块并未出现估值泡沫但需警惕潜在的盈利泡沫,需密切追踪超大规模算力投入在未来的实际商业化变现与回报兑现度。
- 美股在科技龙头估值调整后P/E吸引力上升,叠加强劲的ROE基本面,为投资者在跨市场分散配置的同时重新介入美股提供了买入窗口。
推荐标的
- 报告未明确给出针对具体公司的个股评级或推荐标的,分析侧重于板块、风格因子篮子及跨资产类别宏观配置(提及了GSSTGROW、GSSTGRTH与GSSTQUAL等欧洲策略因子篮子)。
关键图表
图1. Geographical returns have broadened, with the US lagging other elena

图2. Earnings have been strong and revisions have continued to rise MSCI AC World EPS consensus estimates (USD)

图3. The momentum unwind has supported a rotation in market leadership

图4. Premium for Top 5 stocks has almost disappeared S&P 500 12m forward P/E multiple

图5. Software valuations have de-rated sharply from past extremes

图6. Strong earnings growth has not prevented a de-rating in Technology
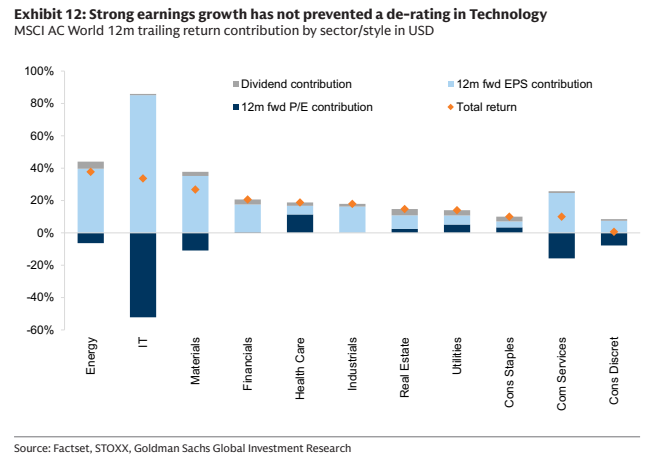
图7. Pairwise correlation remains low ‘6m Average Pairwise Correlation