汇丰 Alphabet(GOOGL.US):第三季度业绩前瞻;关注列表顶部的利润;维持买入评级
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
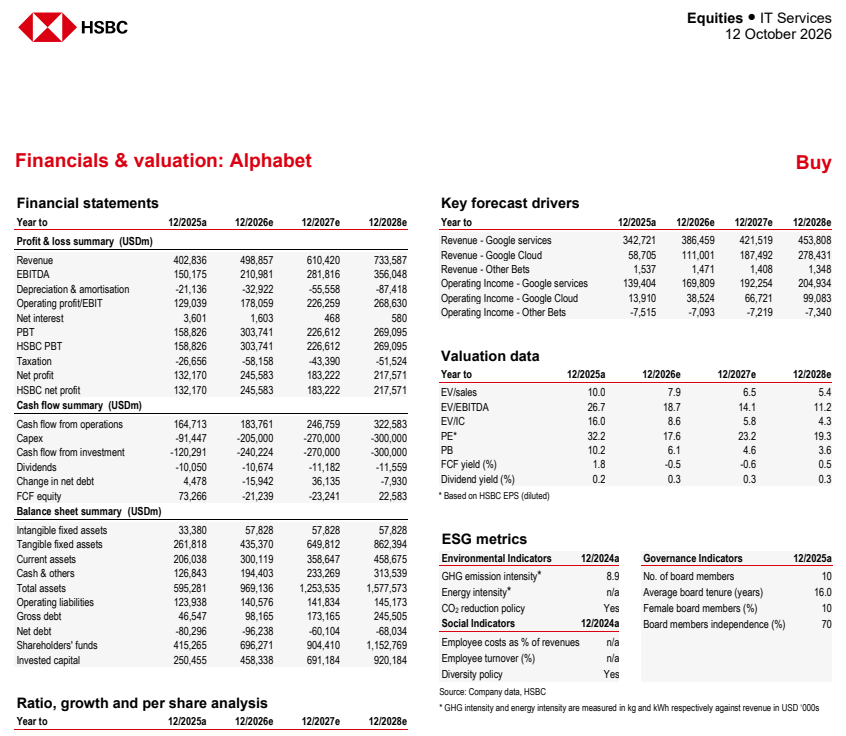
汇丰发布Alphabet(GOOGL.US)第三季度业绩前瞻,预计公司第三季度营收为1269亿美元,同比增长24%,GAAP营业利润为456亿美元,同比增长35%。 受SpaceX重估影响,预计将产生约110亿美元的非营业费用,导致GAAP每股收益同比下降29%至2.04美元。 汇丰维持Alphabet买入评级及420美元目标价,认为其当前股价隐含约21%的上涨空间。 报告重点关注Google Services的利润率趋势以及Google Cloud在面临TPU芯片销售和计算能力租赁带来的利润率压力下的表现。 此外,分析师关注Gemini模型在企业和消费者端的采用情况。
主要观点
- 预计第三季度营收为1269亿美元,同比增长24%。
- 预计第三季度GAAP营业利润为456亿美元,同比增长35%。
- 受SpaceX重估影响,预计产生约110亿美元的非营业费用,导致GAAP每股收益同比下降29%至2.04美元。
- Google Services利润率是关注重点,第二季度利润率为41.8%(剔除PriceRunner赔偿后为43.4%)。
- Google Cloud面临利润率逆风,主要源于对Anthropic的TPU芯片销售及计算能力租赁。
- Broadcom已同意为Anthropic租赁Alphabet TPU提供600亿美元贷款支持,预计大部分订单将在2027年交付。
论述逻辑
- Alphabet通过Google Services产生的现金流支持资本支出(Capex)扩张 -> 市场关注Services部门利润率及Cloud部门在TPU销售/租赁压力下的盈利能力 -> 汇丰维持买入评级,认为Gemini采用率及Cloud backlog增长是未来关键驱动力。
关键展望
- 预计2026财年资本支出为1950-2050亿美元,2027财年资本支出指引仍将保持“显著”。
- 第三季度业绩发布日期为2026年10月28日。
推荐标的
- Alphabet (GOOGL.US):维持买入评级,目标价420美元。
关键图表
图1. 汇丰 2026年10月12日