伯恩斯坦 全球软件:AI实验室与新云如何影响云计算(IaaS PaaS)
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
伯恩斯坦认为IaaS/PaaS市场正经历自Microsoft Azure开始与AWS竞争以来未曾见过的结构性变化,驱动力不是新云而是AI实验室。 OpenAI与Anthropic已从纯模型厂商转型为开发平台厂商,凭借编码工具与agentic应用开发进入PaaS份额数据:IDC估计两者CY25分别占6%和约2%(OpenAI为按收入计第四大PaaS厂商),Gartner口径两者各<2%;报告预计2026年两者收入均有望达数百亿美元量级,份额可能达到高个位数至低双位数。 IaaS方面,前四大厂商(AWS、Azure、GCP、Alibaba)合计份额超过70%,CoreWeave过去两年在$220B市场中拿下约2%份额并进入IDC与Gartner前十,但报告判断随供需在最多2年内正常化、推理成为AI支出最大驱动,新云将退化为小型/专业化供应商,对整体市场影响有限。 Gartner预测IaaS总规模到2030年增至$662B,其中AI优化IaaS达$174B。 报告不同意AI实验室将进军CRM、HCM等SaaS子市场的观点,认为其最大机会在PaaS开发层,Claudeforce的发布是关键例证。 本篇为行业格局专题,未新增个股评级,披露附录列示覆盖标的微软目标价$660、Oracle $325、Salesforce $195、Snowflake $377、MongoDB $470。
主要观点
- 报告认为IaaS/PaaS市场正经历自Microsoft Azure开始与AWS竞争以来未曾见过的变化,驱动因素是AI以及AI实验室(而非新云)的崛起;OpenAI与Anthropic正转型为开发平台厂商,走上与超大规模云伙伴及整个开发生态竞争的轨道。
- AI实验室已从模型扩展到编码工具与agentic应用开发,OpenAI和Anthropic已出现在PaaS市场份额数据中,与超大规模云厂商及瞄准agentic平台的SaaS厂商直接竞争,报告认为该趋势必须密切关注。
- 新云目前在AI IaaS夺取份额,但报告判断随着供需正常化、推理成为AI支出最大驱动力,新云将沦为小型/专业化供应商,对整体市场影响有限;AI实验室则瞄准平台市场并在PaaS平台层获得份额,且趋势将持续。
- IaaS历史上由头部超大规模厂商主导,前四大(Amazon AWS、Microsoft Azure、Google GCP、Alibaba)合计份额超过70%;CoreWeave过去两年在$220B市场中拿下约2%份额,是最显著的新进入者。
- CoreWeave已同时进入IDC和Gartner的IaaS前十大厂商名单(许多新云由加密货币矿商转型而来);报告认为根本原因是AI算力需求远大于供给,为拥有GPU专长的新进入者创造了切入点。
- IDC口径下AWS过去5年IaaS份额相对平稳、Microsoft和Google incremental提升,CoreWeave是最显著新进入者;Gartner数据趋势类似,AWS份额小幅下滑而Microsoft、Google、Oracle、CoreWeave份额上升。
- Gartner预测传统IaaS稳步增长、AI IaaS增速更高:IaaS总规模到2030年增至$662B,其中AI优化IaaS到2030年达$174B。
- PaaS市场比IaaS更碎片化、各家口径不一:IDC口径下Microsoft居首、Gartner口径下Amazon居首;IDC估计OpenAI占CY25 PaaS市场6%、为按收入计第四大厂商,Anthropic约2%;Gartner则估计两者2025年份额各<2%,差异主要在于其他厂商PaaS收入的划分方式。
- 展望2026年,报告引述多方消息称OpenAI与Anthropic收入均有望达数百亿美元量级,取决于PaaS市场增速,份额可能达到高个位数至低双位数;Gartner口径下OpenAI开发者平台收入约$750M、高于Anthropic(Claude Code或被归入SaaS)。
- Anthropic已从模型扩展为编码工具Claude Code、再到自动化与agentic应用开发(Coworks),收入主体落入企业软件;报告将两家实验室定义为聚焦开发平台(编码+智能体构建)的厂商,并认为平台化比单纯卖API更能抵御拼token价格的开源/开放权重模型。
- 报告不同意AI实验室将进军CRM、HCM等SaaS子市场的观点,认为其最大单一机会是PaaS开发层——宁愿成为SaaS厂商脚下的平台而非分散业务做SaaS,Claudeforce的发布是关键例证、且大概率被反复复制。
- 新云面临五大约束:难以扩展到GPU IaaS之外;大量业务来自Microsoft等最大云厂商、供需正常化后订单将回流客户自有数据中心;进军PaaS所需的开源平台软件差异化不足;做完整推理平台需企业把数据迁入新云设施;供需失衡可能在未来2年内消失、届时增长空间将受到高度限制。
论述逻辑
- Gen AI训练需求暴涨造成GPU算力供给缺口 → 多为加密货币矿商转型的新云凭GPU专长切入IaaS,CoreWeave进入IDC与Gartner前十、过去两年拿下$220B市场约2%份额 → 但新云缺乏PaaS所需差异化平台软件、最大客户(Microsoft等)在供需正常化后会把业务收回自有数据中心,且供需失衡可能在2年内消失,故新云终将沦为小型/专业化供应商 → 与此同时,OpenAI与Anthropic沿模型→编码工具→agentic开发平台的路径上移,进入PaaS份额数据(IDC:6%与约2%)并持续夺取份额 → 平台层卡位比单纯卖API更能抵御开源模型价格战 → 结论:新云对整体格局影响有限,AI实验室将成为PaaS平台层更强的竞争者,是自Azure挑战AWS以来最重要的市场结构变化,必须持续跟踪。
关键展望
- Gartner预测2026E-2030E传统IaaS稳步增长、AI优化IaaS增速更高:IaaS总规模到2030E达$662B,AI优化IaaS达$174B。
- 供需失衡可能在最多2年内消失,届时新云的增长能力将受到高度限制。
- 2026年OpenAI与Anthropic收入有望达数百亿美元量级,PaaS份额可能达到高个位数至低双位数,且随agentic AI爆发在2026年继续提升。
- 2026年收入结构将显著转变、模型收入重要性下降;待验证问题包括AI编码工具(如Codex、Claude Code)应归类为PaaS还是SaaS。
- 披露附录列示覆盖公司估值方法与风险因素,例如Oracle的风险包括客户集中度、Gen AI全球失灵的AI Winter情景、OCI主权云增长问题等。
推荐标的
- Microsoft Corp:基于12个月前瞻NOPLAT $24.2/股、P/FE 27x,加回折现净现金$7.13/股,目标价$660;评级历史最新记录为Outperform、目标价$660.00。
- Oracle Corp:基于12个月调整后EPS $15.54、P/FE 23.5x,加回净现金(-$40.7)/股,目标价$325。
- Salesforce.com Inc:基于12个月前瞻NOPLAT $18.04/股、P/FE 12x,加现金(-$22.26)/股,目标价$195。
- Snowflake Inc:按EV/Sales 15x应用于12个月后前瞻销售额$24.8/股,加现金$4.7/股,目标价$377。
- MongoDB Inc:按EV/Sales 9x应用于12个月后前瞻销售额$45.9/股,加现金$34/股,目标价$470;评级历史最新记录为Outperform、目标价$470.00。
- 本篇为行业格局专题(基于Gartner与IDC的CY25数据),主题本身未给出新增评级;OpenAI、Anthropic、CoreWeave、Alibaba等为本篇重点讨论的市场参与者,报告未对其给出评级或目标价。
关键图表
图2. 上述厂商合计控制IaaS市场70%以上份额,但各家份额存在差异,可能源于对何者计入IaaS的处理口径不同
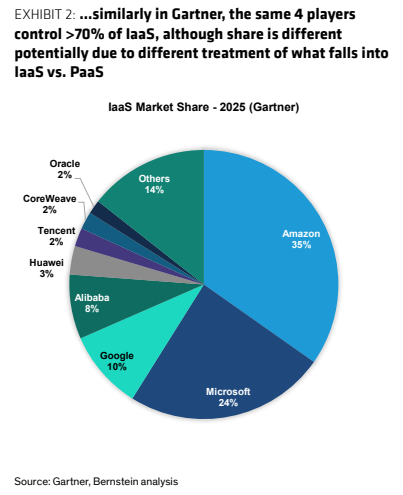
图4. 据IDC数据,过去5年AWS在IaaS的份额在2025年前基本持平,而微软和谷歌份额持续提升,CoreWeave是最值得关注的新进入者
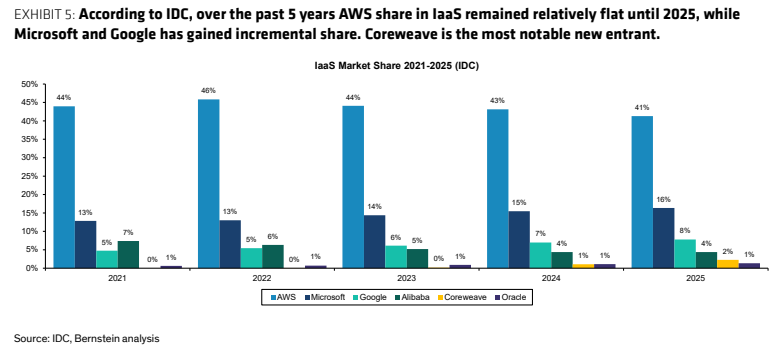
图5. Gartner数据显示过去4年趋势类似:AWS份额小幅下滑,而微软、谷歌、Oracle和CoreWeave份额上升
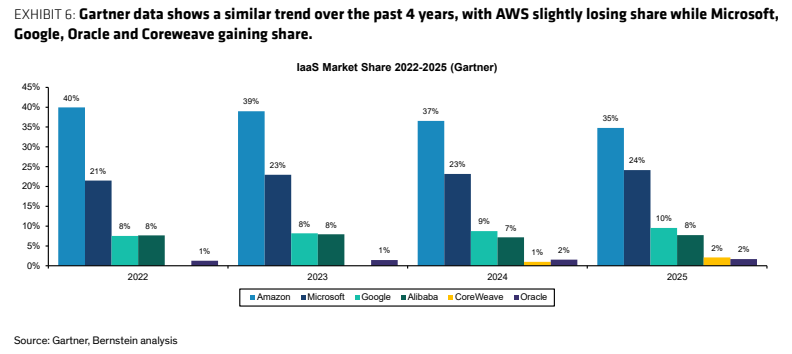
图6. Gartner预测IaaS总规模将增至9662亿美元,AI优化IaaS到2030年达1740亿美元;Gartner预计传统IaaS稳步增长,AI IaaS增长更快(2026-2030年)
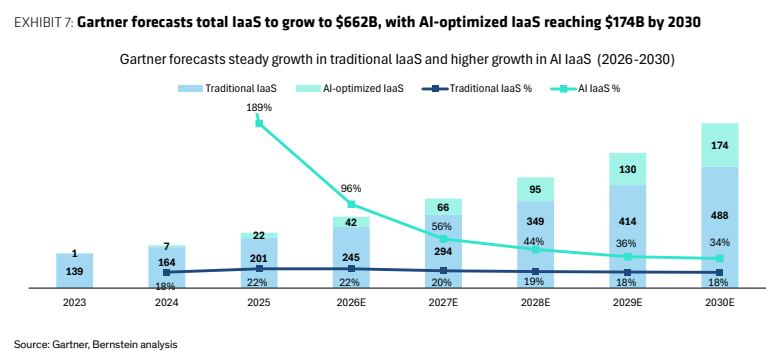
图7. Gartner将传统PaaS与AI PaaS分开统计;合并来看主要领先者未变,前四大厂商约占PaaS市场一半,OpenAI占2%,Anthropic不足2%
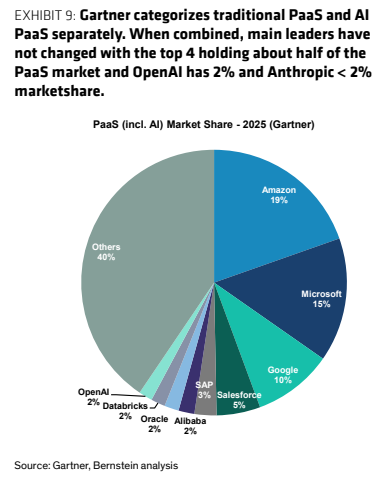
图8. IDC与Gartner对前沿模型厂商在PaaS领域收入的统计口径差异较大
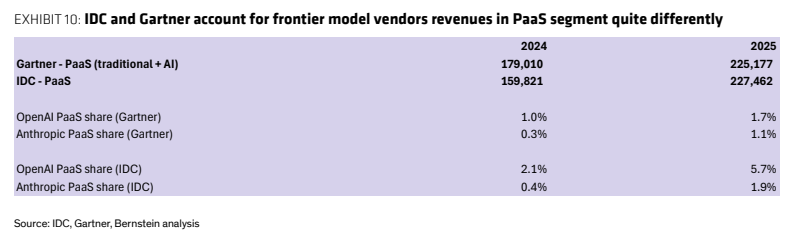
图9. 尽管IDC在统计OpenAI和Anthropic PaaS市场份额的方法上有所不同,但两家前沿模型厂商无疑正在快速获取份额,并有望随着代理式AI的兴起在2026年获得更多份额
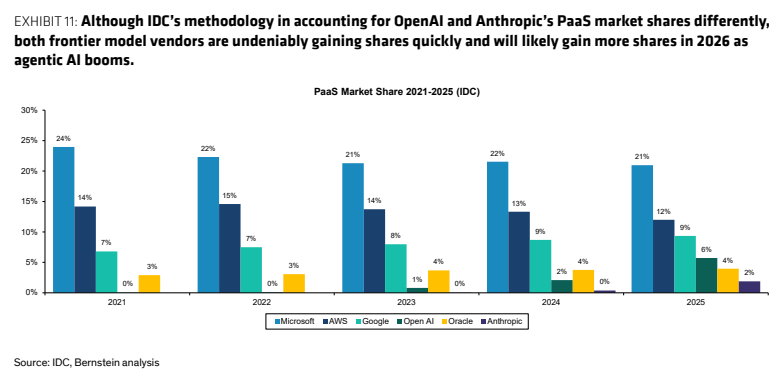
图10. Gartner估计OpenAI 2025年企业收入达到约50亿美元
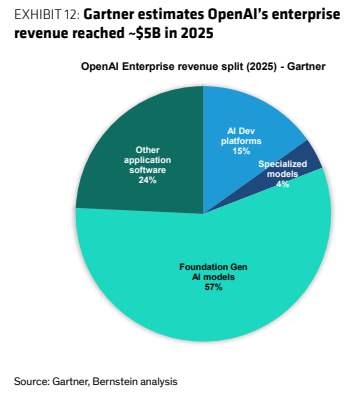
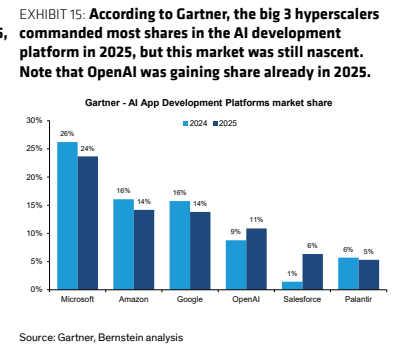
图11. 据Gartner数据,2025年前三大厂商占据基础生成式AI市场超过60%的份额,但该市场快速演变,竞争持续
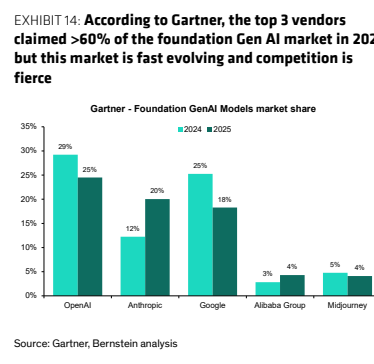
图12. 据Gartner数据,2025年三大超大规模云厂商在AI开发平台市场占据大部分份额,但该市场仍处于起步阶段