摩根大通 C4 Therapeutics(CCCC.US)首次覆盖给予增持评级,看好Cemsidomide在多发性骨髓瘤中的潜力
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
摩根大通首次覆盖临床阶段生物科技公司C4 Therapeutics并给予增持评级,2027年12月目标价10.00美元,对应现价2.85美元(2026年10月8日),核心逻辑是主打资产cemsidomide(基于cereblon的IKZF1/IKZF3降解剂)在多发性骨髓瘤(MM)中的潜力。 仅凭4L+适应症机会,模型即给出2035年美国峰值销售5.56亿美元、POS 60%,均高于Street的约7.5亿-10亿美元和约40-50% POS;长期看2L+与elranatamab联合的1b期研究有望解锁重磅潜力,JPMe约38亿美元美国峰值销售(2041年,POS 25%)。 KOL反馈认为,在高度耐药人群(既往中位7线治疗)中,75 µg和100 µg剂量展现约40-55%的ORR,且估计4L+人群中约30-60%的患者可能在接受该产品。 关键催化剂包括:MOMENTUM 2期研究(4L+,联用地塞米松)数据预计2H27(1Q27完成入组),cemsidomide+elranatamab 2L+ 1b期数据预计2027年中。 估值采用风险调整DCF,折现率10.5%、终值增速-1%,平台价值占总估值不到10%。 公司2Q26末现金及投资约3.004亿美元,管理层预计可支撑运营至2028年底;主要风险为临床挫折、监管延迟、定价与渗透不及预期、竞争更新、融资需求及IP保护。
主要观点
- 首次覆盖C4 Therapeutics并给予增持(Overweight)评级,2027年12月目标价10.00美元;仅凭cemsidomide的4L+机会,股价已被低估
- 4L+适应症:JPMe美国峰值销售5.56亿美元(2035年)、POS 60%,相对Street约7.5亿-10亿美元和约40-50% POS更为乐观,理由是已知耐药数据强劲
- KOL反馈:cemsidomide在快速演变的MM格局中呈现新兴/补充性临床定位,75 µg和100 µg剂量ORR约40-55%(入组人群既往中位7线治疗);KOL估计4L+人群中约30-60%的患者可能在治疗周期某一阶段使用该产品
- 1期联用地塞米松数据(截止2026年2月27日):73例患者接受治疗,中位治疗时间3.4个月,90%停药,其中70%因疾病进展
- 安全性整体可管理:所有级别中性粒细胞减少发生率62%,多发生于前两个周期,可通过中断治疗和G-CSF管理;45%患者接受G-CSF,仅1例发热性中性粒细胞减少
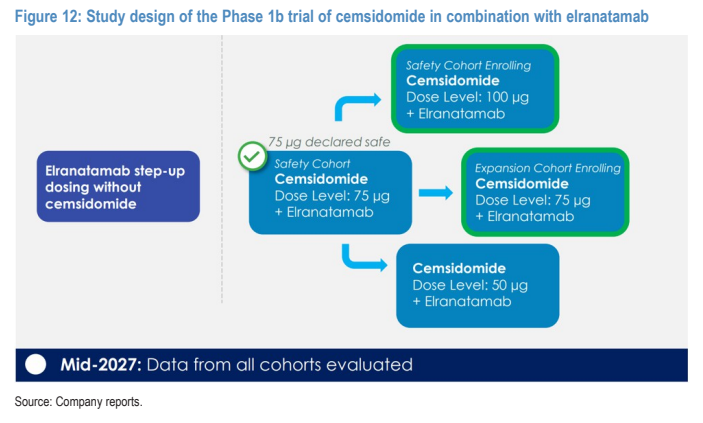
- 2L+联合elranatamab的1b期研究是解锁重磅潜力的关键,JPMe约38亿美元美国峰值销售(2041年,POS 25%);全部队列临床数据预计2027年中
- 联合策略已被外部数据验证:MagnetisMM-30试验(elranatamab+iberdomide)中位随访6.1个月,未确认ORR 90.9%、确认ORR 77.3%、CR 45.5%;近期研究者发起的mezigdomide+elranatamab研究亦显示极高缓解率
- 竞争格局:BMS的iberdomide(Zenbexus)已获FDA加速批准;mezigdomide组合MeziKd的NDA PDUFA日期为2027年5月13日,SUCCESSOR-1头对头III期结果预计2027年
- 市场预测:cemsidomide美国峰值销售约39亿美元(假设OUS合作及2.44亿美元OUS销售);美国4L+约1.5万例患者、2L+约6.4万例患者(2026年);假设2029年美国上市(4L渗透率峰值60%)、2032年上市(2L渗透率25%),年WAC定价2.95万美元
- 财务与管线延伸:2Q26末现金、等价物及投资约3.004亿美元,预计支撑运营至2028年底;与Roche、Merck KGaA、Betta的合作提供非稀释性资金;CFT8919(EGFR L858R,NSCLC)与Betta合作获1000万美元首付及最高3.57亿美元里程碑,C4暂不在大中华区以外推进
- 后续开发:基于MOMENTUM与1b期数据,计划单一随机3期试验(联用BCMAxCD3双抗),2028年启动并入组(待积极数据),支持2L+加速批准;另计划1H27启动联用地塞米松+daratumumab或+carfilzomib的额外1b期试验
- 估值与风险:DCF采用10.5%折现率、-1%终值增速,平台价值占总估值不到10%;下行风险包括临床挫折、监管延迟/未获批、定价与渗透或市场规模低于预期、竞争者进展、潜在融资需求及IP保护不力
论述逻辑
- cemsidomide在高度预处理MM人群的1期数据(75/100 µg剂量ORR约40-55%、中位7线既往治疗)→ KOL认可其在快速演变的MM格局中的新兴/补充定位,口服给药及14天开/14天停方案有利于上游联合 → 仅4L+机会(MOMENTUM 2期联用地塞米松,2H27数据)即可支撑估值(美国峰值销售5.56亿美元、2035年、POS 60%,高于Street)→ 2L+联用elranatamab(参照MagnetisMM-30验证路径,数据2027年中)有望解锁重磅潜力(JPMe约38亿美元、2041年、POS 25%)→ DCF估值(10.5%折现率、-1%终值增速、平台价值<10%)得出2027年12月目标价10.00美元 → 成功概率、峰值销售与未来联合可选性构成额外上行杠杆 → 增持评级
关键展望
- MOMENTUM 2期研究(cemsidomide+地塞米松,4L+)数据预计2H27,入组完成预计1Q27;该研究因已知1期数据而被视为已去风险
- cemsidomide+elranatamab 1b期试验全部队列临床数据预计2027年中;试验正在入组75 µg扩展队列和100 µg安全性队列
- 计划单一随机3期试验(cemsidomide+BCMAxCD3双抗),2028年启动并入组(待积极数据),为2L+加速批准及2L+/4L+完全批准提供临床支持
- 额外1b期试验计划1H27启动,设两臂:cemsidomide+地塞米松+daratumumab,以及cemsidomide+地塞米松+carfilzomib
- 竞争时间点:BMS的MeziKd(mezigdomide组合)NDA PDUFA日期2027年5月13日;SUCCESSOR-1 III期结果预计2027年
- 风险清单:cemsidomide临床挫折、监管延迟或未获批、定价/渗透/可及市场规模低于预期、竞争者更新、潜在融资需求、技术IP保护不力
推荐标的
- C4 Therapeutics(CCCC US):增持(Overweight),目标价10.00美元(2027年12月),现价2.85美元(2026年10月8日);理由:cemsidomide在4L+/2L+多发性骨髓瘤中的潜力,以及成功概率、峰值销售和联合可选性带来的上行杠杆
关键图表
图1. IKZF1/3在造血干细胞分化中的作用
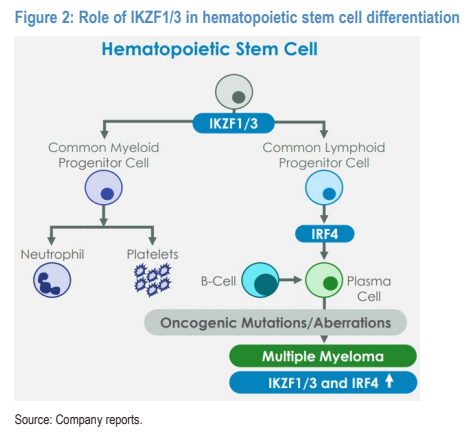
图2. 1期剂量递增阶段的研究设计
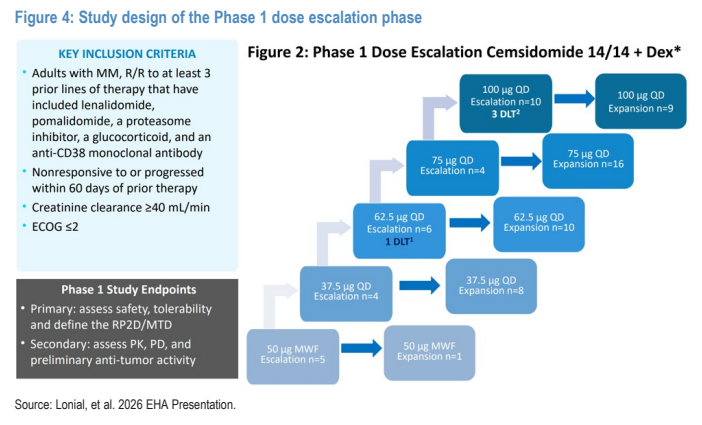
图3. 各剂量水平下治疗耐受性良好
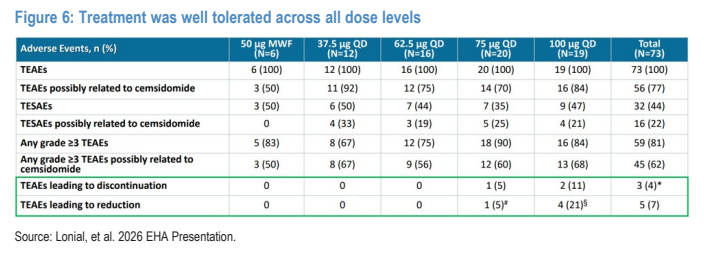
图4. 治疗期间出现的不良事件可控
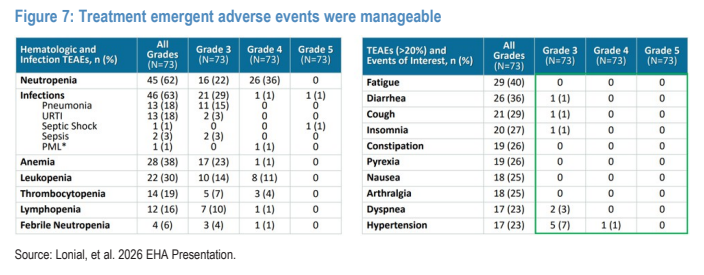
图5. Cemsidomide在高剂量组中显示出临床获益
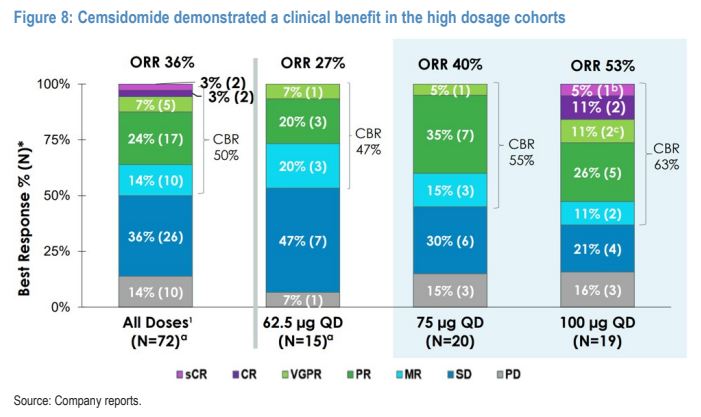
图6. Cemsidomide联合elranatamab的1b期试验研究设计