国盛证券 AI赋能降本增效,盈利释放价值重估
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
报告首次覆盖圆通速递并给予买入评级,按2026年15倍PE给予合理估值约28.57元,较09月23日收盘价17.84元隐含明显空间。 行业层面,2025年7月国家邮政局启动快递“反内卷”治理,义乌率先提价1-2毛、广东提价3-7毛并设1.4元价格底线,涨价蔓延至22个省份、覆盖全国包裹量超90%区域;2026年治理升级并被写入政府工作报告与《邮政业发展“十五五”规划》,9月河南、义乌、安徽、江苏陆续提价,旺季有望全国性普涨。 行业增速换挡至个位数,2026年前8月快递业务量1341亿件、同比增长4.6%,收入CR8达86.9%、件量CR8高达96.2%,竞争重心转向成本管控、网络效率与技术赋能,利好头部。 公司2026H1市占率约16.2%稳居行业第二,归母净利润31.8亿元、同比增长73%,单票净利从2025年的0.14元升至0.20元。 公司2019年将数字化转型列为“一把手工程”,2024年起升级智能化,已形成数字孪生、机器视觉、智能体、AI助手、数字员工、AI编程六大全栈应用,智能体落地超100个、2026年至今累计Token吞吐量超2.6万亿、创造十亿量级成本节约,路由规划智能体2025年即节约1.5亿元。 2023-2025年资本开支49/68/86亿元居通达系首位,2026H1自动化分拣设备420套、干线车辆自有化率约81%、自营枢纽转运中心77个;自有机队13架,投资122亿元的嘉兴东方天地港2025年12月投运,构筑国际化差异化第二曲线。 预测2026-2028年归母净利润65.23/73.28/80.12亿元,同比+50.9%/+12.3%/+9.3%,EPS 1.90/2.14/2.34元/股,自由现金流随资本开支回落进入上行通道。
主要观点
- 首次覆盖给予“买入”评级:圆通为国内头部加盟制快递服务商,2016-2025年营收CAGR为18%、归母净利CAGR近14%,2026H1市占率约16.2%稳居行业第二。
- 行业β:2025年7月“反内卷”启动以来快递价格逐步修复,行业进入价值竞争新阶段,竞争重心从价格博弈转向成本管控、网络效率与技术赋能,圆通凭综合竞争力实现利润与份额双受益。
- 行业增速换挡至个位数:2026年前8月快递业务量1341亿件、同比增长4.6%,为2023年来首次慢于实物商品网上零售额增速(4.3%),单包裹货值止跌趋稳于63元/件左右,行业进入量稳质升新阶段。
- 集中度持续提升:CR8由2024年的85.2%升至2025年的86.8%,2026年1-8月快递业务收入CR8达86.9%、件量CR8高达96.2%,未形成大规模的快递企业基本出清完毕,中长期格局有望向寡头收敛。
- “反内卷”涨价持续超预期:2025年8-11月22个省份陆续上调快递价格;2026年3-4月油价传导叠加加盟商挺价开启新一轮提价,9月河南、义乌、安徽、江苏陆续提价,随电商旺季渐近行业有望启动全国性普涨。
- 涨价效果兑现:2025年8月通达系单票收入出现拐点、单票毛利与净利环比全面改善;2026Q2圆通归母净利18.0亿元、同比+85%,申通+165%、韵达+146%、中通+50%,反内卷背景下头部管理能力差异进一步放大。
- 公司α之数字化(2019-2024):数字化转型列为“一把手工程”后,2020年车均票量从7922票升至9746票、同比提升超28%;2019-2023年单票运输成本由0.69元降至0.46元(累计下降约33%)、单票中心操作成本由0.36元降至0.29元(累计下降19%),2022Q2份额超越韵达后稳居行业第二。
- AI智能化先发优势(2024至今):2024年1月推出智多星(YTO-GPT)较国内AI应用热潮全面兴起提前约一年;智能体落地超100个、2026年至今累计Token吞吐量超2.6万亿、创造十亿量级成本节约;数字孪生100%覆盖全网枢纽、卸车等待时长缩短25%;机器视觉覆盖24个业务场景、快件破损降低25.2%;AI仲裁准确率达98%。
- 资本投入夯实硬件底座:2023-2025年资本开支49/68/86亿元、规模超中通居通达系首位;截至2026H1末自动化分拣设备420套(同比+22%)、干线车辆超8500辆中自有6911辆(自有化率约81%)、自营枢纽转运中心77个;单票净利由2025年0.14元升至2026H1的0.20元,与中通差距持续收窄。
- 国际化差异化第二增长曲线:自有机队13架、货运航线170余条,2017年以10.41亿港元收购先达国际61.87%股权切入货代,网络覆盖6个大洲、150多个国家和地区;投资122亿元的嘉兴东方天地港2025年12月投运,“自有机队+国际物流+枢纽机场”闭环正式形成。
- 盈利预测:预计2026-2028年快递业务量352/387/422亿件(同比+13%/+10%/+9%)、单票快递收入2.19/2.16/2.14元、单票快递成本1.93/1.90/1.88元,归母净利润65.23/73.28/80.12亿元(同比+50.9%/+12.3%/+9.3%),对应EPS 1.90/2.14/2.34元/股;2026年盈利大幅增长受益行业提价叠加成本优化。
- 估值与评级:选取中通快递、申通快递、韵达股份为可比公司(2026E PE均值9.7倍),考虑AI应用领先与降本增效溢价,给予2026年15倍PE、对应合理估值约28.57元;风险包括反内卷持续性不及预期、业务量不及预期、行业格局恶化、成本大幅上涨、测算误差。
论述逻辑
- 行业推演链条:2025年7月8日国家邮政局党组会议启动快递“反内卷”治理→义乌提价1-2毛、广东提价3-7毛并设1.4元价格底线,涨价蔓延至22个省份、覆盖超90%包裹量→2025年8月通达系单票收入现拐点、单票收入/毛利/净利环比全面改善→2026年治理写入政府工作报告并纳入《邮政业发展“十五五”规划》,3-4月新一轮提价、9月河南/义乌/安徽/江苏陆续提价→行业增速换挡至个位数(前8月件量+4.6%)而收入CR8升至86.9%、件量CR8达96.2%,竞争重心转向成本管控、网络效率与技术赋能,头部强者利润份额双击。公司推演链条:2018年战略纠偏补齐产能→2019年启动数字化“一把手工程”、全链路降本(单票运输成本2019-2023年累计下降约33%)→2022Q2份额超越韵达、2026H1市占率16.2%居行业第二→2024年起升级AI智能化、六大全栈应用创造十亿级成本节约,形成短期难以通过资本投入追平的壁垒→叠加2023-2025年49/68/86亿元高强度资本开支及嘉兴枢纽、自有机队等硬件底座→“反内卷”涨价与AI降本双轮驱动下,单票净利由2025年0.14元升至2026H1的0.20元、自由现金流2026H1转正至4.8亿元→预测2026-2028年归母净利65.23/73.28/80.12亿元(+50.9%/+12.3%/+9.3%)→参考可比公司估值并给予AI溢价,按2026年15倍PE得出合理估值约28.57元、首次覆盖给予“买入”评级。
关键展望
- 旺季提价窗口:预计下半年行业竞争秩序保持改善、终端价格合理修复,叠加9-12月旺季行业有望进一步涨价,带动快递公司2026年下半年利润弹性持续兑现。
- 盈利与经营路径:预计2026-2028年业务量352/387/422亿件(+13%/+10%/+9%)、单票快递收入2.19/2.16/2.14元(0%/-2%/-1%)、单票快递成本1.93/1.90/1.88元(-3%/-2%/-1%)、综合毛利率11.8%/11.9%/11.9%。
- AI降本空间远未触达天花板:当前百个智能体的十亿级节约仅代表初级阶段,数字员工规模将持续扩大,AI能力将从辅助决策向自主决策演进,构成具有持续性的竞争壁垒。
- 航空与国际业务展望:随着东方天地港产能逐步爬坡和国际航线网络持续加密,航空业务有望从战略性投入阶段过渡至盈利贡献阶段;圆通国际快递有望逐步实现减亏并贡献盈利。
- 自由现金流与股东回报:资本开支2026年开始放缓(2026H1同比-21%),自由现金流2026H1转为净流入4.8亿元,未来有望趋势性好转,为提升股东回报创造空间。
- 风险提示:快递“反内卷”持续性不及预期、业务量不及预期、行业格局恶化、成本大幅上涨、测算误差风险。
推荐标的
- 圆通速递(600233.SH):买入(首次覆盖),合理估值约28.57元(2026年15倍PE);理由为AI应用领先、降本增效成果逐步显现带来溢价,叠加行业提价与成本优化驱动2026E归母净利65.23亿元、同比+50.9%,2026E EPS 1.90元/股。
- 可比公司(估值参照,报告未给予评级):中通快递-W(2057.HK,收盘价154.60港元,2026E PE 9.4倍)、申通快递(002468.SZ,收盘价14.77元,2026E PE 10.2倍)、韵达股份(002120.SZ,收盘价6.88元,2026E PE 9.4倍),可比公司2026E PE均值为9.7倍。
关键图表
图1. 图表 1: 圆通速递发展历程
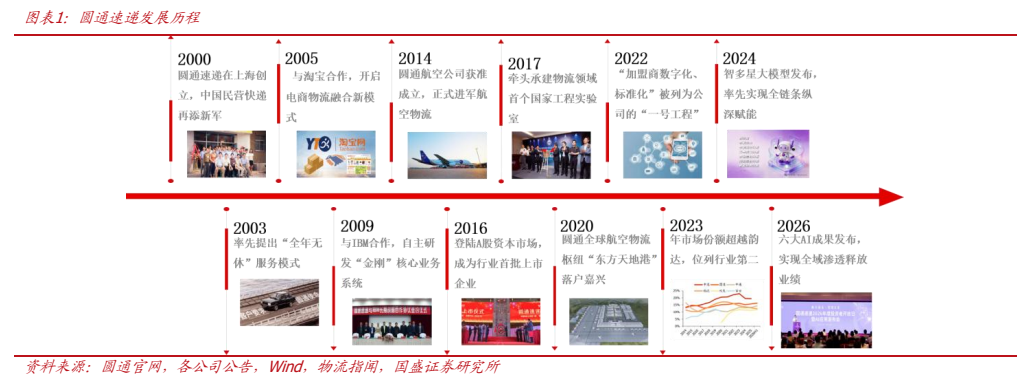
图2. 图表 5: 圆通速递业务结构拆分(亿元)
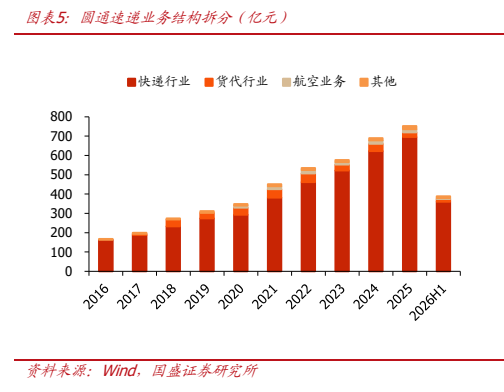
图3. 图表 9: 圆通速递期间费用率情况

图4. 图表 12: 圆通速递经营性现金流情况
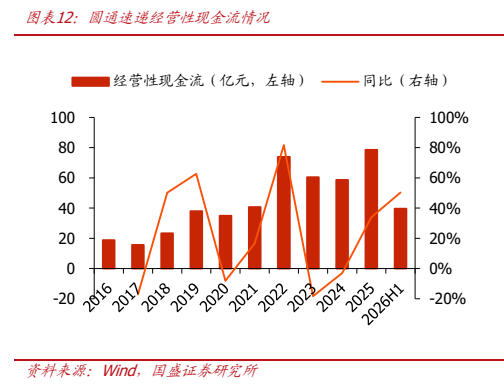
图5. 图表 16: 中国网购社零和网购渗透率情况

图6. 图表 22: 2025 年 7 月至今快递反内内” 与涨价时间表
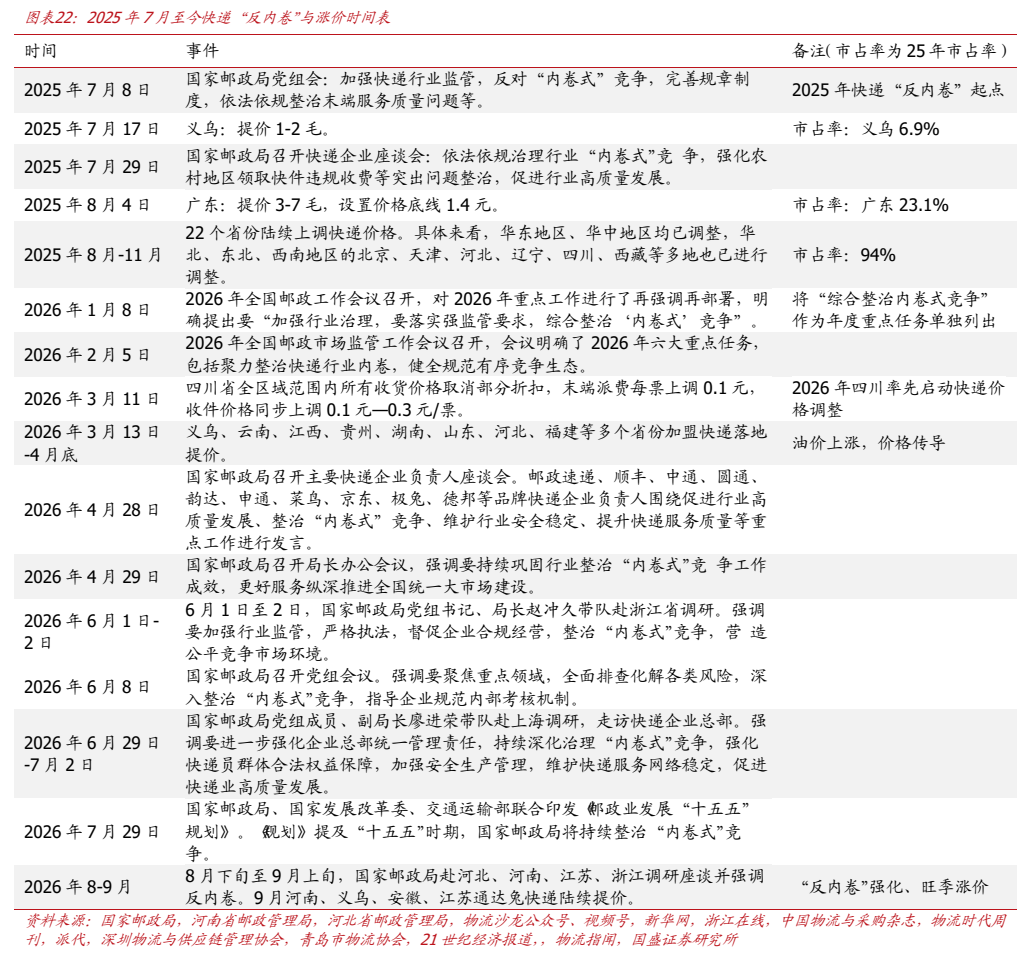
图7. 图表 29: 圆通数字化转型时间轴

图8. 图表 35: 圆通 AI 应用三阶段迭代
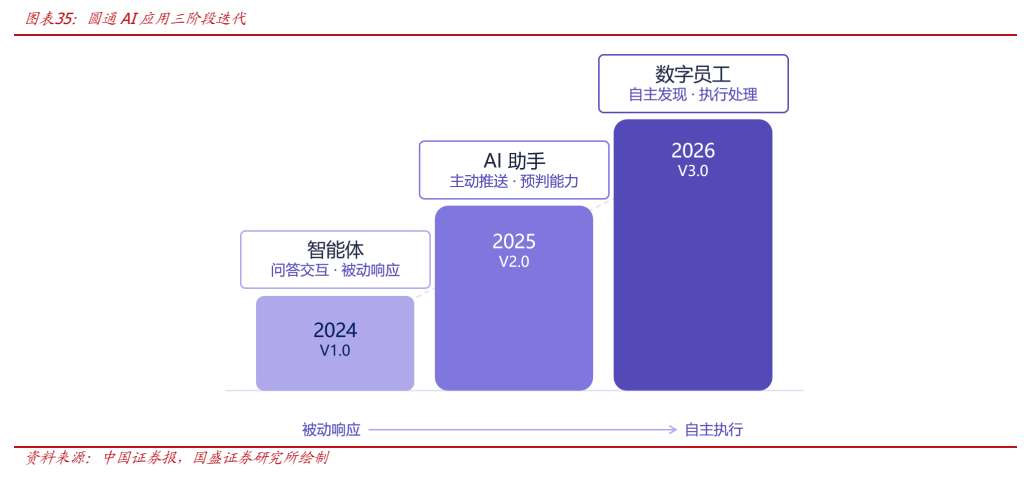
图9. 图表 39: 圆通速递固定资产与无形资产各类别期末原值增加值(亿元)

图10. 图表 42: 圆通自营分拣中心数量

图11. 图表 46: 通达系快递公司单票净利对比(元/件)

图12. 图表 50: 可比公司估值表(PE 估值法)
